Black‑Scholes model Vegaとは、オプション価格の変動に対する基礎資産のボラティリティ変化の感応度を示す指標である。
概要
Vegaはブラック・ショールズモデルにおける希薄なパラメータの一つで、オプション価格が「インプライド・ボラティリティ」(σ) に対してどれだけ敏感かを定量化する。モデルは欧州型オプションの理論価格を算出する際に、資産価格、行使価格、残存期間、無リスク金利といった要素を入力として用いるが、Vegaはその中でボラティリティの変動を測る唯一の指標となっている。金融市場ではボラティリティが大きく変動する場面で、ヘッジ戦略や価格設定に不可欠な概念として位置づけられている。
役割と機能
Vegaはオプション取引において「ボラティリティ・エクスポージャー」を測定し、ポートフォリオのリスク管理を可能にする。具体的には、ヘッジ対象となるオプションの価格変動がボラティリティ上昇時にどれだけ増減するかを示すため、投資家はVegaを用いて相対的なヘッジ比率を決定できる。また、デリバティブ取引所や金融機関では、Vegaの大きさが証拠金要件に影響し、取引コストの計算にも組み込まれる。
特徴
- 単位:オプション価格変動/ボラティリティ(%)
- 時間依存性:残存期間が長いほどVegaは大きくなる。
- 行使価格との関係:インザマネーになるほどVegaは最大化され、アウト・オブ・マネーでは減少する。
- 金利の影響:無リスク金利が高いとVegaは若干低下する傾向にある。
- 他指標との相関:ガンマと同様に時間経過で変動し、オプション価格の二次的感応度を示す。
現在の位置づけ
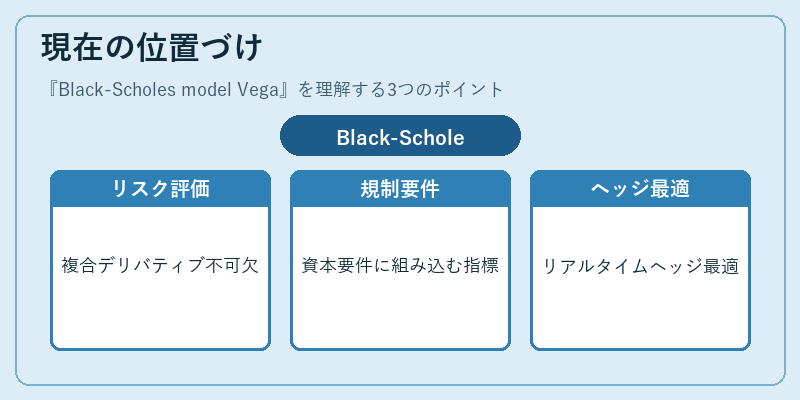
近年のボラティリティ指数(VIX)の拡張や、複合デリバティブ(ストラドル・バリアオプション等)に対するリスク評価ではVegaは不可欠なパラメータである。規制当局は市場の安定性確保のため、Vegaを含むリスク指標を金融機関の資本要件に組み込んでいる。また、アルゴリズム取引や高頻度取引では、リアルタイムでVegaを更新しヘッジ比率を最適化する手法が採用されている。デリバティブ市場の複雑化とボラティリティの急激な変動に伴い、Vegaは今後も金融工学・リスクマネジメントの核心概念として位置づけられ続ける。
続きを読むには確認が必要です