SOFRスワップ平均調整型契約商品とは、米国のリスクフリー金利ベンチマークであるSOFRを基準にし、固定と変動のペアとして取引されるデリバティブであり、平均調整機能を備えたスワップ契約である。
目次
概要
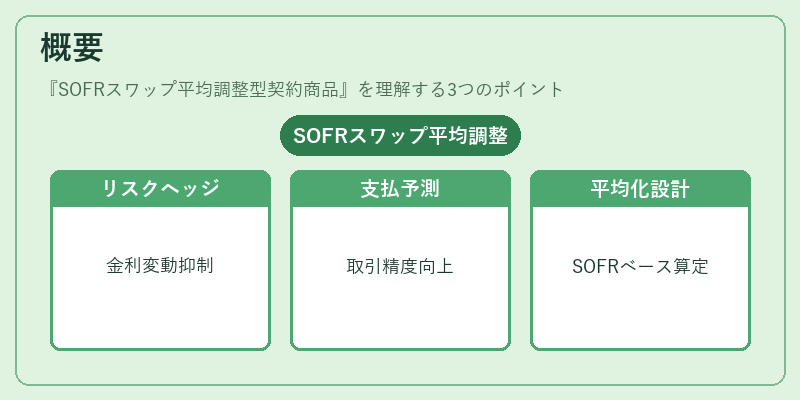
SOFRは米国財務省が発行する短期金利をベースに計算されるため、LIBORのような貸出基準ではなく市場取引の実態に即したリスクフリー率として位置づけられる。平均調整型契約商品は、変動金利側の支払日ごとのSOFRを一定期間で平均化し、支払額の波動を抑制する設計が特徴である。この仕組みは、金融機関が短期金利リスクをヘッジすると同時に、取引相手方への支払予測精度を向上させる目的から生まれた。
役割と機能
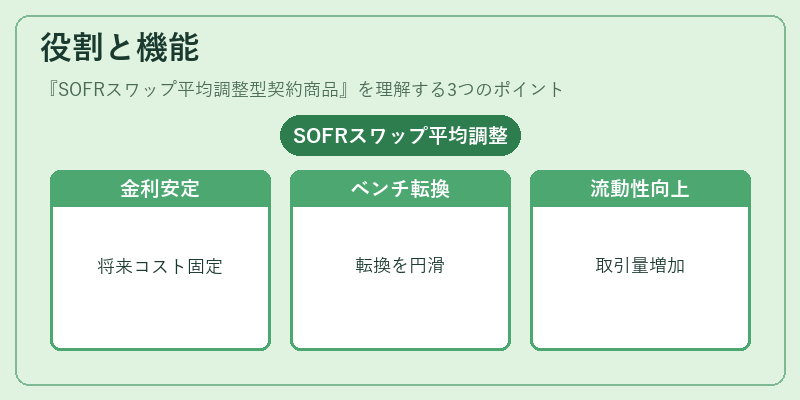
- 金利リスク管理:企業や金融機関は、将来の資金調達コストを固定化し、財務計画の安定性を確保できる。
- ベンチマーク転換:LIBORからSOFRへの移行期において、既存スワップ契約のリスクフリー率変更を円滑に実施できる。
- 平均調整効果:変動金利側の支払額が短期間で大きく変動することを抑え、キャッシュフローの予測性を高める。
- 市場流動性向上:SOFRベーススワップは取引量が拡大しつつあり、投資家やヘッジファンドにとって魅力的な商品となっている。
特徴
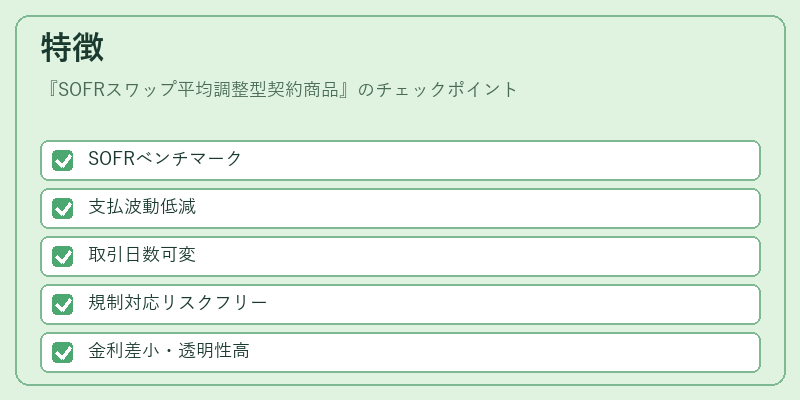
| 要素 | 傳統的固定・変動スワップ | SOFR平均調整型 |
|---|---|---|
| ベンチマーク | LIBOR(貸出基準) | SOFR(リスクフリー) |
| 支払波動 | 高い | 平均化により低減 |
| 取引日数 | 固定 | 可変(平均期間設定可能) |
| 規制対応 | 既存ルール適用 | 金融庁・SEC推奨のリスクフリー率使用 |
SOFRベースは金利差が小さく、基準としての透明性が高い点で差別化される。平均調整機能により、短期金利変動による支払リスクを軽減し、企業財務管理上の予測精度向上が図られる。
現在の位置づけ
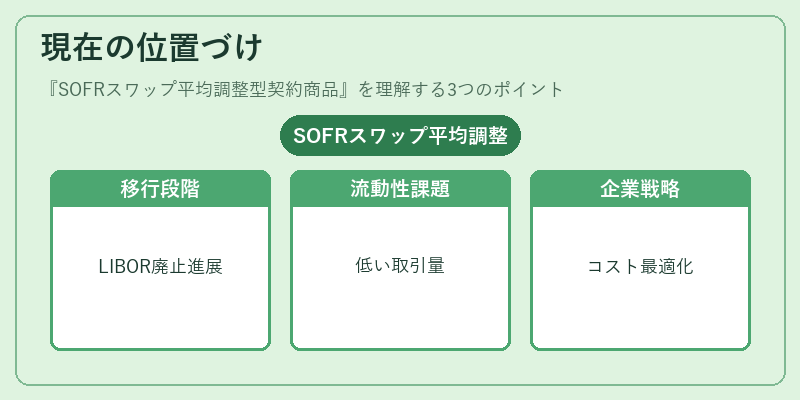
金融市場はLIBOR廃止を前提とした移行段階にあり、SOFRベーススワップは主要なヘッジ手段として採用が進んでいる。米国証券取引委員会(SEC)や日本金融庁は、リスクフリー金利の使用を促進しており、SOFR平均調整型契約商品はその実装例として注目されている。市場流動性はまだLIBORベースより低いものの、中央清算機関での取引拡大や標準化された証券化商品の登場により、将来的な需要増加が予測される。また、企業の資金調達戦略においても、SOFRスワップはリスク管理とコスト最適化を両立させる重要ツールとして位置づけられている。
×
続きを読むには確認が必要です