支払サービスプロバイダー (PSP)とは、オンライン取引において決済処理を代行し、加盟店とカード発行会社・銀行間の橋渡しを行うサービス提供者である。
目次
概要
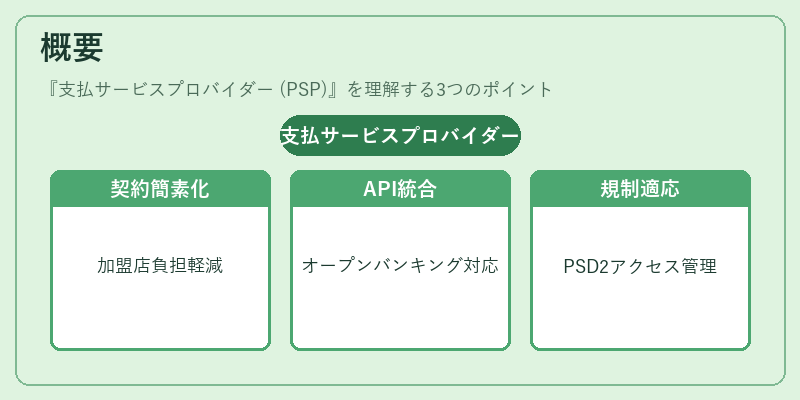
PSPは電子商取引環境で発展した決済インフラとして登場し、加盟店が個別にカードネットワークや銀行と契約する負担を軽減する。APIベースの統合により、オープンバンキングやPSD2規制下でのアクセス権限管理が容易になった。
役割と機能
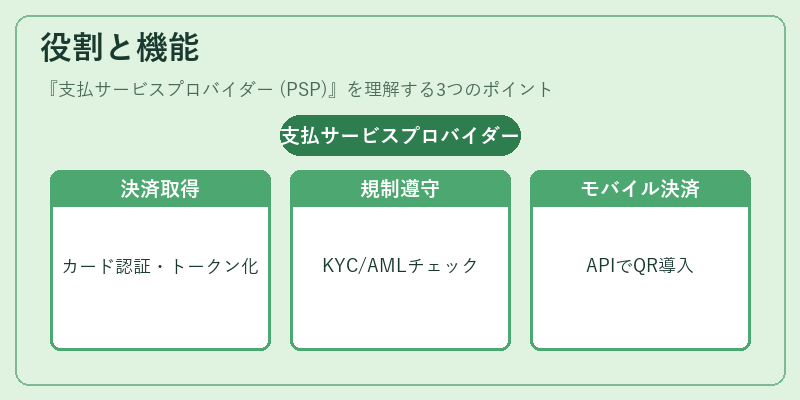
PSPは決済ゲートウェイとして、カード情報取得・認証、トークナイゼーション、3Dセキュアチャレンジ処理を一括提供する。さらにKYC/AMLチェックを組み込み、マネーロンダリング防止と規制遵守を支援する。モバイル決済やQRコード決済の導入もAPI経由で実現できる。
特徴
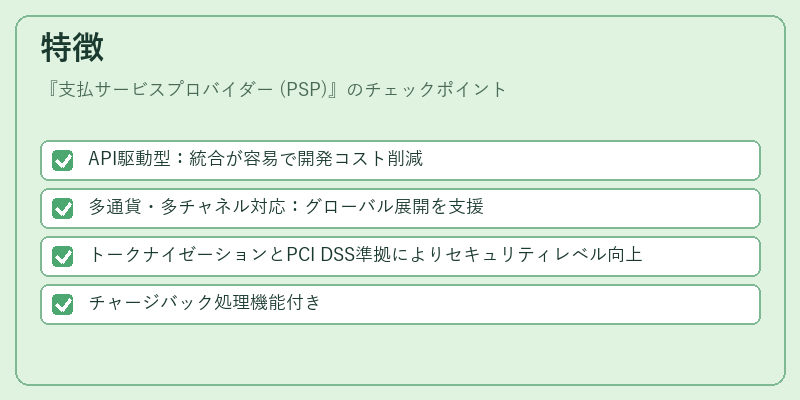
- API駆動型:統合が容易で開発コスト削減
- 多通貨・多チャネル対応:グローバル展開を支援
- トークナイゼーションとPCI DSS準拠によりセキュリティレベル向上
- チャージバック処理機能付き
PSPはバンク・アズ・サービス(BaaS)や組込型金融の基盤としても活用され、eウォレット連携が可能。
現在の位置づけ
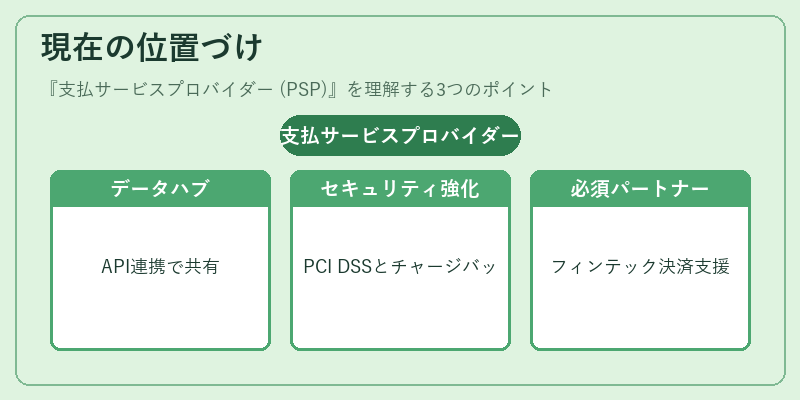
近年、PSD2に伴うAPI銀行化とオープンバンキングが進む中で、PSPはデータ共有・サービス拡張のハブとなっている。規制強化やサイバー攻撃への対策としてPCI DSS準拠が必須となり、チャージバックリスク管理も重要視される。フィンテック企業が自社ブランド決済を提供する際の選択肢として、PSPは不可欠なパートナーである。
×
続きを読むには確認が必要です