劣後債転換条件とは、発行体が一定の事象や期間に応じて、劣後債を自動的または選択的に株式へ転換できる権利・義務を定めた条項である。
目次
概要
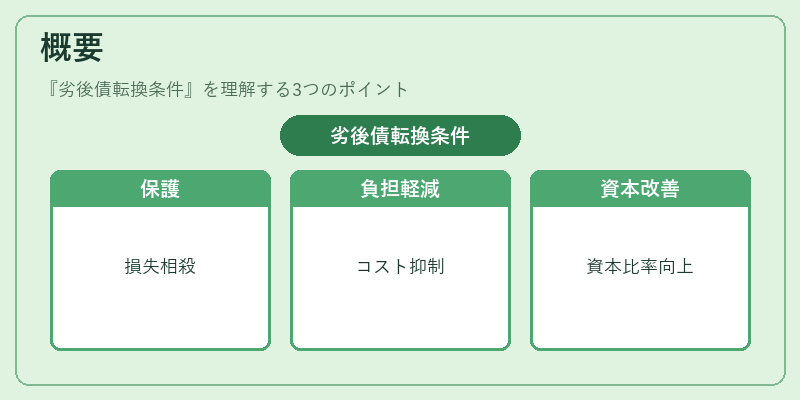
劣後債は優先順位が低く、破綻時には返済が遅れるリスクを伴う。転換条件を設けることで、投資家は金銭的損失の可能性を株式取得によって相殺できるようになる。この仕組みは、発行体にとっても資本調達コストを抑えつつ、必要時に自己資本比率を改善する手段として機能する。転換条件は、劣後債の特性上、優先順位が低い点を補完し、投資家保護と発行体負担軽減の両立を図るために導入される。
役割と機能
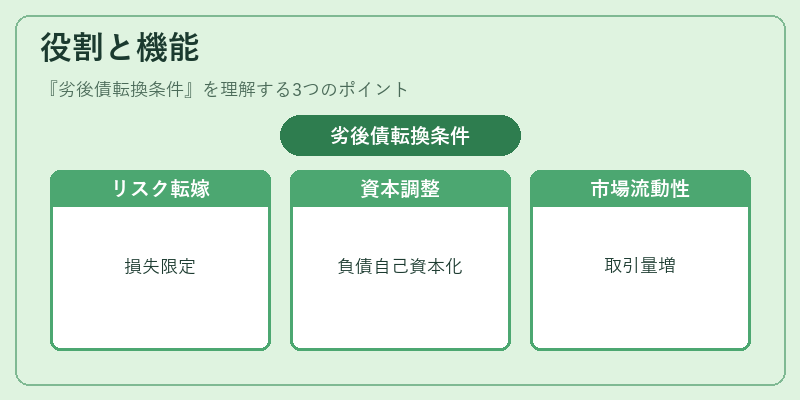
- リスク転嫁:劣後債保有者はデフォルト時に株式へ転換することで損失を限定できる。
- 資本調整:発行体は転換によって負債を自己資本化し、財務健全性を向上させられる。
- 市場流動性:転換権が付与されることで投資家の関心が高まり、取引量が増加する場合がある。
- 条件設定:転換価格・期間・トリガー(デフォルト、業績指標等)を明示し、双方に予測可能性を提供する。
特徴
- 優先順位の低さ:通常の転換社債とは異なり、劣後債は返済順位が下位である。
- 自動・選択的転換:条項により、自動転換(事象発生時)または投資家選択による転換が可能。
- 転換価格の設定方法:割引転換、プレミアム転換、あるいは市場価格連動型など多様な構造を取れる。
- デフォルトトリガーとの結合:破綻時に自動転換が発動し、資本再編を迅速化する設計が一般的。
現在の位置づけ
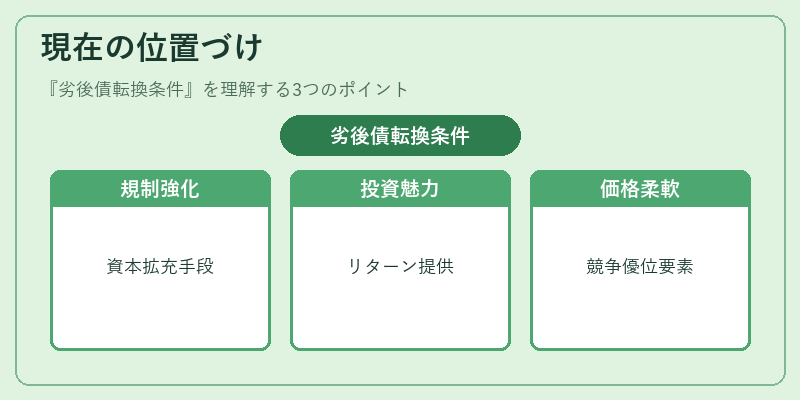
近年の金融規制強化と低金利環境下で、劣後債は銀行等の資本拡充手段として注目されている。転換条件付き劣後債は、発行体が信用リスクを株式に移転しつつ、投資家に対しても魅力的なリターン機会を提供するため、特に大規模金融機関やインフラプロジェクトで採用頻度が増えている。規制当局は、転換条件の透明性と投資家保護を重視し、適切な情報開示を求めている。また、市場では転換価格設定の柔軟性が競争優位となりつつある。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事