劣後債の償還金利リスクヘッジとは、劣後債の償還時に発生する金利変動によるキャッシュフローの不確実性を低減するために行う金融派生商品やデリバティブ取引である。
概要
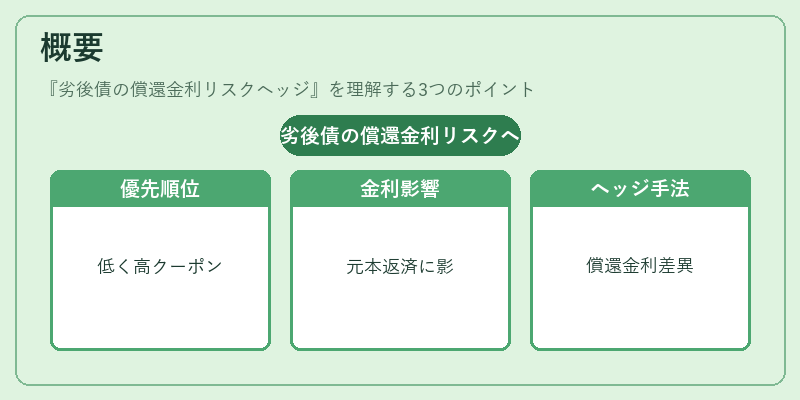
劣後債は主要債務者より優先順位が低く、通常高いクーポン率と長期的な償還期間を特徴とする。金利環境の変動に対して、償還時点で支払われる元本や残存期間中のキャッシュフローは大きく影響されるため、投資家や発行体はリスク管理が必要となる。このような背景から、劣後債特有の金利リスクをヘッジする手法が確立された。ヘッジ対象は主に償還期間中の金利変動であり、クーポン支払ではなく元本返済時点での金利差異に焦点が当たる。
役割と機能
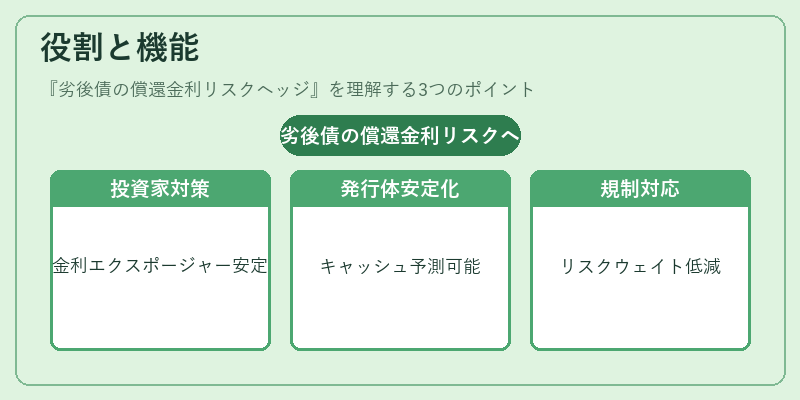
劣後債の償還金利リスクヘッジは、以下のような場面で活用される。
- 投資家側:ポートフォリオ全体の金利エクスポージャーを安定化させるために、劣後債の償還時点に合わせたヘッジを行う。
- 発行体側:将来のキャッシュアウトフローを予測可能にし、資本コストや再調達計画を安定化させる。
- 規制遵守:金利リスクが高い債務は資本要件が厳しくなるため、ヘッジによってリスクウェイトを低減できる。
実務では、金利スワップやフォワードレート契約(FRA)、金利先物などが用いられ、劣後債の償還時点での金利水準とヘッジ対象となるデリバティブの価格を一致させることで、金利変動による損益を相殺する。
特徴
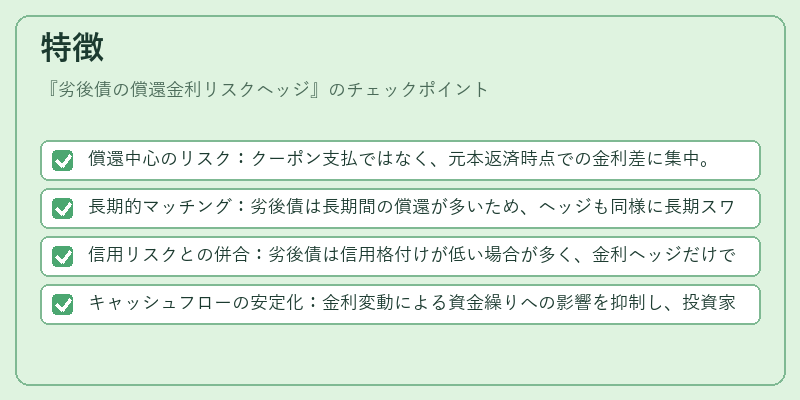
- 償還中心のリスク:クーポン支払ではなく、元本返済時点での金利差に集中。
- 長期的マッチング:劣後債は長期間の償還が多いため、ヘッジも同様に長期スワップやフォワードレートを採用する必要がある。
- 信用リスクとの併合:劣後債は信用格付けが低い場合が多く、金利ヘッジだけでなくクレジットデリバティブ(CDS等)と組み合わせるケースもある。
- キャッシュフローの安定化:金利変動による資金繰りへの影響を抑制し、投資家や発行体の財務計画に透明性を提供する。
現在の位置づけ
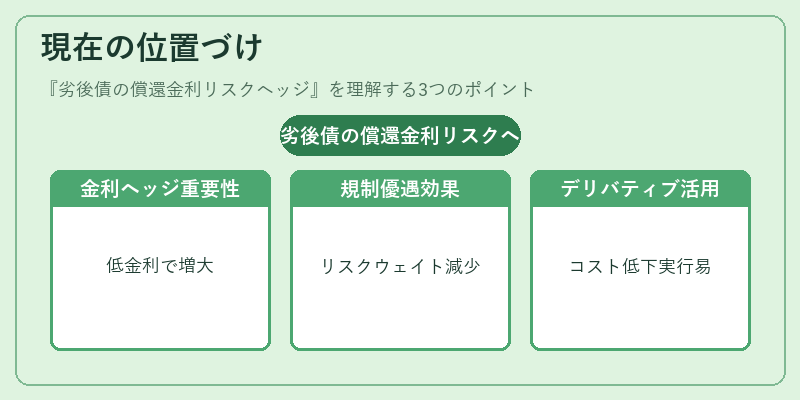
近年の低金利環境と金融市場の高いボラティリティは、劣後債の償還金利リスクヘッジをより重要な戦略へと押し上げている。資本規制(例:ベーシルIII)においては、適切にヘッジされた金利エクスポージャーがリスクウェイト低減の対象となるため、多くの機関投資家がこの手法を採用している。また、デリバティブ市場の発展により、スワップやフォワードレート契約の取引コストが低下し、ヘッジ実行が容易になっている。さらに、劣後債は企業の資本構成における重要な役割を担うため、投資家は金利リスクだけでなく信用リスクとの連携も考慮した総合的なヘッジ戦略を構築することが求められている。
続きを読むには確認が必要です