連結子会社の財務報告頻度とは、親会社が連結財務諸表を作成する際に、各子会社から取得する定期的な財務情報の提出周期である。
概要
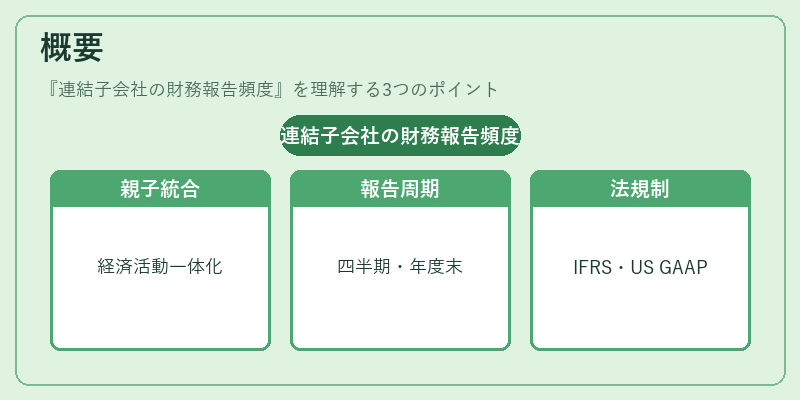
連結会計は、親会社とその支配下にある子会社の経済活動を一体化して表示する手法である。報告頻度は、親会社が正確かつ時効性の高い財務情報を収集し、連結財務諸表を作成できるように設定される周期である。多くの場合、四半期ごとの中間報告(インターミディエイト)と年度末決算が基本となり、これらは企業統治上の透明性確保や監査要件に応じて定められる。日本では商法・会社法、及び国際財務報告基準(IFRS)や米国会計基準(US GAAP)が報告頻度の枠組みを示し、親子間で統一された情報フローを求める。
役割と機能
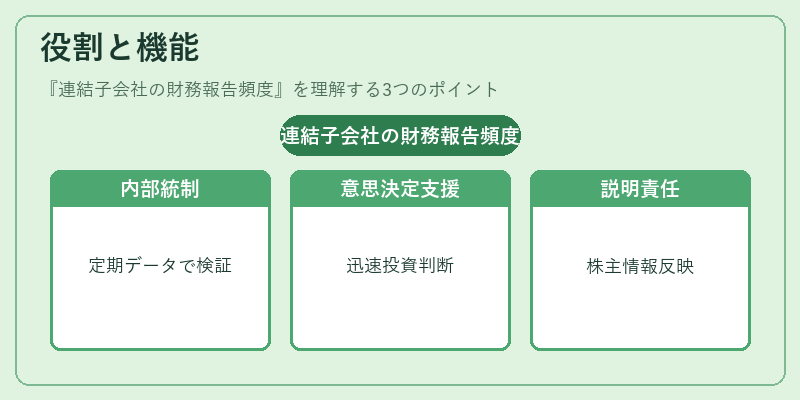
連結子会社の報告頻度は、以下のようなコーポレートガバナンス上の機能を担う。
1. 内部統制の実効性評価:定期的に財務データを受領することで、監査委員会や取締役会が子会社の業績とリスク管理体制を継続的に検証できる。
2. 意思決定支援:経営層は最新の財務情報を基に戦略的投資判断や資本配分を行うため、頻度が高いほど迅速な意思決定が可能となる。
3. 株主・市場への説明責任:親会社が連結報告を通じて株主へ情報提供する際に、子会社の業績変動を適時反映できる。
4. 規制遵守:金融商品取引法や企業統治コード等の外部監督機関から求められる情報開示要件を満たすために不可欠である。
特徴
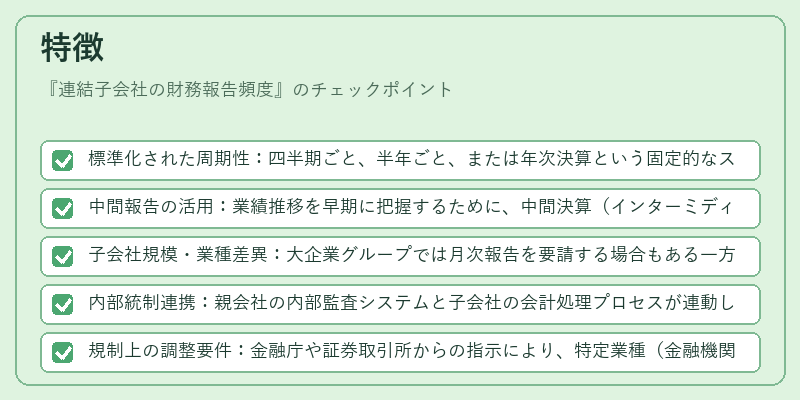
- 標準化された周期性:四半期ごと、半年ごと、または年次決算という固定的なスケジュールが多い。
- 中間報告の活用:業績推移を早期に把握するために、中間決算(インターミディエイト)や四半期決算が求められるケースが増加。
- 子会社規模・業種差異:大企業グループでは月次報告を要請する場合もある一方、スタートアップ系子会社は年次のみで十分とされる。
- 内部統制連携:親会社の内部監査システムと子会社の会計処理プロセスが連動し、データ整合性を確保する仕組みが設けられる。
- 規制上の調整要件:金融庁や証券取引所からの指示により、特定業種(金融機関・保険会社)ではさらに細かい頻度設定が求められる。
現在の位置づけ
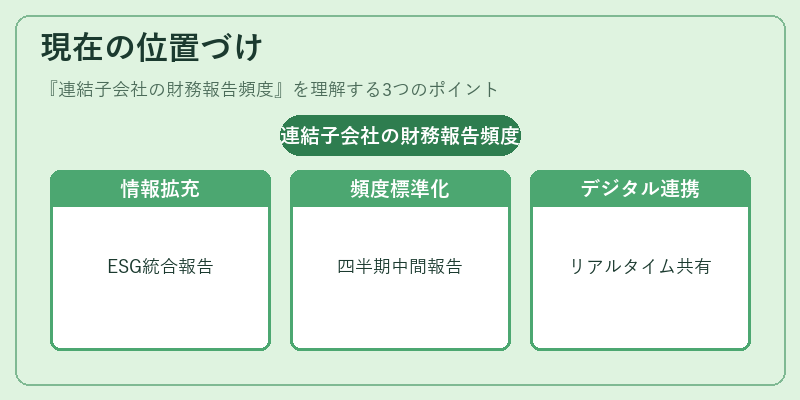
近年、ESG情報開示や統合報告書(Integrated Report)の普及に伴い、投資家は単なる財務指標だけでなく、持続可能性関連データも同時に把握したいと求めている。これを受けて、多くの親会社が子会社への情報提出頻度を高める方針を採用し、四半期ごとの中間報告を標準化している。また、日本企業統治コードは「透明性」「説明責任」の観点から、連結子会社の財務情報提供をより迅速かつ詳細にすることを推奨しており、内部統制システム(例:SOX法相当規定)と連動した報告体制が整備されている。さらに、デジタル化の進展により、リアルタイムでのデータ共有プラットフォームが導入されるケースも増加しており、これにより報告頻度が実質的に上昇しつつある。
続きを読むには確認が必要です