信託報酬実質負担額算定とは、投資信託やETFにおいて、投資家が実際に支払う費用を示す指標である。名目上の信託報酬率と異なり、分配金再投資や手数料控除後の「実質」負担額を算出することで、純リターンへの影響を正確に把握できる。
概要
投資信託・ETFは運用会社が管理費として信託報酬を徴収し、その金額は基準価額に対して一定の割合で設定される。従来の名目報酬率は、分配金や取引手数料などを差し引く前の値であるため、実際の投資家負担と乖離が生じることが多い。近年、投資家保護の観点から「実質信託報酬率」の開示が求められ、基準価額に対する正味費用を明示する算定手法が標準化された。これにより、アクティブファンドやパッシブファンド間での比較が容易になり、投資家はコスト構造を透明に理解できるようになった。
役割と機能
実質負担額算定は、投資家が得られる純リターンを正確に評価するための基礎データとなる。具体的には以下の場面で活用される。
1. ファンド選択:名目報酬率だけでなく実質負担額を比較し、低コスト投資先を選定できる。
2. パフォーマンス評価:分配金再投資や手数料控除後のリターンを算出することで、運用成績と費用効果を正確に測定できる。
3. 税務・会計処理:実質負担額は基準価額調整時に反映され、税金計算や損益分配の根拠となる。
特徴
- 名目報酬率との乖離を補正
名目報酬率は運用会社が設定する固定比率である一方、実質負担額は取引手数料や分配金再投資の影響を除外した実際の費用を示す。 - 分配金再投資効果の反映
分配金が再投資される場合、その分配金に対しても信託報酬が課税されるため、実質負担額は名目値より高くなるケースがある。 - 規制対応の一環としての開示要件
金融庁等の監督機関は投資家保護を目的に、実質信託報酬率の開示を義務付けている。これにより情報格差が縮小し、市場全体の透明性が向上した。
現在の位置づけ
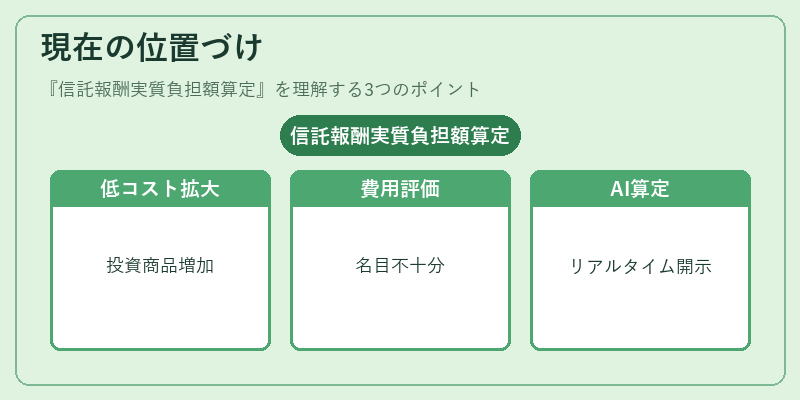
近年、低コスト投資商品(パッシブファンドやiDeCo対応ETF)が拡大する中で、実質負担額算定は不可欠な指標となっている。特にスマートベータ型ファンドでは、運用戦略自体が費用構造に影響を与えるため、名目報酬率だけでは評価できないケースが増えている。また、ETF市場では取引手数料と信託報酬の合算である「総コスト比率」が注目され、実質負担額算定との相関が深まっている。今後はAIによる自動算定ツールやリアルタイム開示プラットフォームが普及し、投資家が即座に正味費用を把握できる環境が整いつつある。
続きを読むには確認が必要です