NISA分離課税とは、NISA口座で得た投資利益に対して、通常の所得税・住民税を別途計算せず、非課税扱いとする制度である。
目次
概要
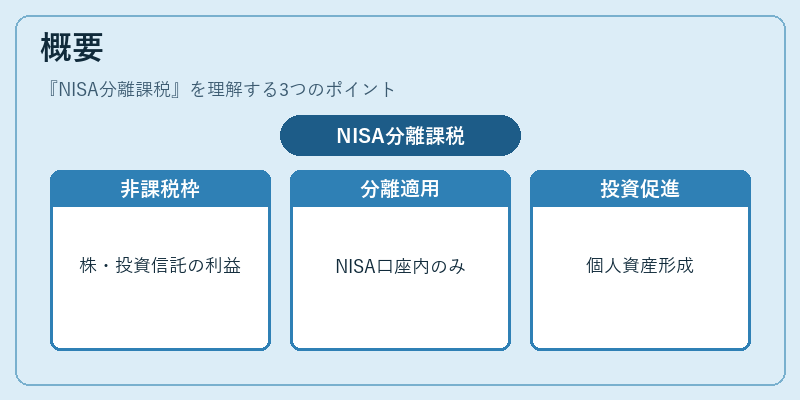
NISA(少額投資非課税制度)は、個人投資家が株式や投資信託等から得る配当・売却益を一定期間非課税にできる仕組みだ。分離課税は、この非課税枠内でのみ適用され、NISA口座外の取引には通常の課税が行われる。制度は投資意欲を喚起し、個人資産形成を促進する目的で設計された。
役割と機能
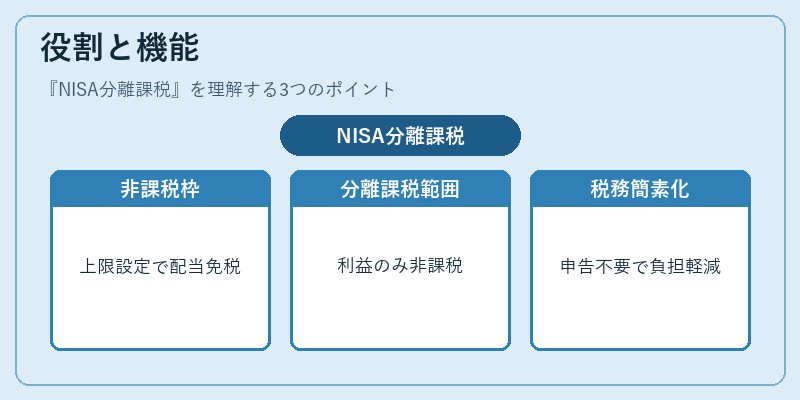
- 非課税枠の確定:NISA口座に入金した額を上限として、配当・売却益が非課税になる。
- 分離課税の適用範囲:投資元本は課税対象外であり、利益のみが非課税となる。
- 税務処理の簡素化:NISA口座内の取引は確定申告不要とされ、個人に対する税務負担を軽減する。
特徴
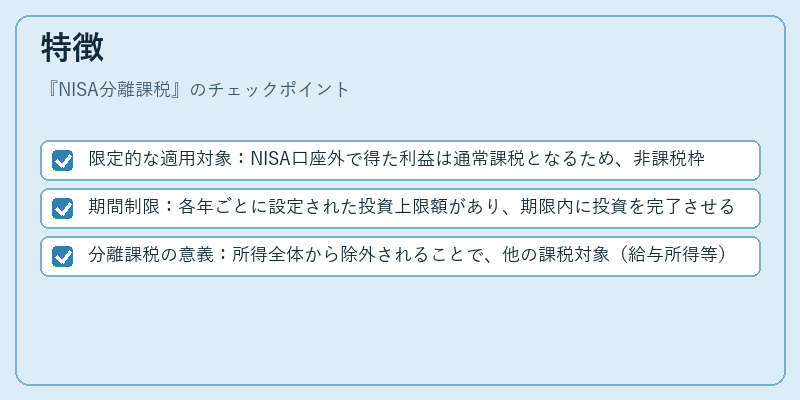
- 限定的な適用対象:NISA口座外で得た利益は通常課税となるため、非課税枠を超える取引には注意が必要。
- 期間制限:各年ごとに設定された投資上限額があり、期限内に投資を完了させる必要がある。
- 分離課税の意義:所得全体から除外されることで、他の課税対象(給与所得等)との相殺は不可。
現在の位置づけ
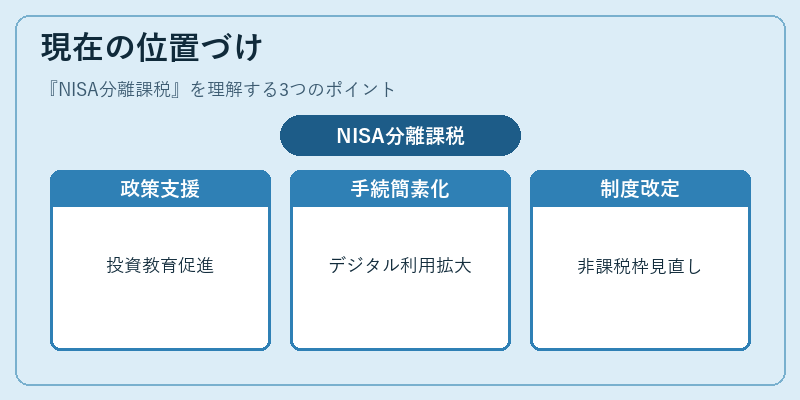
近年では投資教育や個人資産形成を支援する政策として重要視されている。金融機関はNISA口座開設手続きの簡素化を進め、デジタルプラットフォームでの利用が拡大している。また、新NISA制度への移行に伴い、非課税枠や対象商品が見直される動きが継続的に議論されている。
×
続きを読むには確認が必要です