障害者手当等受給者控除とは、障害者手当やその他の障害関連給付金を受け取る個人が所得税計算時に適用できる控除である。
目次
概要
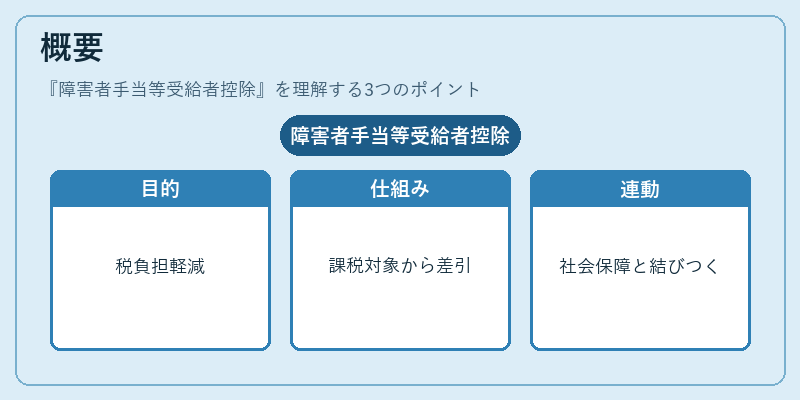
この控除は、障害を理由に生活資金を補助される被保険者の税負担軽減を目的として設置された。社会保障制度と連動し、障害手当等が所得に計上される際に、一定額を課税対象から差し引くことで実質的な負担を緩和する役割を果たす。
役割と機能
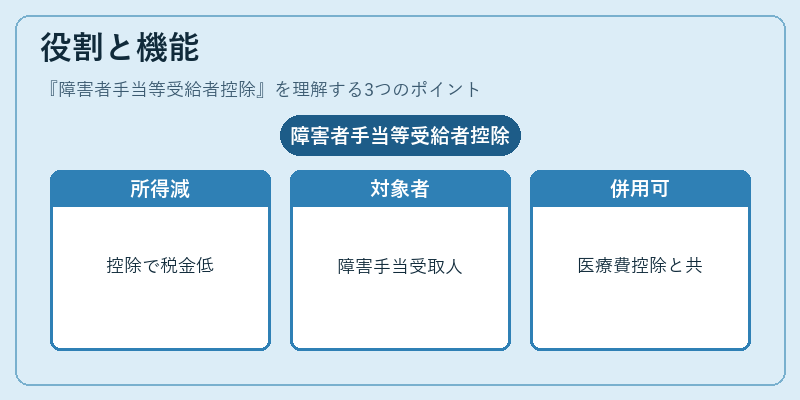
確定申告時に「障害者手当等受給者控除」を選択すると、所得金額が減少し、結果として所得税・住民税の計算基礎が低くなる。具体的には、障害手当や障害年金、障害者生活保護費などを受け取っている人が対象で、医療費控除や配偶者控除と併用できる点が特徴だ。
特徴
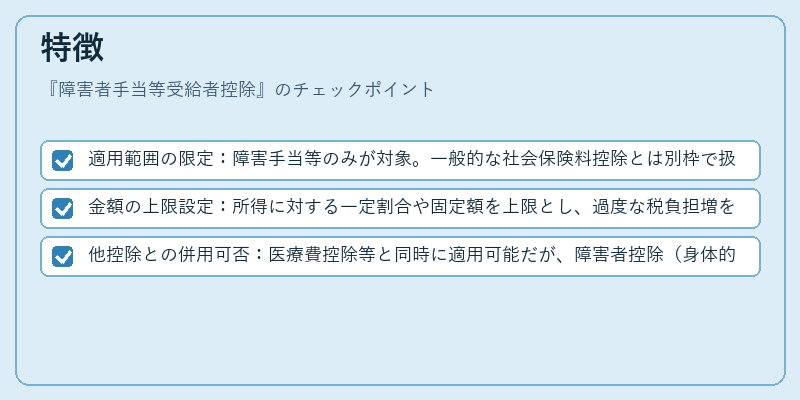
- 適用範囲の限定:障害手当等のみが対象。一般的な社会保険料控除とは別枠で扱われる。
- 金額の上限設定:所得に対する一定割合や固定額を上限とし、過度な税負担増を防止。
- 他控除との併用可否:医療費控除等と同時に適用可能だが、障害者控除(身体的・知的障害の程度による)とは重複しないよう設計されている。
現在の位置づけ
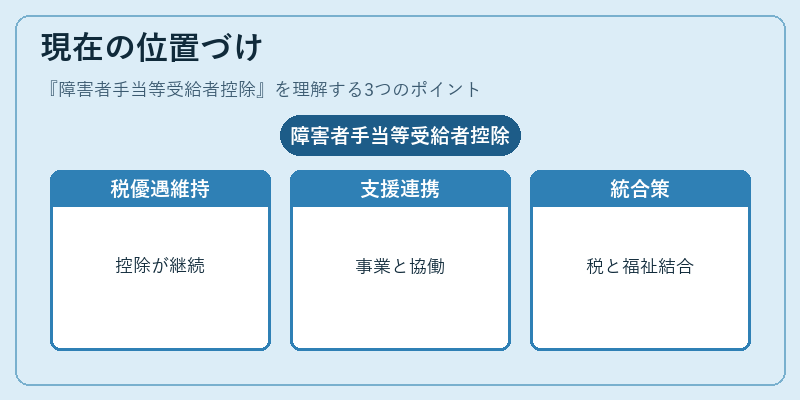
近年の税制改正でも引き続き維持されており、障害を有する個人にとって重要な税優遇策である。特定非営利活動法人等が行う障害者支援事業との連携も進められ、社会保障と税制の統合的アプローチとして注目されている。
×
続きを読むには確認が必要です