所得税の配当所得控除とは、個人が受け取る株式等の配当金に対して課される所得税額を算定する際に適用される、一定割合の控除である。
目次
概要
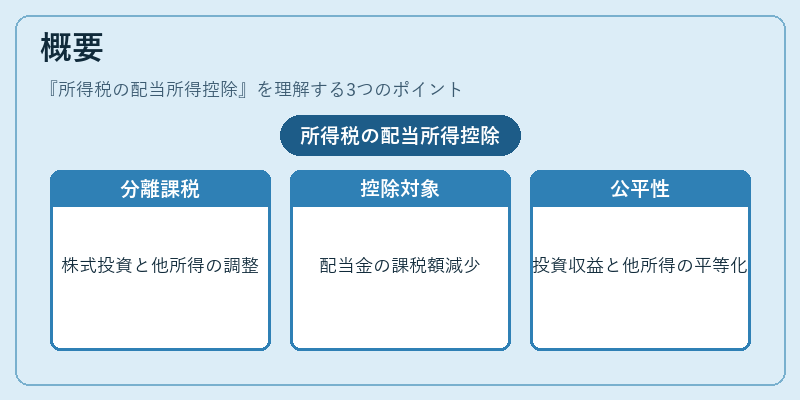
配当所得控除は、日本の所得税法において「分離課税」制度の一環として設けられた。個人が国内企業から受領した配当金のうち、実際に課税対象となる額を減少させることで、株式投資による収益と他の所得との公平性を図る目的で導入された。この控除は、配当金を「配当所得」として分類し、同一納税者内で他の所得(給与・事業所得等)とは別に課税される分離課税方式に基づく。
役割と機能
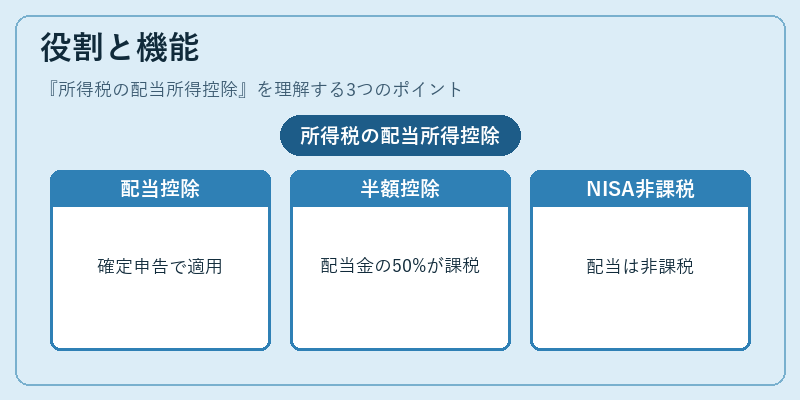
確定申告時に、株式や投資信託から得た配当金を「配当所得」として計上し、総合課税の対象外として処理する。国内企業から受け取った配当金は、一般的にその総額の半分が課税対象となり、残余の半分が自動的に控除される。この「50%控除」方式により、株式投資による利益を過度に重視しすぎないよう調整する。配当所得は他の損益通算や基礎控除と同時に適用でき、NISA口座で得た配当金は非課税となるため、配当所得控除は適用対象外になる。
特徴
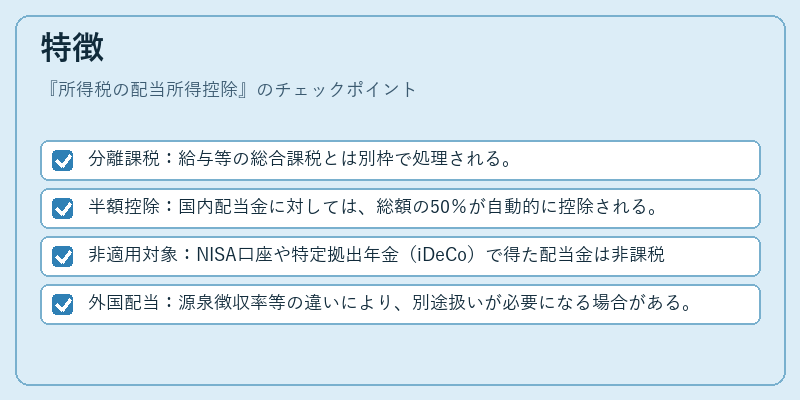
- 分離課税:給与等の総合課税とは別枠で処理される。
- 半額控除:国内配当金に対しては、総額の50%が自動的に控除される。
- 非適用対象:NISA口座や特定拠出年金(iDeCo)で得た配当金は非課税となり、本控除は不要。
- 外国配当:源泉徴収率等の違いにより、別途扱いが必要になる場合がある。
現在の位置づけ
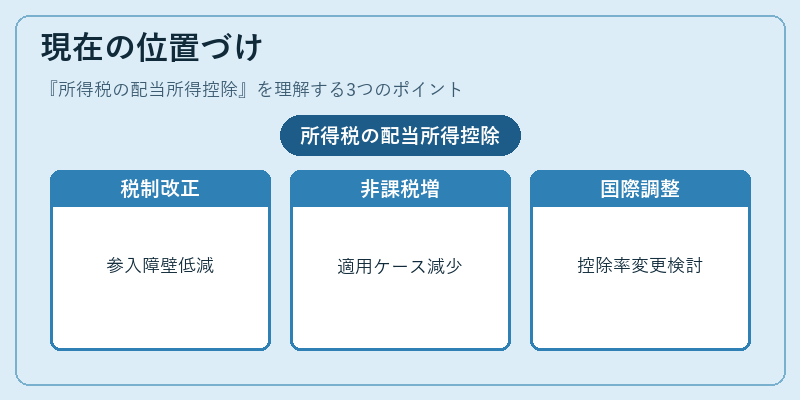
配当所得控除は、個人投資家にとって株式市場への参入障壁を低減しつつ、税負担を適正化する重要な役割を果たしている。近年の税制改正では、NISA枠の拡充や配当金源泉徴収率の見直しが進められ、配当所得控除自体は基本的に維持されるものの、非課税口座の利用促進によって実際に適用されるケースは減少傾向にある。さらに、国際的な税務協定(Pillar 2等)への対応として、外国配当の扱いが見直される可能性もあり、将来的には控除率や計算方法の変更が検討される余地が残っている。
×
続きを読むには確認が必要です