事業承継税制における贈与税の免除申請書提出期限とは、事業を承継する際に株式や資産を贈与した場合に、贈与税が課税されないように税務署へ所定の申請書を提出する必要がある期間である。
目次
概要
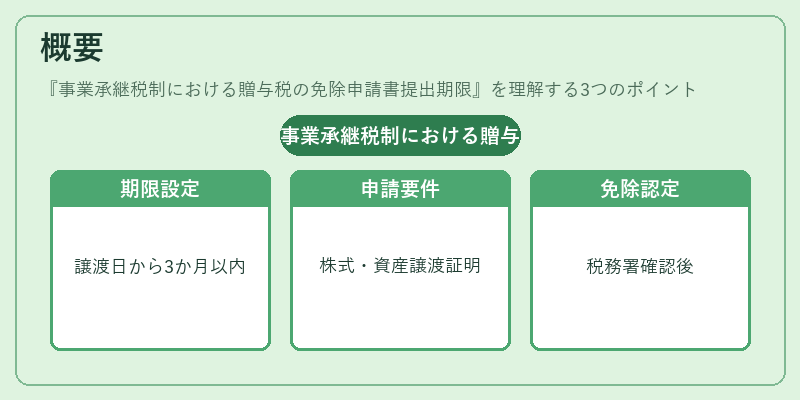
事業承継税制は、家族経営企業等の円滑な後継者への移転を促進し、税負担を軽減するために設けられた制度である。贈与税の免除を受けるには、株式や事業資産の譲渡が一定条件を満たすことを証明する申請書を税務署へ提出しなければならない。この申請書提出期限は、譲渡日から3か月以内に設定されている。期限内に申請が行われることで、税務署は承継者の適格性や事業の継続性を確認し、免除措置を正式に認定できる。
役割と機能
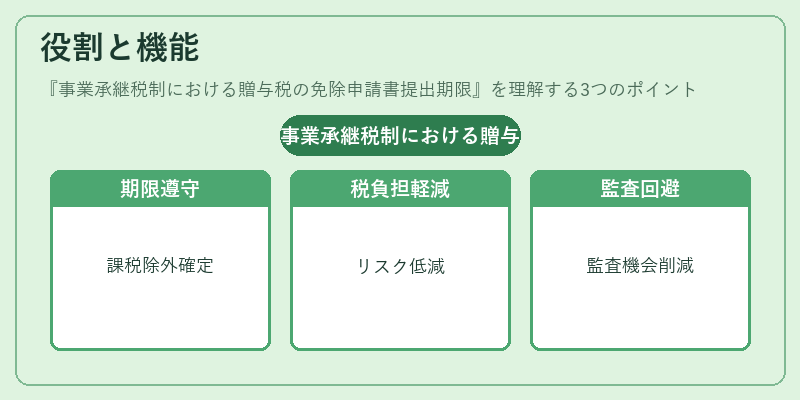
- タイムリーな税務処理:期限内提出により、税務署は贈与税の課税対象外として承継資産を正確に把握できる。
- 相続・贈与計画の安定化:遅延や不備が生じた場合、免除措置が無効となり、即座に贈与税が課税されるリスクがあるため、計画的な申請は承継者への負担軽減につながる。
- 行政監査の対象外化:期限内に正確な書類を提出することで、後日発生し得る監査や追加課税の可能性が低減される。
特徴
| 規定項目 | 事業承継税制特有 | 一般贈与税申請 |
|---|---|---|
| 提出期限 | 譲渡日から3か月以内 | 譲渡日から1年以内(通常) |
| 必要書類 | 専用「事業承継税制に係る贈与税の免除申請書」+添付資料 | 一般贈与税申告書と証明書類 |
| 対象資産 | 株式・事業関連資産(中小企業) | すべての贈与財産 |
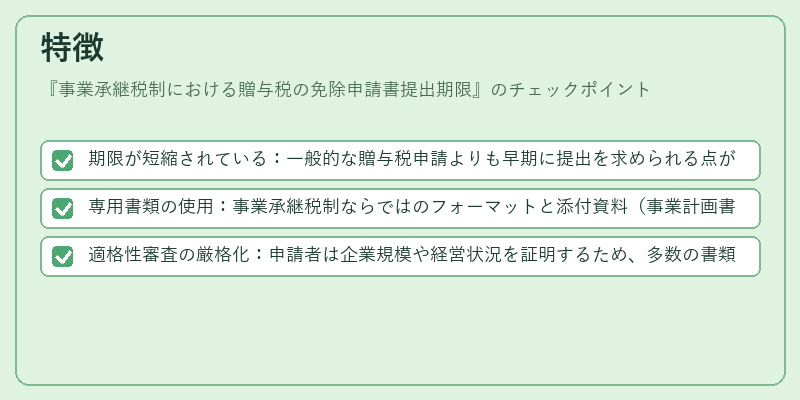
- 期限が短縮されている:一般的な贈与税申請よりも早期に提出を求められる点が特徴。
- 専用書類の使用:事業承継税制ならではのフォーマットと添付資料(事業計画書、株主名簿等)が必要である。
- 適格性審査の厳格化:申請者は企業規模や経営状況を証明するため、多数の書類提出が求められる。
現在の位置づけ
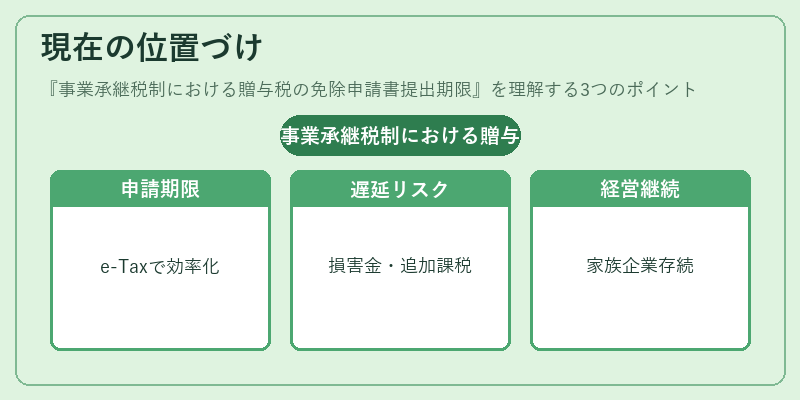
近年、少子高齢化に伴う中小企業の後継者不足が深刻化している背景から、事業承継税制は依然として重要な政策手段である。制度自体は大きく変更されていないものの、税務署側では電子申請(e-Tax)の導入により提出プロセスの効率化が進められている。また、期限を過ぎた申請については「遅延損害金」や追加課税が発生するため、企業経営者は計画的な書類準備と期限管理を徹底して行う必要がある。事業承継税制の適用は、単に税負担を軽減するだけでなく、家族経営企業の存続と地域経済への貢献という広範な意味合いを持つ。
×
続きを読むには確認が必要です