取得費の減額の適用除外とは、税法上において特定の資産に対して取得費を減額する控除が認められないケースを指す。
目次
概要
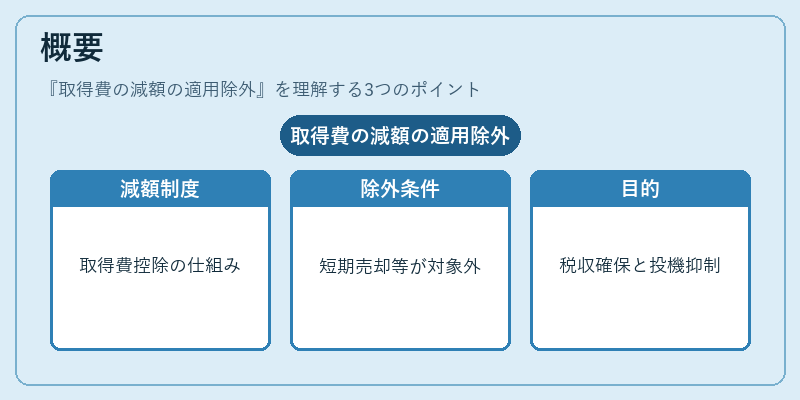
取得費の減額は、主に不動産や有価証券等の資産取得時に発生した諸経費(仲介手数料、登記費用、測量費など)を税務上の課税所得から控除できる制度である。これにより投資家は実際のキャッシュフローと課税ベースを一致させやすくなる。しかし、税法は一定の条件下でこの減額を適用不可とする規定も設けている。例えば、事業用不動産として長期保有しない短期間売却目的の物件や、特定の優遇措置(小規模宅地等の特例)に該当しないケースが代表的である。こうした適用除外は、税収確保と市場の過度な投機行為抑制を両立させるために設けられた防御策として位置づけられている。
役割と機能
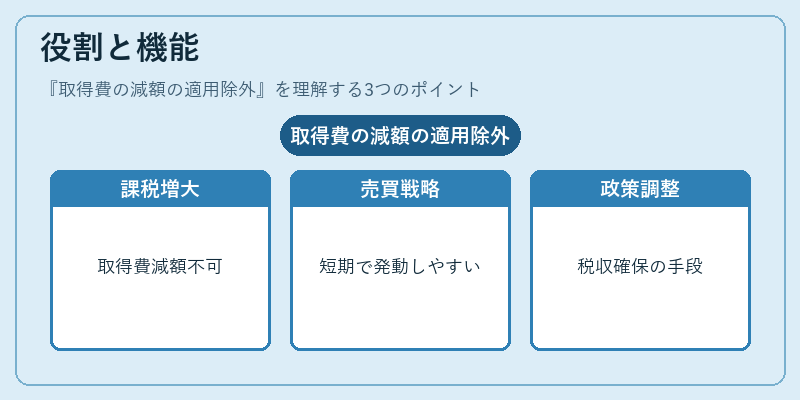
取得費の減額の適用除外は、税務計算上の「控除対象外」項目として扱われる。具体的には、課税所得を算定する際に、該当資産の取得費をそのまま原価として認識し、減額できないため、結果として課税ベースが増大する。これにより、投資家は利益確定時に高い税負担を受ける可能性がある。
- 売買タイミングの調整:短期売却を目的とした取引では減額適用除外が発動しやすく、長期保有によるキャピタルゲインの課税軽減策が働きにくい。
- 投資判断への影響:取得費の減額可否は投資リターン計算に直結するため、ポートフォリオ選択や売却戦略に重要な指標となる。
- 制度的バランス:税収確保と市場安定化を図るため、適用除外は政策調整のツールとして機能している。
特徴
| 特色 | 説明 |
|---|---|
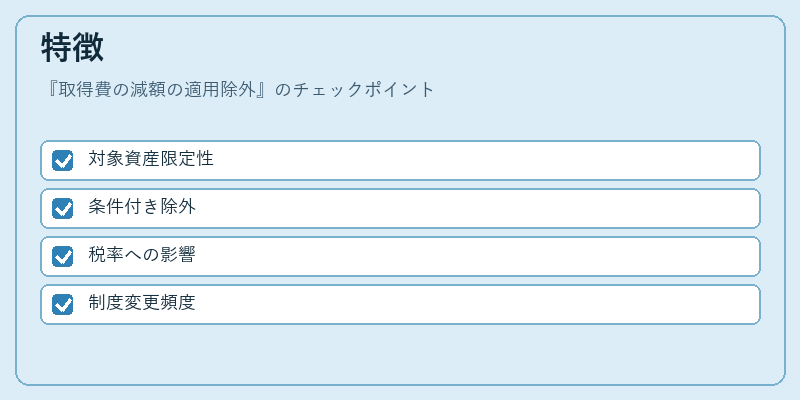
| 対象資産限定性 | 不動産のみならず、有価証券や特定の投資信託等に対しても適用除外が設定される。 |
| 条件付き除外 | 所有期間、用途変更、売却時期など複数要件を満たすことで除外が発動する。 |
| 税率への影響 | 減額が認められない場合、課税所得は増加し、結果として税率適用の上限に達しやすくなる。 |
| 制度変更の頻度 | 政策転換時に除外規定が見直されることが多く、投資家は最新法令を継続的に確認する必要がある。 |
取得費の減額と適用除外は同一語句内に含まれるものの、税務上では「控除可否」の二項択一で区別される。減額が可能なケースは投資家に有利だが、除外対象となるケースでは逆に課税負担が増大する点が顕著である。
現在の位置づけ
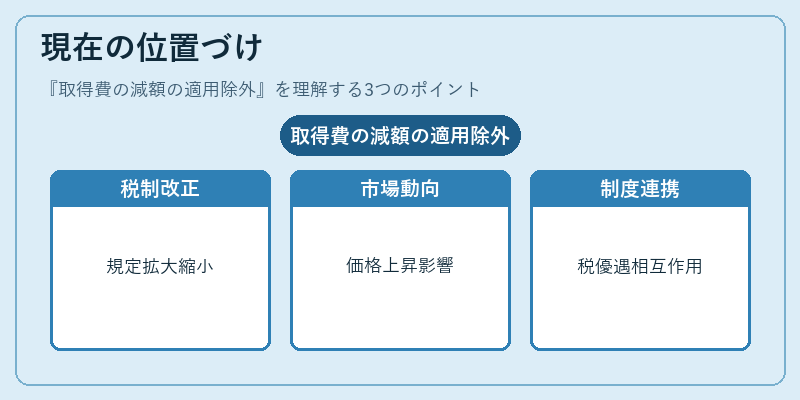
近年、税制改革や不動産市場の変動を受けて取得費の減額適用除外は再度注目されている。特に、住宅ローン控除やNISA・iDeCo等の個人投資制度と併せた際に、除外規定がどのように相互作用するかが議論の焦点となっている。
- 税制改正:所得税法や法人税法の改正で、短期売買に対する減額適用除外の範囲が拡大または縮小されるケースがある。投資家は改正内容を把握し、ポートフォリオ調整を行う必要がある。
- 市場動向:不動産価格の上昇や低金利環境により短期売買が増加すると、除外規定の影響が顕在化する。特に都市部の投資用物件では減額適用除外が頻繁に発生している。
- 制度的連携:NISAやiDeCo等の税優遇制度と併用した際、取得費の減額適用除外は課税ベースを大きく左右する。投資家は各制度の特徴を理解し、相互作用を最小化する戦略が求められる。
総じて、取得費の減額の適用除外は、税務上のリスク管理と市場行動の抑制という二重の機能を持ち、現代金融環境において不可欠な概念である。
×
続きを読むには確認が必要です