取得価額算定手順とは、不動産やREITの資産を購入する際に、実際に支払うべき金額を客観的に計算する一連の方法である。
目次
概要
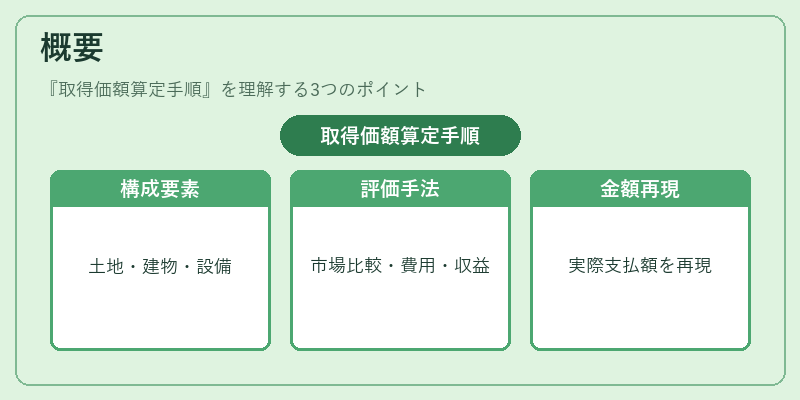
不動産取引では、取得価額が会計基準・税務上の評価対象となるため、その算定は重要な手続きである。土地・建物・付帯設備等を構成要素とし、市場比較法、費用法、収益還元法(NOI)など複数のアプローチを組み合わせて実際に支払われた金額を再現する。
役割と機能
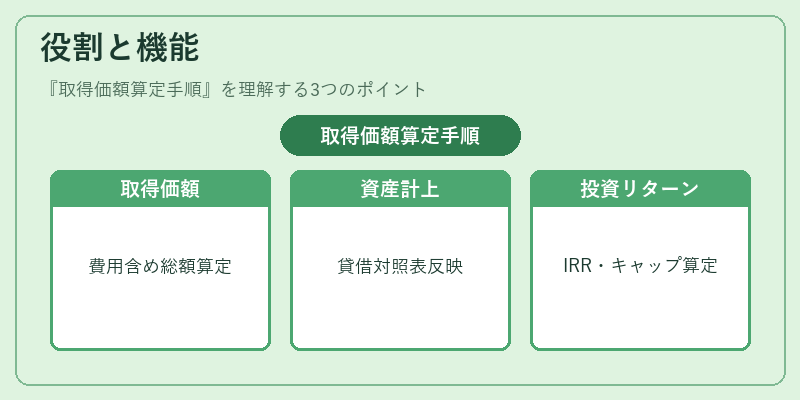
取得価額は貸借対照表上の資産計上価格として使用されるほか、担保評価や融資審査、投資リターン計算(IRR・キャップレート)に不可欠である。取引時に発生する登記費用・仲介手数料・税金等も含めて総額を算定し、実質的な負担を明示する。
特徴
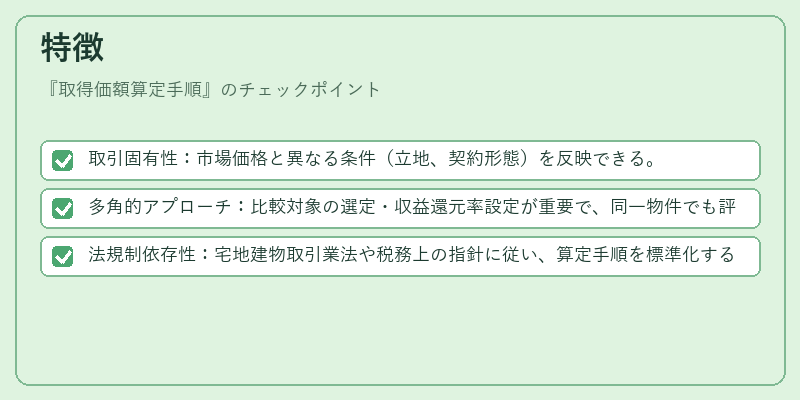
- 取引固有性:市場価格と異なる条件(立地、契約形態)を反映できる。
- 多角的アプローチ:比較対象の選定・収益還元率設定が重要で、同一物件でも評価結果に差が生じる。
- 法規制依存性:宅地建物取引業法や税務上の指針に従い、算定手順を標準化する必要がある。
現在の位置づけ
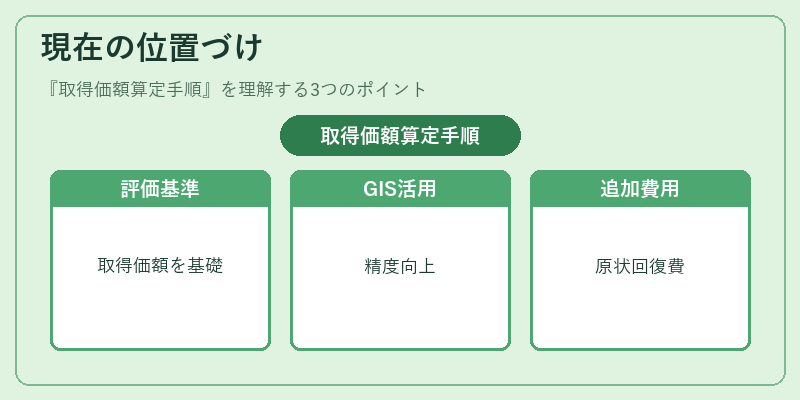
JREITインデックス構築時には基礎資産の取得価額が評価ベースとなり、投資家への情報開示も必須項目である。近年はGIS データや自動化評価モデル(AVM)を活用し、算定精度とスピードを向上させる動きが進む。また、サブリース契約や私募REITにおいては、原状回復費用等の追加項目も取得価額に組み込まれるケースが増加している。
×
続きを読むには確認が必要です