社会保険料控除上限額とは、所得税・住民税の計算において、個人が支払った社会保険料(健康保険・厚生年金・雇用保険等)のうち、一定額までを所得から差し引くことができる上限値である。
目次
概要
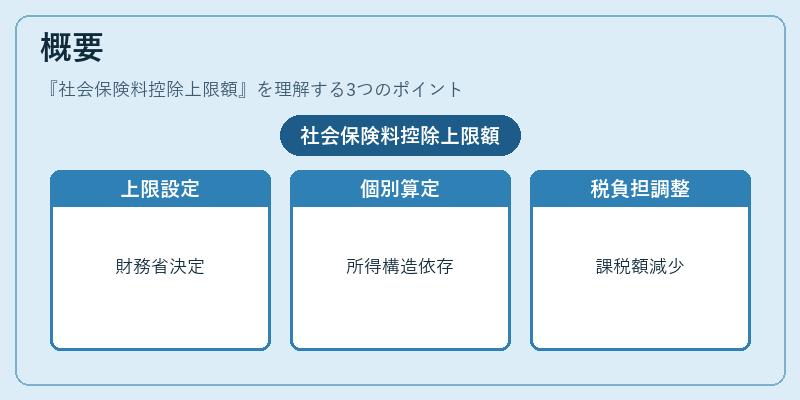
社会保険料控除は、国民の生活安定と税負担の軽減を目的として設けられた制度であり、その上限額は毎年財務省によって設定される。上限額は、給与所得者・自営業者など個人の所得構造や支払った保険料の種類に応じて算定されるため、一律の数値ではない。主に税制上の「軽減措置」として位置づけられ、社会保険制度への加入を促進しつつ、所得税・住民税の課税対象額を調整する役割を果たす。
役割と機能
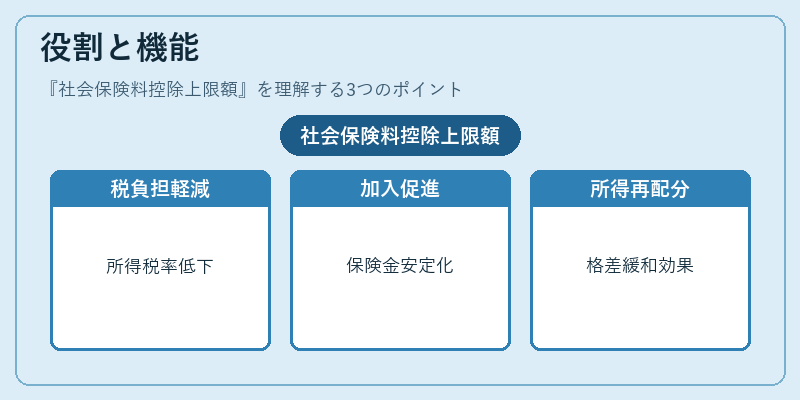
- 税負担の緩和 – 社会保険料を支払うことで生じる経済的コストを一部控除し、実質所得に対する税率を低減させる。
- 社会保障制度へのインセンティブ – 保険料負担の軽減が、加入意欲を高め、保険金支払体制の安定化につながる。
- 所得再配分 – 上限額は所得水準に応じて設定されるため、高所得者ほど控除上限が大きくなるケースもあり、所得格差の緩和効果を持つ。
- 税務管理の簡素化 – 上限額を設けることで、個別計算の煩雑さを減らし、確定申告や源泉徴収処理を効率化する。
特徴
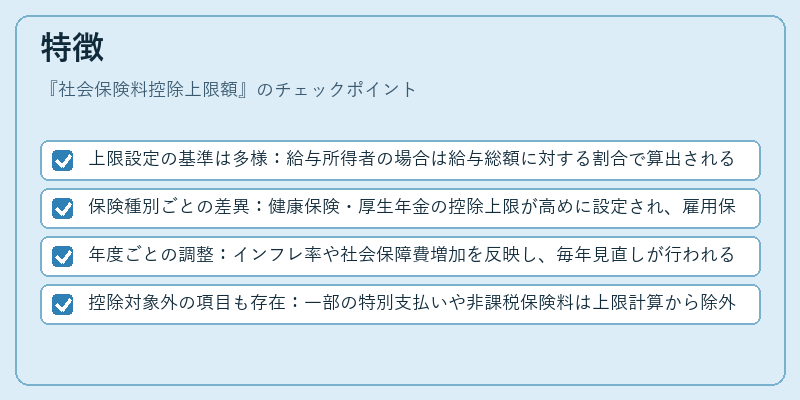
- 上限設定の基準は多様:給与所得者の場合は給与総額に対する割合で算出される一方、自営業者は事業所得と保険料負担額から決定される。
- 保険種別ごとの差異:健康保険・厚生年金の控除上限が高めに設定され、雇用保険や介護保険は比較的低い上限となっている。
- 年度ごとの調整:インフレ率や社会保障費増加を反映し、毎年見直しが行われる。
- 控除対象外の項目も存在:一部の特別支払いや非課税保険料は上限計算から除外される。
現在の位置づけ
近年では高齢化社会に伴う厚生年金負担増と、若年層の所得水準変動が背景となり、社会保険料控除上限額の見直し議論が活発化している。税制改正により、一定の所得階層で上限額を引き上げる案や、低所得者向けの特例拡充策が検討されている。また、iDeCo(個人型確定拠出年金)等の個別資産運用制度と併せて利用することで、税制優遇を最大化するケースも増えている。住民税における控除上限は所得税とは独立して設定されるため、地方自治体ごとの差異が生じる点も注目すべき特徴である。
×
続きを読むには確認が必要です