社会保険料控除の申請書類の提出期限とは、所得税の確定申告において社会保険料控除を受けるために必要な証明書等を税務署へ提出する時期である。
目次
概要
日本では個人が健康保険・厚生年金・国民年金などの社会保険料を支払った場合、所得税から一定額を控除できる制度が設けられている。これを「社会保険料控除」と呼び、確定申告時に証明書(社会保険料納付証明書等)を添付することで適用される。提出期限は、年末(12月31日)を起点として2か月以内、すなわち3月31日までと規定されている。期限内に提出しない場合、控除が認められない、あるいは後から申請手続きが必要になることがある。
役割と機能
- 税額計算の根拠:社会保険料控除を受けるためには、実際に支払った金額を証明する書類が必須であり、これにより正確な課税所得が算出される。
- 監査・検証機能:税務署は提出された証明書を基に控除の適正性を確認し、不正申請を防止する。
- 行政手続きの一環:確定申告と同時に行うことで、個人が一括して所得税関連の手続きを完了できる。
特徴
- 期限固定化:年末から2か月以内という明確な時間枠が設けられており、遅延は原則として許容されない。
- 書類種別の限定:社会保険料納付証明書や源泉徴収票に相当するもののみが対象であり、その他の領収書等は控除申請には使用できない。
- 電子化対応:e-Tax(国税庁のオンライン申告システム)ではPDF等のデジタル証明書をアップロード可能だが、紙媒体での提出も依然として認められている。
現在の位置づけ
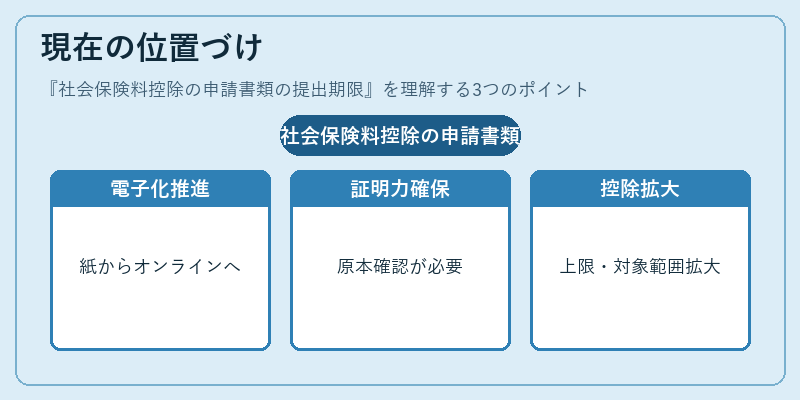
近年は電子申告の普及に伴い、紙ベースの証明書提出からオンライン化へ移行が進んでいる。税務署側はデジタル証明書の受理を拡充しつつも、監査時には原本確認を求めるケースがあるため、電子版でも正式な証明力を持たせる取り組みが続いている。また、社会保険料控除自体は所得税率の低減や高齢者・中小企業従業員への負担軽減策として重要視されており、法改正により控除額上限や対象範囲が拡大する動きも見られる。
×
続きを読むには確認が必要です