SOFRベース価格設定とは、米国の短期金利指標であるSOFR(Secured Overnight Financing Rate)を基準にして金融商品や債券の価格・利回りを決定する手法である。
目次
概要
SOFRは担保付きオーバーナイト取引市場から算出される実務的金利で、LIBORと比べて透明性が高く操作リスクが低い。金融機関はこの指標を用いて、社債・転換社債・カバードボンドなどの価格設定に移行しつつある。
役割と機能
SOFRベース価格設定は、金利スワップやオプション取引で基準金利として採用される。リスク管理上、担保付き市場の実態を反映することで、金利変動に対するヘッジ効率が向上し、投資家と発行体双方に公平な価格形成を提供する。
特徴
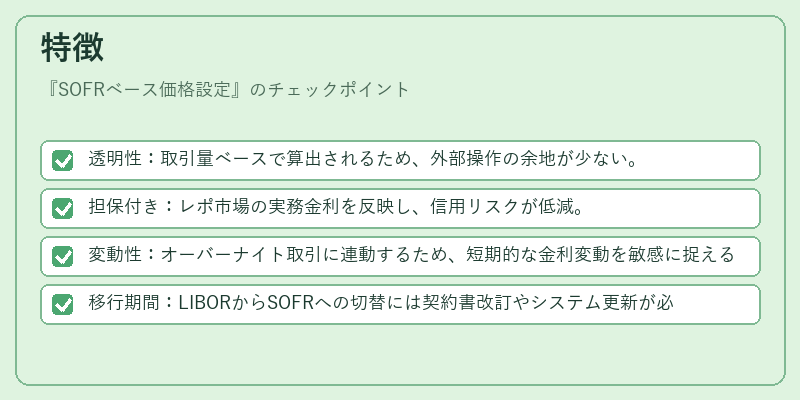
- 透明性:取引量ベースで算出されるため、外部操作の余地が少ない。
- 担保付き:レポ市場の実務金利を反映し、信用リスクが低減。
- 変動性:オーバーナイト取引に連動するため、短期的な金利変動を敏感に捉える。
- 移行期間:LIBORからSOFRへの切替には契約書改訂やシステム更新が必要で、段階的導入が進む。
現在の位置づけ
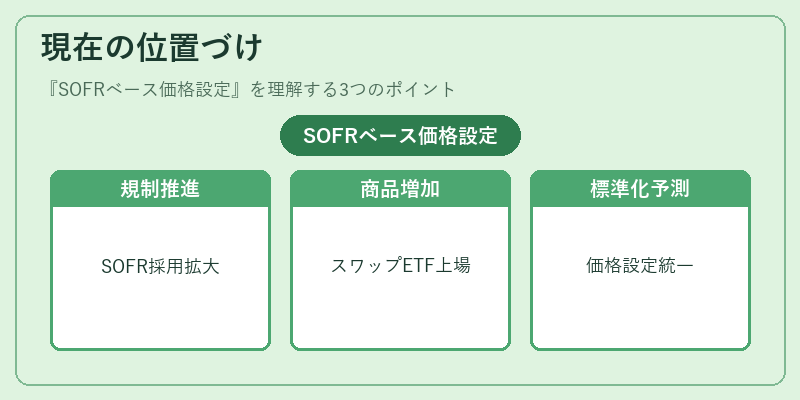
近年、金融規制当局は金利指標としてSOFRを推奨し、多くの国際証券取引所がSOFRベース商品を上場。市場ではSOFRスワップやETFが増加し、投資家はリスクプレミアムと流動性を比較検討できるようになった。金融機関は価格設定においてSOFRの採用率を高めつつあり、今後はさらに標準化が進む見込みである。
×
続きを読むには確認が必要です