損益通算における損失の繰越控除の計算例とは、確定申告で株式等の譲渡損失を翌年以降に持ち越し、将来の利益と相殺する際の具体的な数値計算手順を示したものです。
目次
概要
投資所得は「譲渡所得」として課税対象となりますが、同一年度内で生じた株式や投資信託などの譲渡損失は、他の金融商品から得られた利益と相殺できる「損益通算」が認められています。損失が残った場合、その額を最大3年間繰り越し、「繰越控除」として翌年以降の所得税計算に適用できます。この制度は、投資家の税負担を公平化し、資産運用のリスク調整機能として位置づけられています。
役割と機能
損益通算と繰越控除は、以下のような場面で活用されます。
- 株式譲渡損失:売却時に損失が出た場合、翌年以降の株式や投資信託の利益から差し引くことで課税所得を減らす。
- 不動産投資信託(REIT):配当金と譲渡益・損失を相殺できるため、キャッシュフロー調整に有効。
- 個人型確定拠出年金(iDeCo):運用益が課税対象外である一方、損失の繰越は非適用となる点に留意。
特徴
- 期間限定:最大3年間までしか繰り越せないため、早期確定申告が重要。
- 控除額上限:1年間で相殺できる損失の上限は、その年の譲渡所得金額に制限される。
- 分離課税との併用不可:NISA口座等の非課税制度内で発生した損益は、通常の確定申告とは別扱いとなり、繰越控除の対象外。
現在の位置づけ
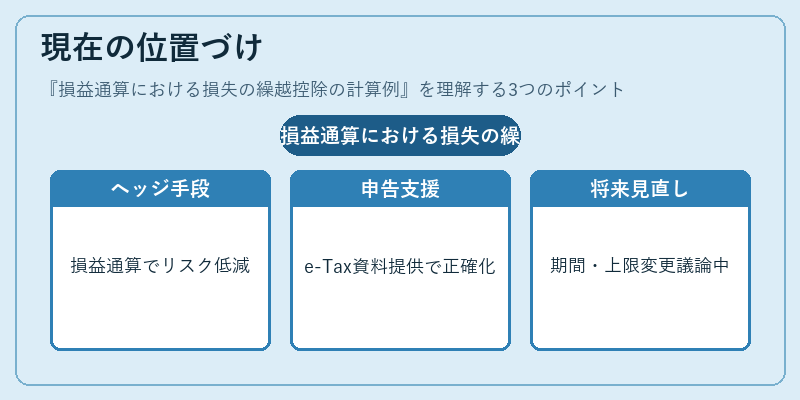
近年では投資家層が拡大し、株式市場のボラティリティも高まる中で、損益通算と繰越控除は税制上の重要なリスクヘッジ手段として注目されています。金融庁や税務署は、電子申告(e-Tax)の普及に伴い、計算例を含む解説資料を提供し、正確な適用を促進しています。また、国際的な税制調整の影響で、将来的に繰越期間や控除上限が見直される可能性も議論されています。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事