損益通算における損失の繰越控除の申請期間とは、確定申告時に損失を翌年度以降へ繰り越し、一定期間内に申請することで所得税・住民税から差し引くことができる制度である。
目次
概要
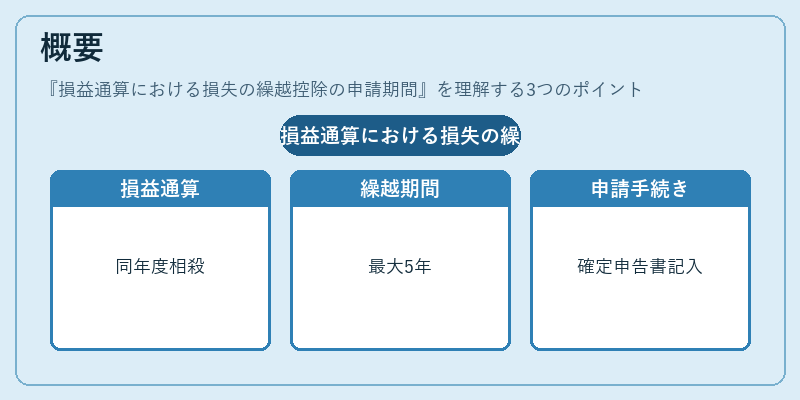
損益通算は投資や事業活動によって生じた損失を、同一課税年度または翌年度以降の利益と相殺する仕組みである。損失の繰越控除は、この通算機能の延長として設けられ、損失が発生した年に確定申告書で「繰越控除」の欄を記入し、翌年度以降に引き継ぐことができる。税法上では、損失は原則5年間までしか繰り越せないと規定されており、その期間内に申請しなければ消滅する。
役割と機能
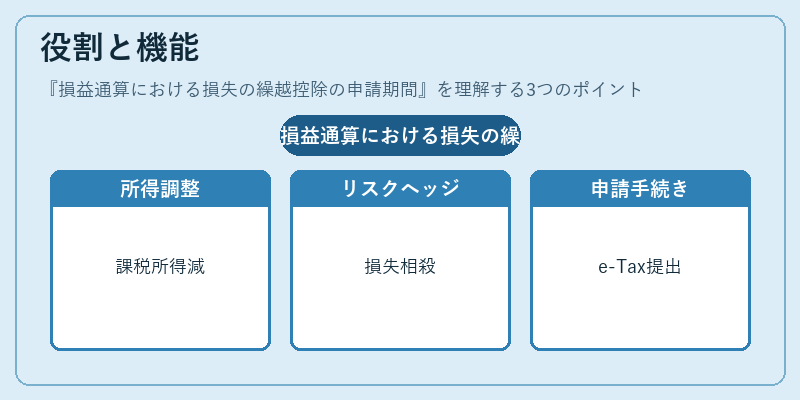
- 所得調整:投資家や事業者が不況期に確定した損失を、将来の利益から差し引くことで課税所得を減少させる。
- リスクヘッジ:市場変動による一時的な損失を翌年以降の収益で相殺できるため、投資判断に対するリスク管理が容易になる。
- 申請手続き:損失が発生した年度の確定申告期間内に「繰越控除」の項目を記入し、税務署へ提出する必要がある。電子申告(e-Tax)で簡易化されている。
特徴
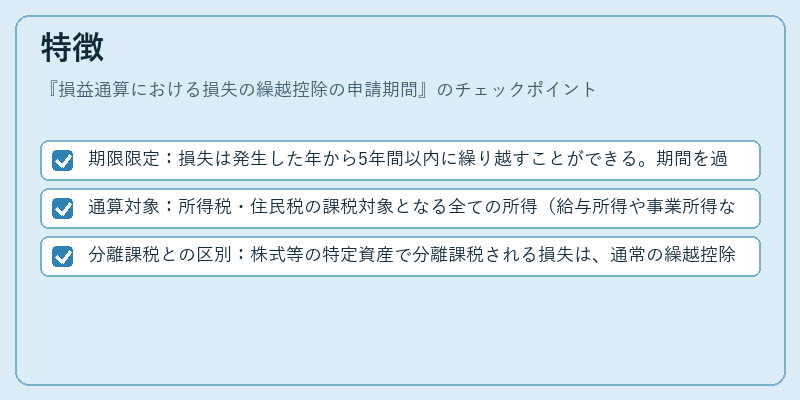
- 期限限定:損失は発生した年から5年間以内に繰り越すことができる。期間を過ぎた場合、損失は消滅する。
- 通算対象:所得税・住民税の課税対象となる全ての所得(給与所得や事業所得など)と相殺可能。
- 分離課税との区別:株式等の特定資産で分離課税される損失は、通常の繰越控除の対象外になる場合がある。
現在の位置づけ
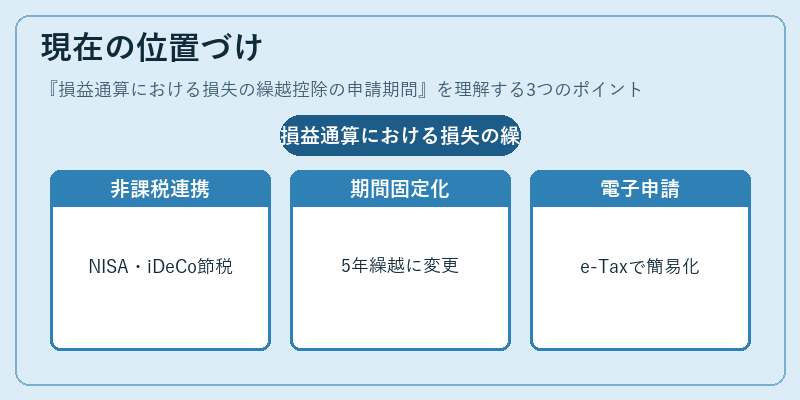
近年ではNISAやiDeCoなどの非課税投資制度と併用することで、個人投資家にとって重要な節税手段となっている。また、税制改正で繰越期間が5年間に固定化され、申請手続きはe-Taxを通じて電子化・簡易化された。これにより、損益通算の活用率は増加傾向にあり、投資戦略や税務計画において欠かせない要素となっている。
×
続きを読むには確認が必要です