損益通算における損失の繰越手続きとは、株式や投資信託等で発生した損失を翌年以降の同種所得と相殺できるように、税務署へ届出して残余損失を継続的に計上する制度である。
目次
概要
個人が確定申告時に株式等の譲渡損失を翌年以降に持ち越すことを可能にしたのは、投資家の税負担軽減と市場活性化を図るためである。損益通算は同一課税年度内で利益と損失を相殺できない場合に有効となり、繰越手続きはその延長線上に位置する。
役割と機能
- 税負担の平準化:投資活動による一時的な損失が将来利益と相殺され、所得税・住民税の負担を均等化する。
- 投資意欲の維持:長期的に損益通算を利用できることで、短期的な市場変動によるリスクを低減し、投資継続を促す。
- 税収安定化:損失が翌年以降に繰越されることにより、税務当局は予測可能な課税ベースを維持できる。
特徴
- 対象となる所得の限定性:株式・投資信託等の譲渡損失のみが対象であり、不動産や事業所得からの損失は別途処理。
- 繰越期間の上限:通常、最長5年間に制限される(具体的な年数は税法改正により変動)。
- 届出義務:確定申告書に「損益通算に係る損失の繰越控除」の欄を記入し、税務署へ提出する必要がある。
この手続きは自動ではなく、本人の積極的な届出が不可欠である。
現在の位置づけ
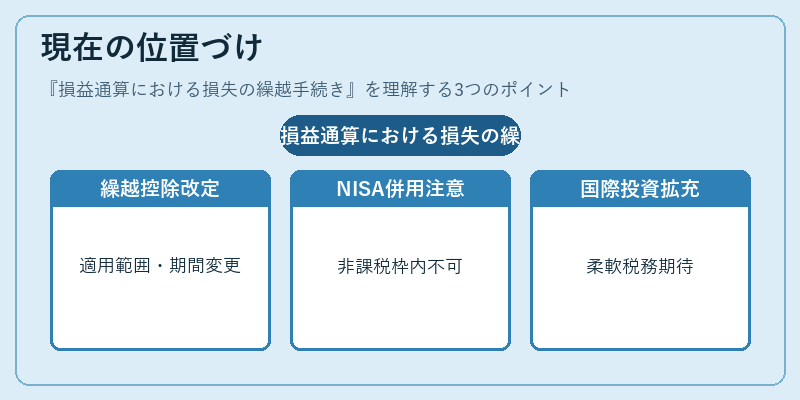
近年の税制改正により、投資家への優遇措置として繰越控除の適用範囲や上限期間が見直されている。特にNISA・新NISA制度との併用時には注意が必要で、非課税枠内での損益通算は原則不可とされるため、確定申告を行う際の計画性が重要となっている。また、国際的な投資家も対象に含める形で制度拡充が検討されており、将来的にはより柔軟な税務処理が期待される。
×
続きを読むには確認が必要です