スプレッド測定とは、債券の価格や利回りを比較して金利差を定量化する手法である。
概要
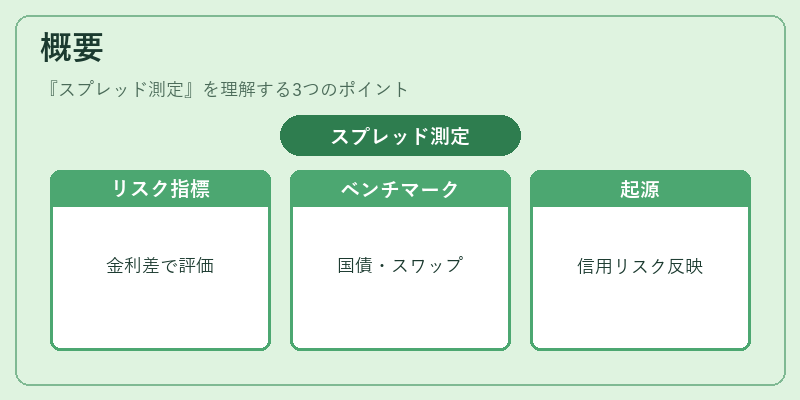
金融市場においては、同一期間・同一国際的信用格付けの債券間で生じる金利差が投資家のリスクプレミアムや市場期待を示す重要指標となる。スプレッド測定は、基準(ベンチマーク)と対象債券との利回り差を算出し、信用リスク・流動性リスク・金利環境の変化を数値化することで、市場参加者が投資判断やポートフォリオ管理に活用できるようにした。
ベンチマークとしては国債(例:10年米国国債、10年日本国債)やスワップレートが一般的であり、対象債券は社債・転換社債・カバードボンドなど多岐にわたる。スプレッド測定の起源は、金利市場の発展とともに信用リスクを価格に反映させる必要性が高まったことにある。
役割と機能
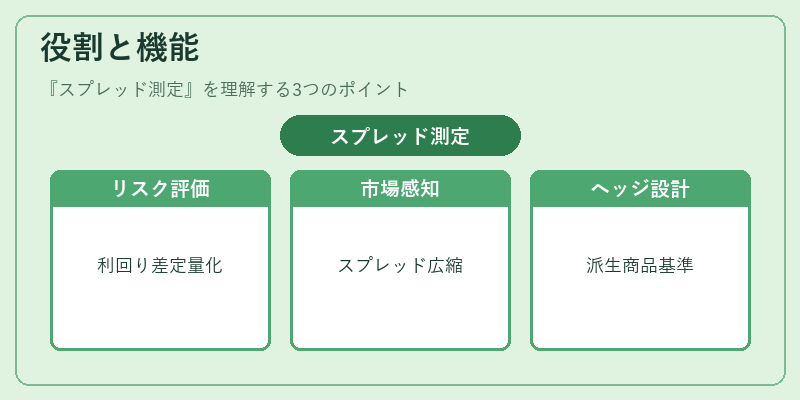
- リスクプレミアムの把握:信用格付けや流動性の違いによって生じる追加利回りを定量化し、投資家に対してリスク・リターンの関係を提示する。
- 市場センチメントの測定:金利スプレッドが広がると信用不安や景気後退期待が高まっていることを示唆し、逆に縮小すると市場の楽観感が強いと解釈される。
- ヘッジ戦略の設計:スプレッド変動リスクをヘッジするために、先物・オプション・スワップなど派生商品を組み合わせる際の基準値として利用される。
- 規制遵守と報告:金融庁や各国の監督機関が定める資本要件(e.g., Basel III)では、信用リスクに応じたスプレッドを用いた内部モデルが求められる。
特徴
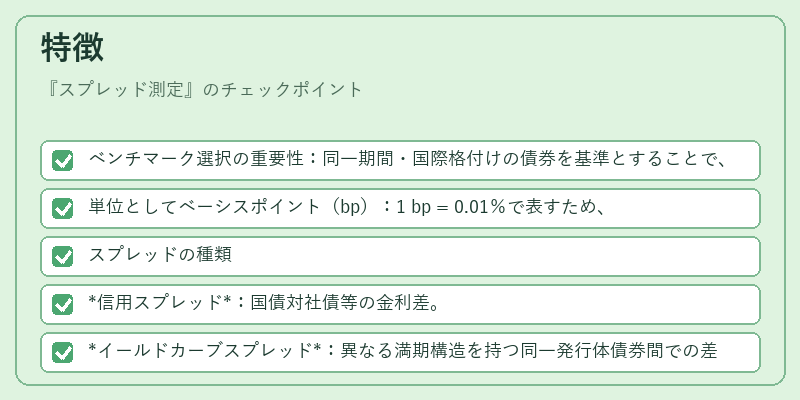
- ベンチマーク選択の重要性:同一期間・国際格付けの債券を基準とすることで、金利差は純粋な信用リスクや流動性リスクに帰着できる。
- 単位としてベーシスポイント(bp):1 bp = 0.01%で表すため、微小変化も正確に把握できる。
- スプレッドの種類
- 信用スプレッド:国債対社債等の金利差。
- イールドカーブスプレッド:異なる満期構造を持つ同一発行体債券間での差。
- リスクフリー・スプレッド:無リスク資産(例:国債)対市場平均金利との差。
- 計算方法:実際には、対象債券のクーポンや割引価格からYTMを求め、ベンチマークYTMと差し引くことでスプレッドが得られる。
- 流動性調整:市場で取引されにくい債券は、流動性プレミアムを加味してスプレッドが拡大する点が特徴。
現在の位置づけ
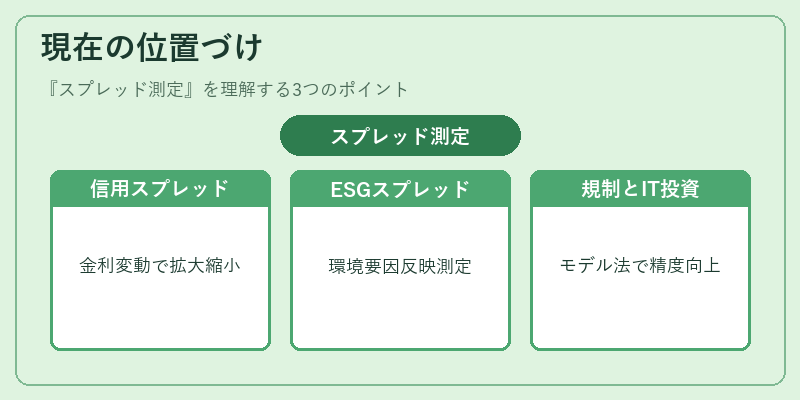
近年、低金利環境と金融規制強化によって信用スプレッドは長期的に縮小傾向にある一方で、地政学的不安や金融危機時には急激な拡大が観測される。デジタル資産やESG投資の台頭に伴い、環境・社会・ガバナンス要因を反映したスプレッド(ESGスプレッド)も注目されている。
規制面では、Basel III以降の内部モデル法(IRB)の適用で信用リスク評価にスプレッドが不可欠となり、金融機関はデータ品質・計算精度を高めるためのIT投資を進めている。市場参加者は、AIや機械学習を活用したリアルタイムスプレッド分析ツールを導入し、迅速な意思決定を図っている。
また、国際的に統一されたベンチマーク(例:米国10年国債)への依存度が高まる中、各国の金利政策変更やスワップ市場の発展はスプレッド測定手法にも影響を与えている。今後も金融商品多様化と規制環境の変化に応じて、スプレッド測定は投資リスク管理・価格形成に不可欠な指標として位置づけられ続ける見込みである。
続きを読むには確認が必要です