スプレッドオプション戦略とは、二つの金利や債券間の差(スプレッド)を対象としたデリバティブ取引において、特定の条件下で利益を得ることを目的とする一連の手法である。
概要
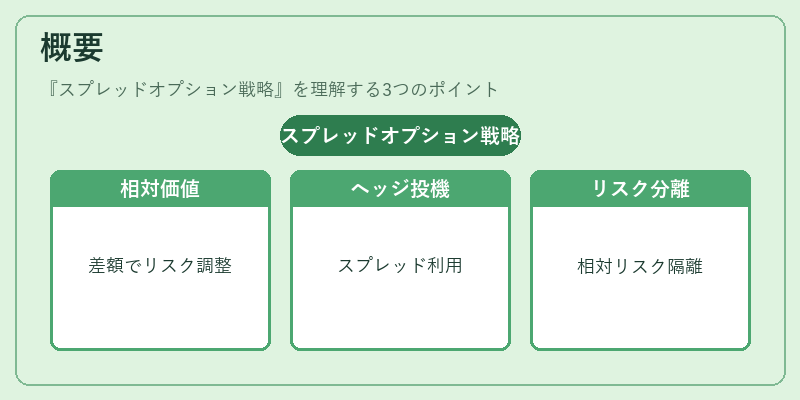
スプレッドオプション戦略は、金利・債券市場における相対価値(basis)を操作するために開発された。従来の単一金利オプションやクレジットデリバティブとは異なり、基礎となる二つの水準間の差額を対象とすることで、ポートフォリオ全体のリスク・リターンプロファイルを細かく調整できる。
スプレッドは、国債利回りとLIBOR(あるいはSOFR)との関係、同種の社債間の格付差異、または異なる満期層の国債間で観測されることが多く、金融機関や投資ファンドはこれらを利用してヘッジングや投機的ポジションを構築する。
市場の利回り曲線が変動するとき、個別金利の変化とスプレッドの変化は必ずしも同一ではないため、スプレッドオプションにより相対的なリスクを分離・管理できる点が重要である。
役割と機能
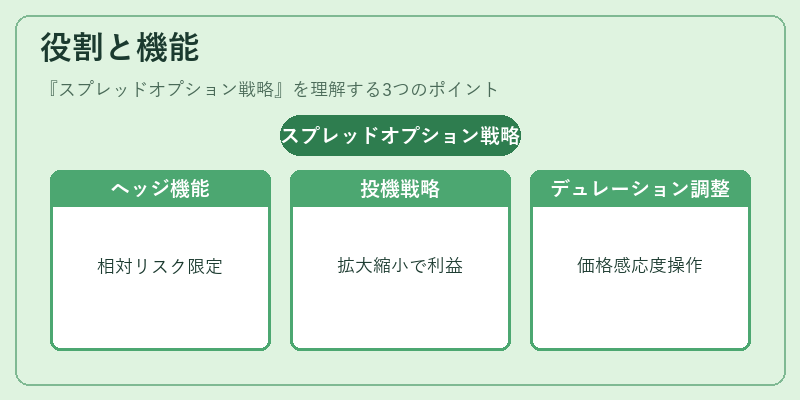
- ベースリスクヘッジ:金利差が発生する取引(例:国債と社債のキャッシュフロー差)に対し、スプレッドオプションを購入・売却することで、相対的な価格変動リスクを限定できる。
- 相対価値投機:市場が予想外のスプレッド拡大/縮小を経験した際に、オプションの権利行使で利益を得る。特に金利差が急激に変動する金融危機期や政策変更時に活用される。
- デュレーション・コンベクシティ調整:スプレッドオプションは、基礎となる債券の価格感応度(デュレーション)を間接的に操作できる。例えば、国債と同満期社債のスプレッドに対するコールを保有すると、金利上昇時に国債が社債よりも相対的に価値が下がるリスクを抑制できる。
- 流動性向上:オプション市場は通常、現物市場よりも取引量が多く、スプレッドの変動に迅速に対応できるため、ヘッジの実行コストを低減する。
特徴
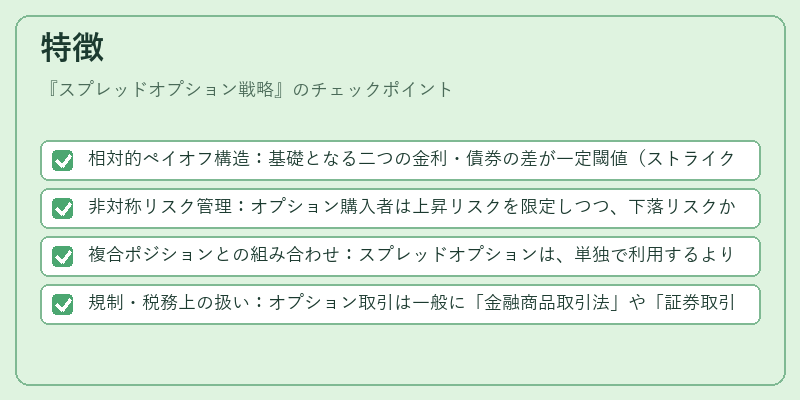
- 相対的ペイオフ構造:基礎となる二つの金利・債券の差が一定閾値(ストライク)を超えたときにのみ利益が発生し、未達成時は損失が限定される。
- 非対称リスク管理:オプション購入者は上昇リスクを限定しつつ、下落リスクから保護できる一方、売り手はプレミアム収入とともに相場の変動に曝露される。
- 複合ポジションとの組み合わせ:スプレッドオプションは、単独で利用するよりも、金利スワップやクレジットデリバティブなど他のデリバティブと組み合わせて使用すると、より高度なヘッジ戦略を構築できる。
- 規制・税務上の扱い:オプション取引は一般に「金融商品取引法」や「証券取引等監視委員会」の監督対象であり、プレミアムの損益計上方法が確定している。
現在の位置づけ
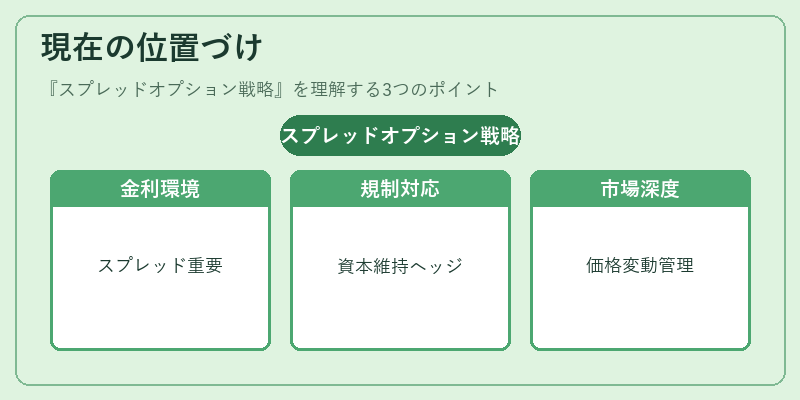
近年の低金利・長期的な政策金利環境において、スプレッドオプションは特に重要性を増している。国債と社債間の格付差や、LIBORからSOFRへの移行による基準金利変動が大きく影響するため、投資家は相対的なリスクを管理する手段としてこの戦略を採用するケースが増えている。
また、量的緩和政策の終了や金融規制強化(バーゼルIII・IV)により、銀行は自己資本比率を維持しつつもリスク調整後のリターンを最大化する必要があるため、スプレッドオプションを利用したヘッジングが普及している。
流動性面では、主要国債と同満期社債間のスプレッドに対する取引は比較的活発であり、取引コストは低いものの、市場深度や価格変動性を考慮したリスク管理が不可欠となっている。
総じて、スプレッドオプション戦略は固定収益資産に対する高度な相対価値ヘッジ・投機手段として、金融機関・アセットマネージャーのポートフォリオ構築において欠かせない要素となっている。
続きを読むには確認が必要です