損失繰越とは、税務上で発生した当期の純損失を翌年度以降に持ち越し、課税所得と相殺できる制度である。
目次
概要
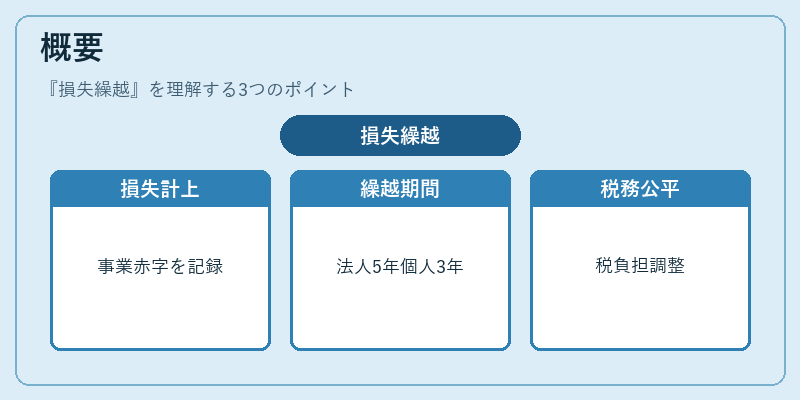
企業や個人事業主が事業活動に伴い赤字を計上した場合、その損失額は一定期間(法人税では5年、個人所得税では3年)にわたり繰越可能となる。これは経営の安定化と税負担の公平性を図るために設けられた枠組みである。
役割と機能
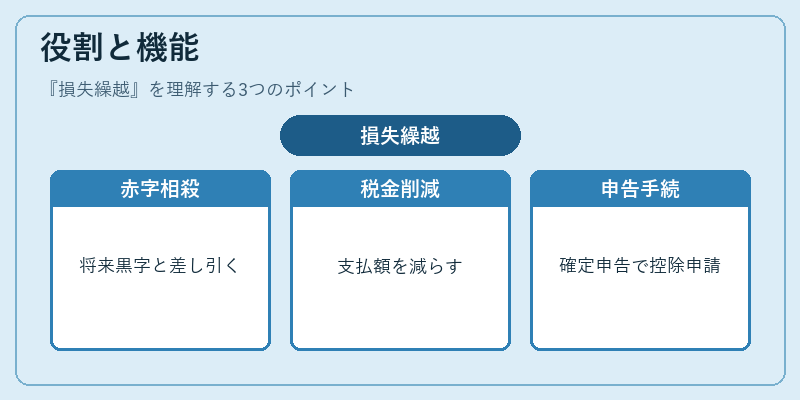
損失繰越は、事業再建期や投資拡大初期に発生する一時的な赤字を将来の黒字と相殺し、税金支払額を減少させる。個人の場合は確定申告で「損失繰越控除」として申請でき、所得税・住民税の計算に直接影響する。
特徴
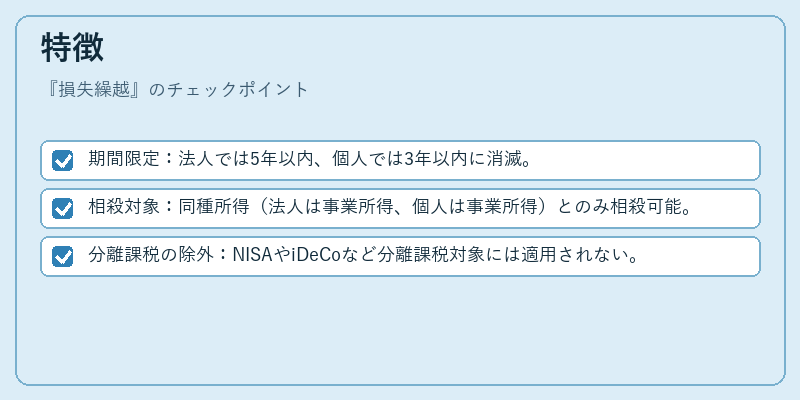
- 期間限定:法人では5年以内、個人では3年以内に消滅。
- 相殺対象:同種所得(法人は事業所得、個人は事業所得)とのみ相殺可能。
- 分離課税の除外:NISAやiDeCoなど分離課税対象には適用されない。
現在の位置づけ
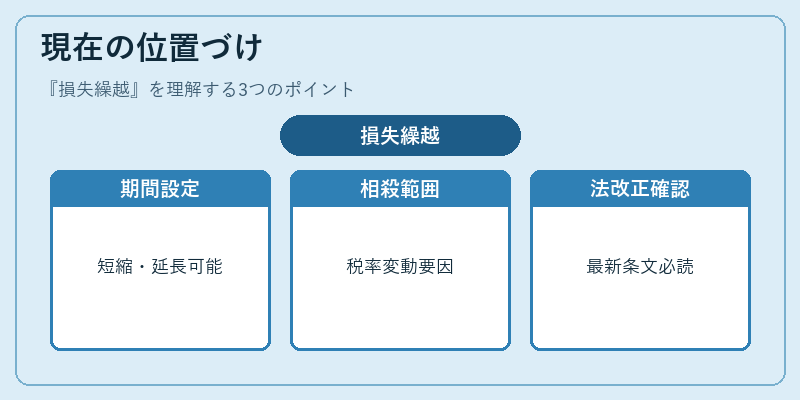
近年、企業再編・スタートアップ支援策として損失繰越制度は重要視されている。税制改正により持ち越し期間や相殺範囲が見直されるケースもあるため、最新法令を確認することが不可欠である。
×
続きを読むには確認が必要です