損益通算可能年度期間とは、投資等で生じた損失を、同一課税年内または一定の将来年度において利益と相殺できる期間を指す。
目次
概要
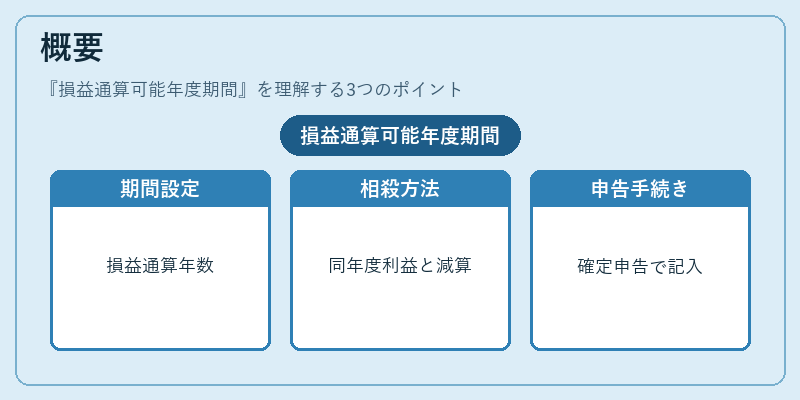
損益通算可能年度期間は、所得税法上の「損失繰越」制度の一部である。株式や投資信託等の譲渡損失が発生した場合、同年に得た譲渡利益と相殺し、課税所得を減少させることができる。この仕組みは、投資家が市場の変動によって一時的に被る損失を長期的な税負担へ転嫁することで、投資意欲を維持する目的で設けられた。確定申告時に「損益通算」欄を記入し、前年や翌年の利益と相殺できる損失額を計上することで実現される。
役割と機能
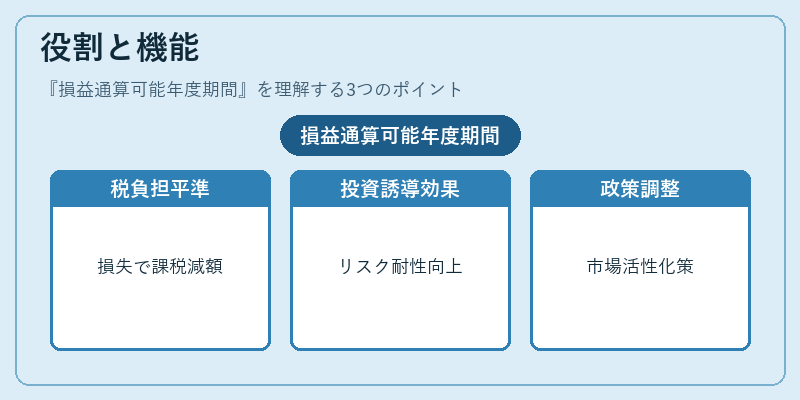
- 税負担の平準化 – 損失が発生した年度に課税所得を減らすことで、投資家のキャッシュフローを安定させる。
- 投資行動への誘導 – 市場変動に対するリスク耐性を高め、長期的な資産形成へとつながる。
- 税制調整手段 – 政府は損益通算期間を設定・変更することで、投資市場の活性化や税収確保のバランスを図る。
実務上は、株式等の譲渡損失が発生した場合に「損益通算可能年度期間」内であれば、翌年以降の利益と相殺できる。ただし、NISA口座やiDeCoなど非課税・税優遇制度では、損益通算自体が認められないケースが多く、別途規定に従う必要がある。
特徴
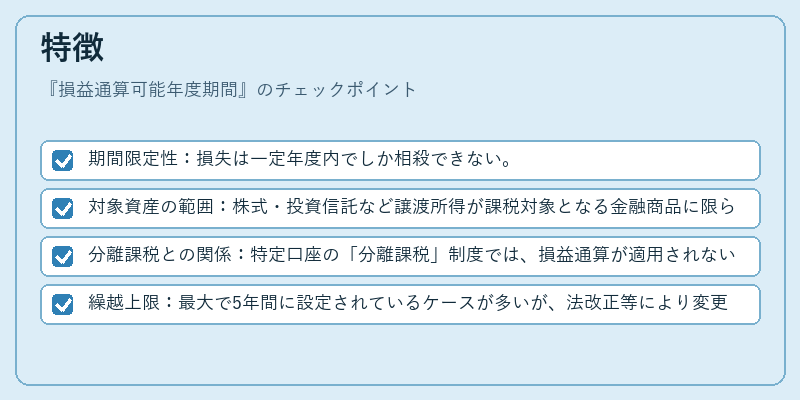
- 期間限定性:損失は一定年度内でしか相殺できない。
- 対象資産の範囲:株式・投資信託など譲渡所得が課税対象となる金融商品に限られる。
- 分離課税との関係:特定口座の「分離課税」制度では、損益通算が適用されないため、同一年度内での相殺は不可。
- 繰越上限:最大で5年間に設定されているケースが多いが、法改正等により変更可能。
これらの特徴は、税制全体のバランスを保つために設計されており、投資家が損失を有効活用できる一方で、過度な税回避行為を抑制する役割も担っている。
現在の位置づけ
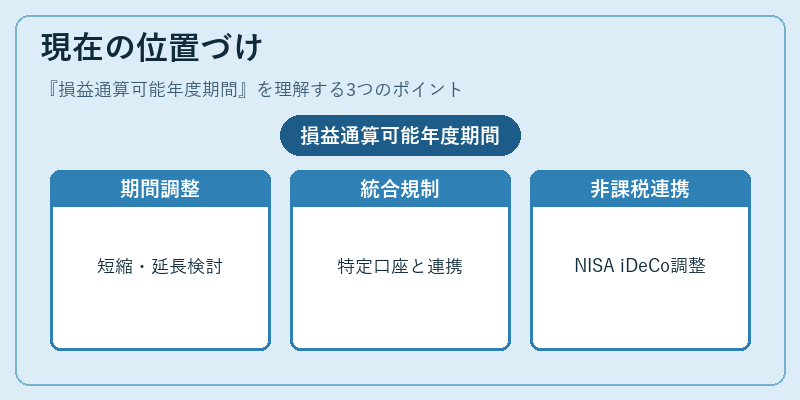
近年の税制改正では、損益通算可能年度期間に対して以下のような動きが見られる。
- 期間短縮・延長の検討 – 経済状況や投資環境の変化を踏まえ、5年間から3年間への短縮案や逆に7年間への延長案が議論されている。
- 特定口座との統合 – 分離課税と損益通算の適用範囲を明確化し、混乱を減らすためのルール整備が進められている。
- 非課税制度との連携 – NISAやiDeCoにおける損失処理の枠組みを再検討し、投資家の税負担軽減策として位置づけられる可能性がある。
これらは、投資市場の健全な発展と税収確保の両立を図るために重要であり、損益通算可能年度期間は今後も税制政策の中核的要素として注目され続けるだろう。
×
続きを読むには確認が必要です