SOX内部統制監査証言保管とは、米国のサーベンス・オクスリー法(SOX法)に基づき、企業が実施する内部統制監査における証言を記録し、一定期間保存する手続きを指す。
目次
概要
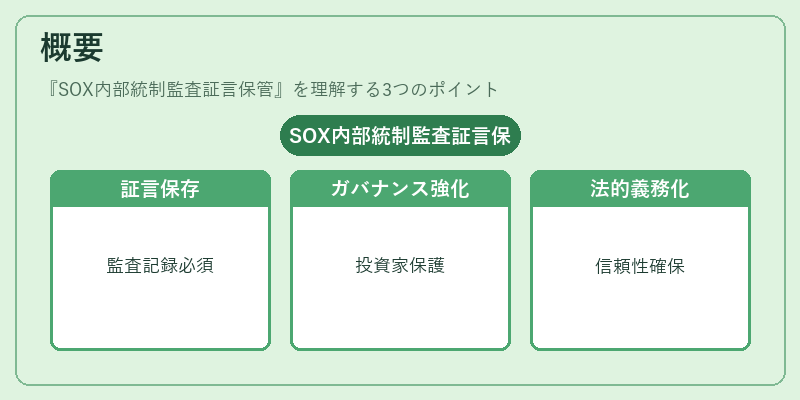
SOX法は、上場企業の財務報告の信頼性確保を目的として制定された。内部統制監査の過程で、外部監査人や内部監査担当者が行う証言(口頭・書面)を文書化し、保存する義務は同法に明記されている。この要件は、企業のガバナンス体制強化と投資家保護を図るために設けられた。
役割と機能
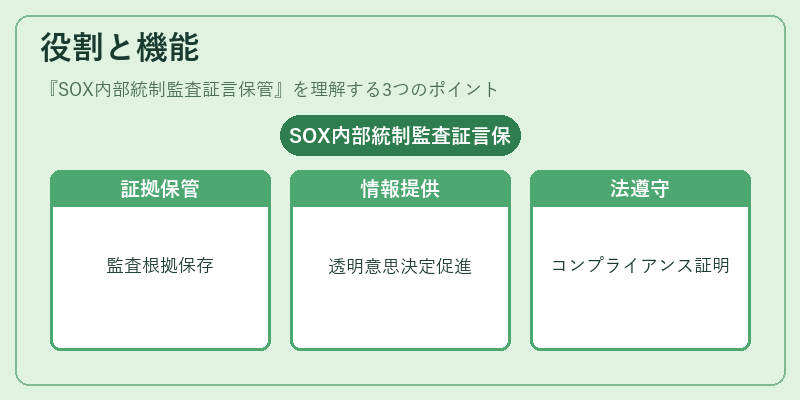
証言保管は、監査証拠として後続の検証や訴訟リスク軽減に不可欠である。
- 監査人の責任担保:外部監査人が内部統制の適正性を評価した際の根拠を保持できる。
- 取締役会・監査委員会への情報提供:経営陣と監査委員会間で透明性ある意思決定を促進する。
- 法的遵守証明:SOX法やその他の規制に対するコンプライアンス状況を示す。
特徴
| 要素 | 説明 |
|---|---|
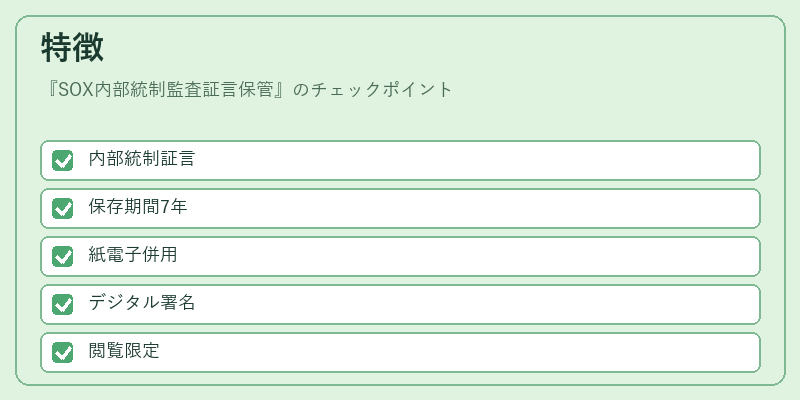
| 対象範囲 | 内部統制監査で得られた口頭・書面証言全般。 |
| 保存期間 | SOX法により原則として7年間(企業の内部規定で延長可)。 |
| 保管形態 | 紙媒体と電子文書が併用され、デジタル署名やタイムスタンプで改ざん防止。 |
| アクセス制御 | 監査人・法務部門のみが閲覧可能で、外部への開示は厳格に管理。 |
現在の位置づけ
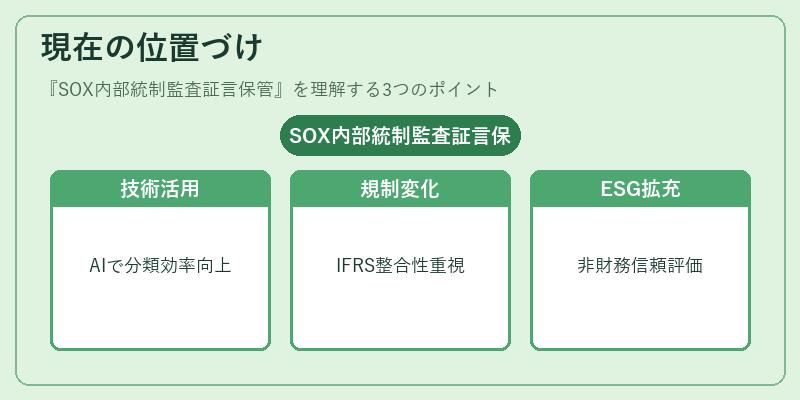
近年では、デジタルアーカイブ技術の進展と統合報告書(IR)との連携が重要視されている。
- テクノロジーの活用:AIによる文書分類や検索機能で保管効率を向上させ、監査プロセス全体の透明性を高めている。
- 規制環境の変化:国際的な会計基準(IFRS)や国内企業統治コードとの整合性が求められ、SOX法に限定されない保管要件も増加傾向にある。
- ESG・サステナビリティ情報の拡充:内部統制監査証言は非財務情報の信頼性評価にも活用され、投資家への説明責任が強化されている。
×
続きを読むには確認が必要です