退職所得控除適用手続きとは、退職金等の受給者が税務署に対して退職所得控除を適用する旨を申告し、必要書類を提出する行政手続きである。
目次
概要
退職所得控除は、一定額までの退職金や年金を課税対象から除外する制度であり、個人の退職時に発生する所得負担を軽減するために設けられた。適用手続きは、受給者が退職金を受け取った後、確定申告または源泉徴収票の提出を通じて行われる。制度の背景には、長期雇用関係の終結時に生じる一時的な所得増加を緩和し、再就職や生活安定を支援する目的がある。
役割と機能
退職所得控除適用手続きは、以下のような場面で重要となる。
- 確定申告時:退職金受給者が自ら税務署に対して控除を請求し、正しい課税額を算出する。
- 源泉徴収票への反映:企業や年金機関が退職所得控除の適用結果を源泉徴収票に記載し、給与所得と同様に税務処理を行う。
- 住民税計算への影響:所得税だけでなく、翌年度の住民税額にも反映されるため、手続きは生活費の見通しに直結する。
特徴
- 一時金性質の所得:退職金は原則として一括で受け取られるため、年末調整ではなく個別申告が必要。
- 控除額の計算方法:退職所得控除額は「退職所得金額 × 40%」に一定上限を設ける形で決定される。
- 源泉徴収の有無:企業側が源泉徴収を行う場合、税務署への手続きは不要になるケースもある。
- 再就職時の影響:退職所得控除適用により課税所得が減少すると、翌年以降の給与所得と合算して課税されるため、再就職後の税負担にも波及効果が生じる。
現在の位置づけ
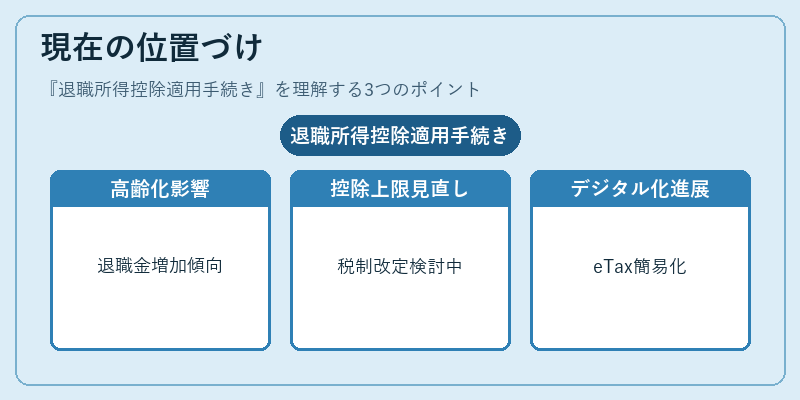
近年では、高齢化社会の進展や雇用形態の多様化に伴い、退職金受給者は増加傾向にある。これを踏まえ、税制当局は控除額上限の見直しや手続き簡素化策を検討している。さらに、オンライン申告システム(e-Tax)の普及により、退職所得控除適用手続きもデジタル化が進んでおり、紙ベースから電子提出へと移行しつつある。税務署は、正確な情報入力を促すためのガイドラインやFAQを整備し、申告者負担の軽減に努めている。
×
続きを読むには確認が必要です