退職所得控除退職金分割受取計算式とは、退職金を複数年にわたって分割で受け取る際に適用される、各年度ごとの退職所得控除額と課税対象となる退職所得を算出するための公式である。
目次
概要
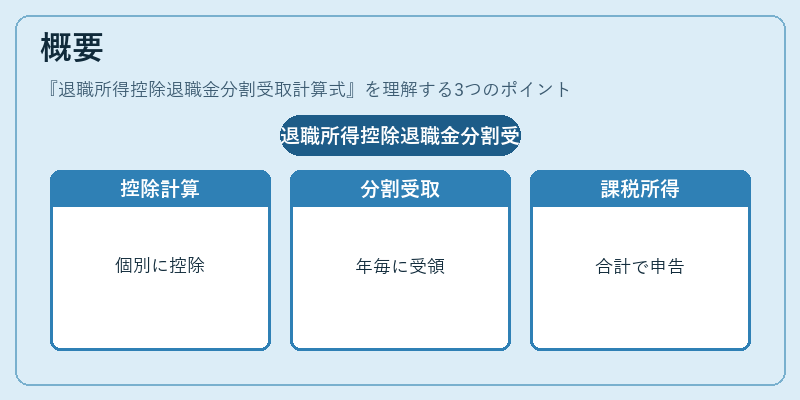
退職所得は「退職所得控除」を差し引いた残りの金額が課税対象となる。
分割受取の場合、各年に受領した金額について個別に控除を計算し、その合計を総課税所得として確定申告へ反映する必要がある。これを実務上一貫して処理できるように設けられたのが退職所得控除退職金分割受取計算式である。
役割と機能
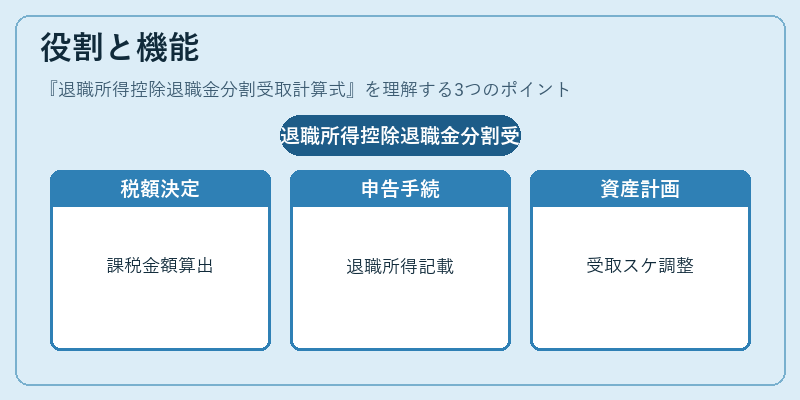
- 税額決定:各年度ごとの課税対象金額を正確に算出し、納税額を決定する。
- 税務申告:分割受取の際は「退職所得」の欄にこの計算式で求めた金額を記載し、確定申告書類へ反映させる。
- 資産運用計画:控除額が年ごとに変動するため、受取スケジュールを調整して税負担を最適化できる。
特徴
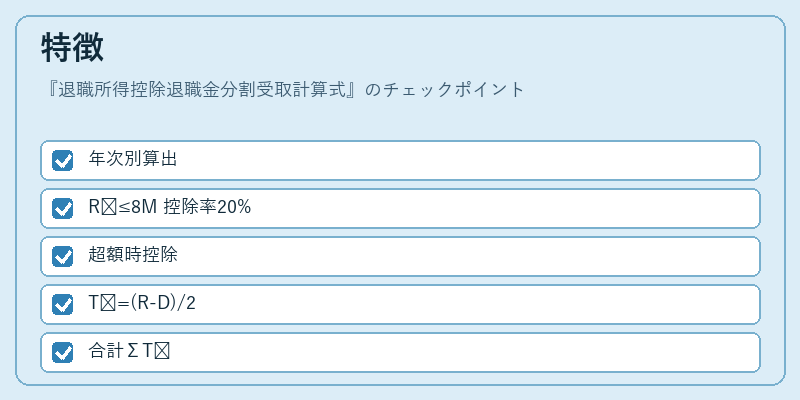
- 年次別算出
- 各年度の受領金額 Rₙ を基に計算。 - 控除額 Dₙ の定義
Dₙ = 0.20 × Rₙ               (Rₙ ≤ 8,000,000円)

Dₙ = 1,600,000 + (Rₙ – 8,000,000)/2 (Rₙ > 8,000,000円) - 課税対象退職所得 Tₙ
Tₙ = (Rₙ – Dₙ) / 2 - 合算方法
- 総課税額は ΣTₙ(全受取年の Tₙ を足し合わせたもの)である。
現在の位置づけ
退職所得控除退職金分割受取計算式は、個人が退職金を分割で受領する際に必須となる税務手続きの基盤であり、国
×
続きを読むには確認が必要です
おすすめ情報×
関連記事