予定利率金利スワッププレミアムとは、保険会社が将来のキャッシュフローを固定金利で資金調達する際に支払うプレミアムである。
目次
概要
保険業務では、死亡・解約時に発生する負債と投資収益との金利リスクが重要な課題となる。予定利率金利スワッププレミアムは、将来の支払義務(例えば終身保険の給付)を固定金利で調達し、金利変動による不確実性を低減するために用いられる金融派生商品である。予定利率とスワップという二つの概念が結合されており、保険会社は自社の負債構造に合わせた金利リスクヘッジ手段として採用している。
役割と機能
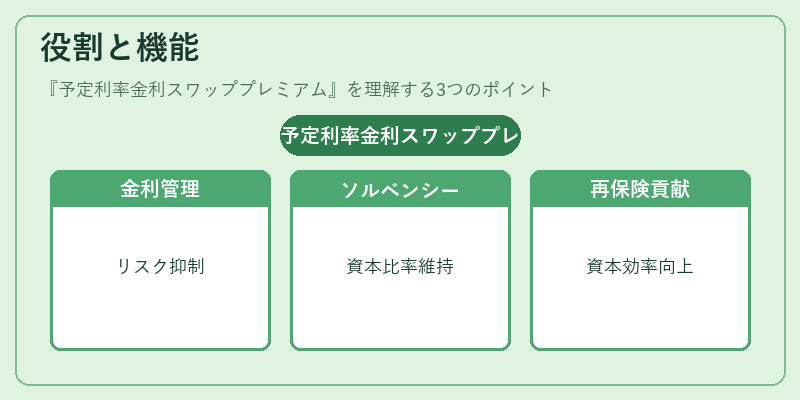
- 金利リスク管理:将来支払う予定利率を固定することで、金利上昇時のキャッシュフロー増加を抑制し、資産負債マッチングを安定化させる。
- ソルベンシーマージン最適化:保険会社は規制当局が求める自己資本比率(ソルベンシーマージン)を維持するため、金利リスクの予測可能性を高める。
- 再保険プールへの貢献:スワッププレミアムは再保険契約における資本効率向上にも寄与し、コンバインドレシオ(損害率と費用率の合計)を改善する。
- 市場価格との連動:金利スワップ市場で取引されるプレミアムは、市場金利環境を反映し、保険会社の資本コストに直接影響を与える。
特徴
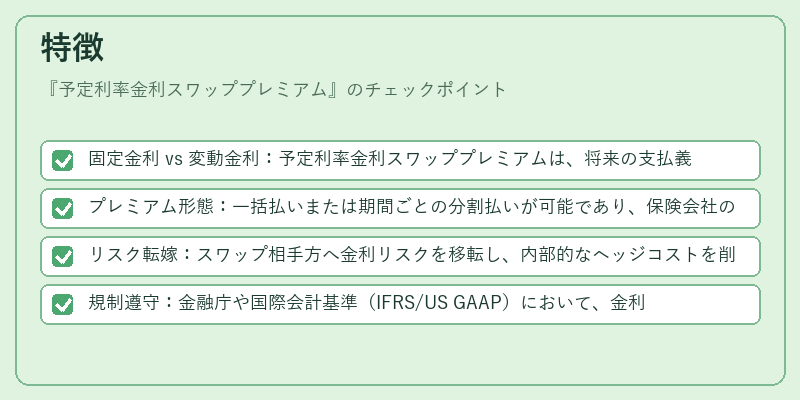
- 固定金利 vs 変動金利:予定利率金利スワッププレミアムは、将来の支払義務を固定金利で実現するため、変動金利による不確定性を排除できる。
- プレミアム形態:一括払いまたは期間ごとの分割払いが可能であり、保険会社のキャッシュフロー計画に柔軟性を提供する。
- リスク転嫁:スワップ相手方へ金利リスクを移転し、内部的なヘッジコストを削減できる点は、従来の自社保険と異なる。
- 規制遵守:金融庁や国際会計基準(IFRS/US GAAP)において、金利スワップの会計処理が厳格化されているため、プレミアムは透明性を持って報告される。
現在の位置づけ
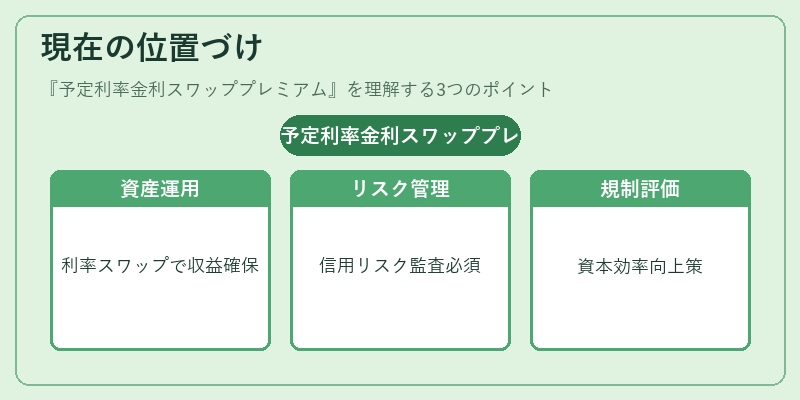
近年の低金利環境下で、保険会社は資産運用益を確保しつつ負債対応を行う必要がある。その中で予定利率金利スワッププレミアムは、ソルベンシーマージン圧縮やコンバインドレシオ改善の主要手段として位置づけられている。さらに、再保険プールにおいても金利リスクを分散させるために利用され、規制当局からは資本効率向上策として評価されている。一方で、スワップ市場の変動や相手方信用リスクが増大する中で、プレミアム設定の慎重な管理と監査体制が求められている。
×
続きを読むには確認が必要です