特別寄与料税引当金計算とは、企業が従業員の退職給付に対して将来負担する税金を見積もり、財務上で準備する計算方法である。
目次
概要
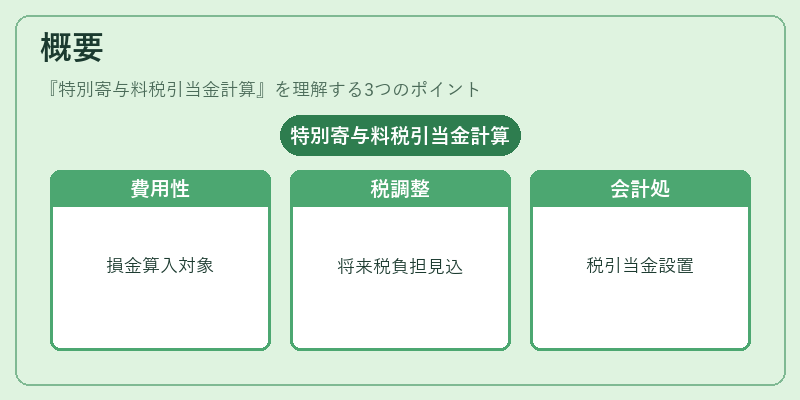
特別寄与料は、国民年金制度に加入しつつ雇用保険等の対象外となる従業員に対して企業が負担する追加的な拠出金である。この費用は法人税上の損金算入対象となる一方、将来発生する税務調整を見込む必要がある。特別寄与料税引当金計算は、その税務影響を予測し、会計上の準備金(税引当金)を設定する手続きである。
役割と機能
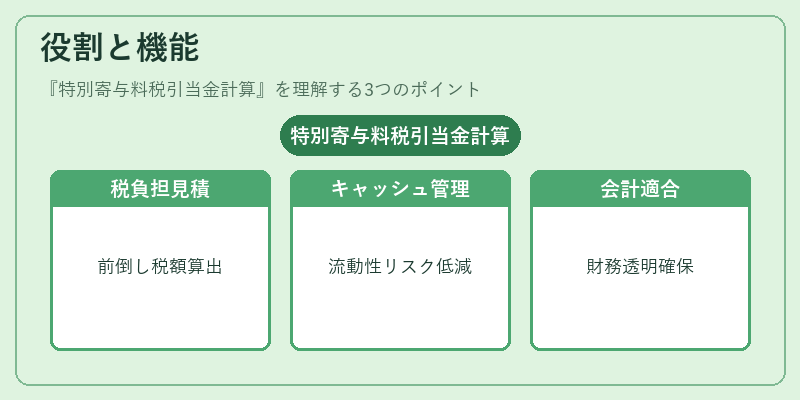
- 税負担の前倒し見積もり – 将来発生する法人税や所得税等の調整額を算出し、現時点で資産・負債に反映させる。
- キャッシュフロー管理 – 税金支払時期の予測が可能になり、流動性リスクを低減する。
- 会計基準適合 – 企業会計や税務申告で求められる「将来税引当金」を適正に算定し、財務諸表の透明性を担保する。
特徴
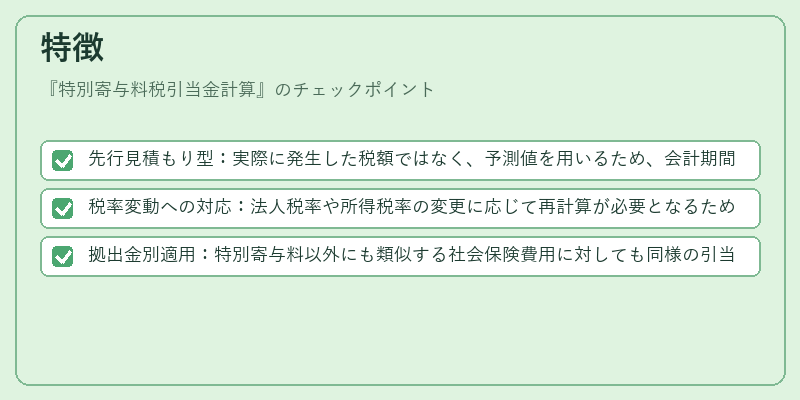
- 先行見積もり型:実際に発生した税額ではなく、予測値を用いるため、会計期間ごとの比較が容易である。
- 税率変動への対応:法人税率や所得税率の変更に応じて再計算が必要となるため、定期的な見直しが不可欠である。
- 拠出金別適用:特別寄与料以外にも類似する社会保険費用に対しても同様の引当金計算を行うケースがある。
現在の位置づけ
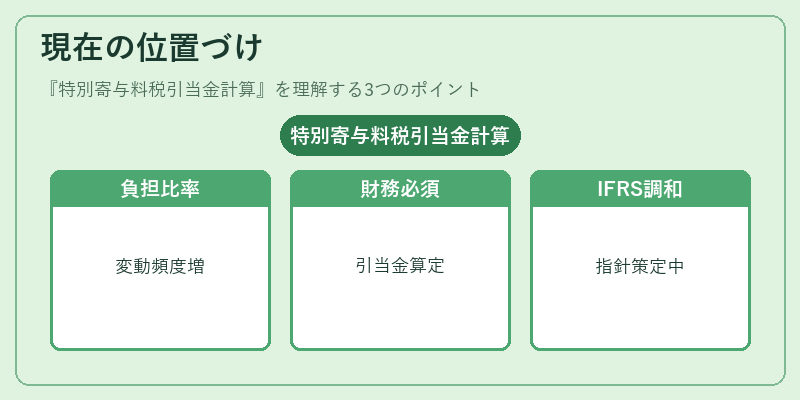
近年、税制改正や企業の退職給付制度改革に伴い、特別寄与料の負担割合が変動することが多くなっている。その結果、税引当金計算は企業財務戦略上不可欠となり、会計監査や内部統制の観点からも厳格な管理が求められる。さらに、国際的な会計基準(IFRS)との整合性を図るため、税引当金の算定方法に関する指針が策定されつつある。
×
続きを読むには確認が必要です