トラッキングエラーの比較指標とは、複数の投資信託やETFがそれぞれ設定したベンチマークに対して実際にどれだけ乖離しているかを相対的に評価するための統計量である。
概要
トラッキングエラーは、ファンドのリターンとその基準指数との差分(差額リターン)の標準偏差として定義される。これは「絶対トラッキングエラー」と呼ばれ、単純に乖離の大きさを示す。一方で「相対トラッキングエラー」や「正規化トラッキングエラー」は、ベンチマークのボラティリティや投資期間を考慮して、ファンド間で比較しやすい形に変換した指標である。
こうした比較指標は、アクティブ運用とパッシブ運用の違いや、インデックスファンド・スマートベータETFなどの新しい投資商品が市場に登場する中で、投資家が「どれだけ効率的に指数を再現できているか」を判断するために不可欠となった。特に、iDeCo対応投信やつみたて型ファンドでは、手数料とトラッキングエラーのバランスが重要視される。
役割と機能
-
選択基準としての活用
投資家は複数の同一指数を追随する商品を比較し、最小限の乖離で最大のリターンを得られるファンドを選定できる。 -
パフォーマンス評価
ファンドマネージャーは自社商品のトラッキングエラーを基準に運用方針の改善点を特定し、投資戦略の見直しを行う。 -
リスク管理
トラッキングエラーが大きい場合はベンチマークと相関が低下している可能性があるため、ポートフォリオ全体のリスク分散効果に影響を与える。したがって、ヘッジファンドやアセット・アロケーション戦略では重要な指標となる。 -
規制・報告
金融庁等の監督機関は、投資信託の運用報告書にトラッキングエラーを含めることを推奨しており、透明性向上につながっている。
特徴
- 標準偏差ベース:差額リターンの分散を測定するため、統計的に安定した指標である。
- 時間依存性:期間が長いほど標準偏差は増大しやすく、短期的な比較には注意が必要。
- 正規化オプション:ベンチマークのボラティリティに対する比率として表現できるため、異なる資産クラス間での公平な比較が可能。
- 非線形性への感度:相関係数やスプレッド変動など、線形モデルでは捉えきれない要因も反映されやすい。
これらの特徴により、トラッキングエラーの比較指標は単なる統計量を超えて、ファンド選択・評価プロセス全体で中心的な役割を果たしている。
現在の位置づけ
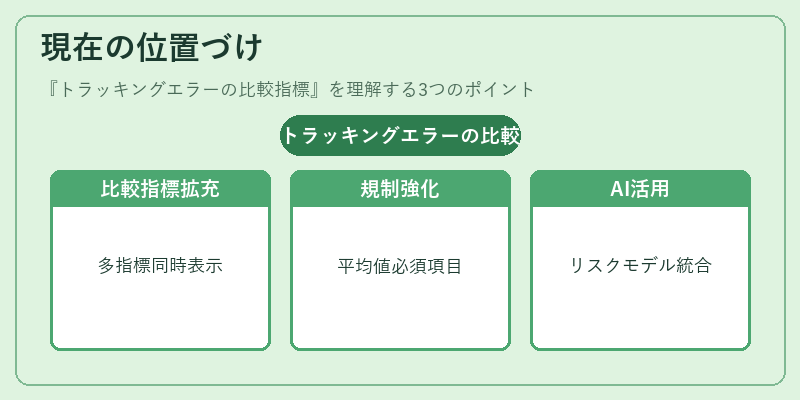
近年、ETF市場が拡大し、インデックス連動型商品だけでなくスマートベータやテーマ別ETFも増加している。これに伴い、投資家は「どれだけ指数を忠実に再現できているか」をより厳密に比較したいというニーズが高まっている。
その結果、ファンド情報サイトや金融データプロバイダーは、絶対トラッキングエラーだけでなく、相対トラッキングエラーを含む複数の指標を同時表示するケースが増えている。また、投資信託の運用報告書においても、規制要件として「過去3年間の平均トラッキングエラー」を必須項目とする動きが見られる。
さらに、AIや機械学習を活用したリスク評価モデルでは、トラッキングエラーを入力変数として組み込み、ポートフォリオ最適化に反映させる手法も研究されている。
総じて、トラッキングエラーの比較指標は投資信託・ETF市場における透明性と効率性を高めるための不可欠なツールとして位置づけられ、今後も規制やデータ提供サービスの発展とともに重要性が増す見込みである。
続きを読むには確認が必要です