基準価額算定基準(単元株式)とは、投資信託やETFの基準価額を計算する際に、1口あたりとして扱う株式数を決定する基準である。
目次
概要
投資対象が株式の場合、各ファンドは保有する株式を一定の単位(単元)でまとめて評価する必要がある。これにより、分割や再構成時でも価格表示が統一され、投資家の取引判断が容易になる。また、同一銘柄を複数ファンドで保有している場合でも、単元株式数を共通化することで市場全体の流動性を高める役割も果たす。
役割と機能
基準価額算定基準は、NAV(Net Asset Value)計算に直接組み込まれる。具体的には
基準価額 = (株式時価総額 + その他資産 - 負債) ÷ 単元株式数
この式で「単元株式数」が分母となり、1口あたりの価格を決定する。さらに、配当金や分配金の計算、解約手数料の計算基準としても用いられ、投資家が受け取る金額や手数料率に直結する。また、ETFでは単元株式数が1株であることが多く、個別株と同様の流動性を確保しつつファンド全体としての価格設定が可能となっている。
特徴
- 固定性:各ファンドは設立時に決定した単元株式数を維持するため、途中で変更されることは稀である。
- 比較容易:同一銘柄を保有する複数の投資信託間で価格比較がしやすくなる。
- 流動性への影響:単元株式数が大きいと売買単位が増え、取引コストが上昇する一方、小さいと市場参加者が増える。
- ETFとの違い:一般的にETFは1株を単元としているが、投資信託では10株や100株などの大きな単位を採用するケースもある。
現在の位置づけ
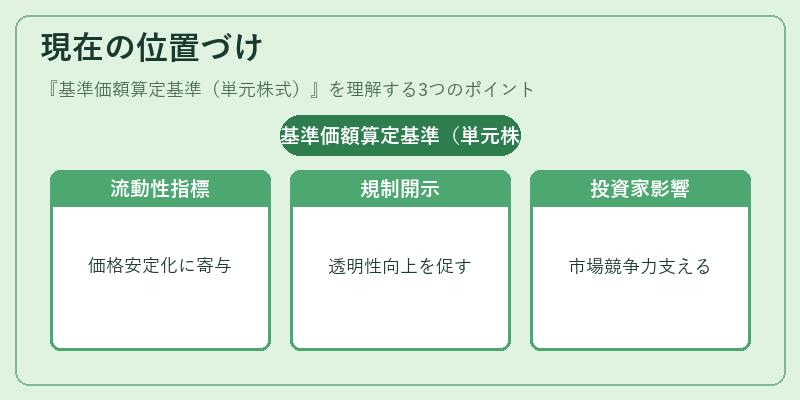
近年のインデックスファンドやスマートベータ型ファンド増加に伴い、単元株式数は流動性管理と価格安定化の重要指標として注目されている。規制当局は投資家保護観点から、基準価額算定基準を明確に開示することを求めるケースが多く、ファンド運用会社は透明性向上を図っている。また、iDeCoやつみたてNISAなどの税制優遇制度においても、単元株式数が投資金額の分割基準として利用されるため、個人投資家への影響も大きい。市場全体では、標準化された単元株式数が取引コスト低減と価格発見機能向上に寄与し、投資信託・ETFの競争力を支えている。
×
続きを読むには確認が必要です