確定拠出年金税制優遇とは、個人や企業が確定拠出年金(401k等)に対して課される税負担を軽減するための法制度上の優遇措置である。
概要
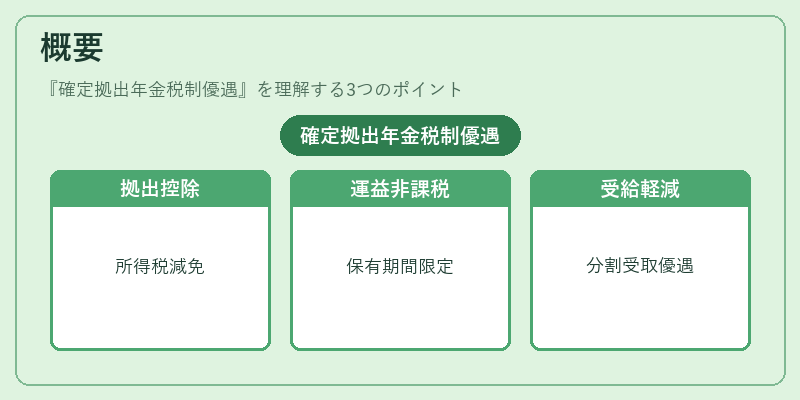
確定拠出年金は、従業員自身が積立額を決め、運用先を選択できる退職金制度である。税制優遇は、その設計に伴う税負担を抑えることで、個人の貯蓄意欲と企業の福利厚生コストを両立させる目的から導入された。主な優遇項目としては、拠出時の所得控除、運用益の非課税化(一定期間保有した場合)、受給時の分割受取に対する税率軽減などがある。これらは、退職金制度を活性化し、個人の老後資産形成を促進するという社会的背景から設計された。
役割と機能
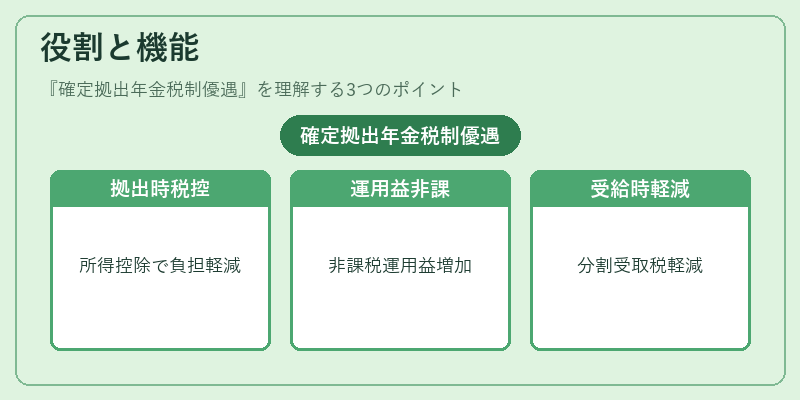
税制優遇は、確定拠出年金への参加を誘引し、企業・従業員双方にメリットを提供する。具体的には以下のような場面で機能する。
- 拠出時:所得控除により課税所得が減少し、手取り額が増えるため、実質負担が軽くなる。
- 運用期間中:運用益が非課税または低税率で処理されることで、資産の成長効率が向上する。
- 受給時:分割受取に対して所得税・住民税が軽減されるため、退職後の生活設計がしやすくなる。
これらは、個人の老後資金確保と企業の人材維持・育成戦略を支える重要な役割を果たす。
特徴
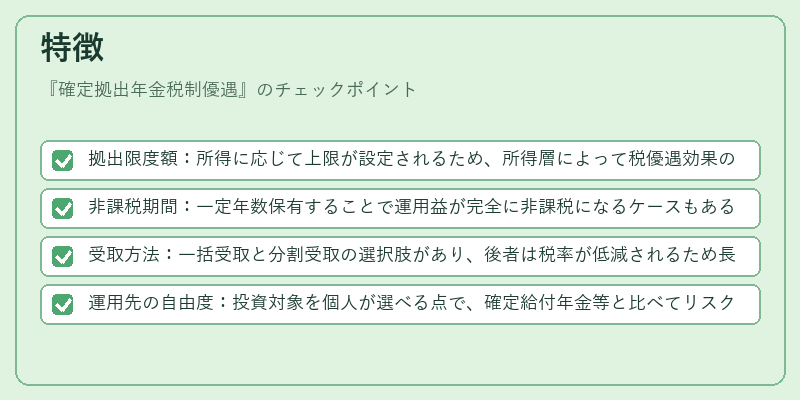
- 拠出限度額:所得に応じて上限が設定されるため、所得層によって税優遇効果の大きさが異なる。
- 非課税期間:一定年数保有することで運用益が完全に非課税になるケースもある。
- 受取方法:一括受取と分割受取の選択肢があり、後者は税率が低減されるため長期的な資産形成に適している。
- 運用先の自由度:投資対象を個人が選べる点で、確定給付年金等と比べてリスクとリターンの調整が可能。
現在の位置づけ
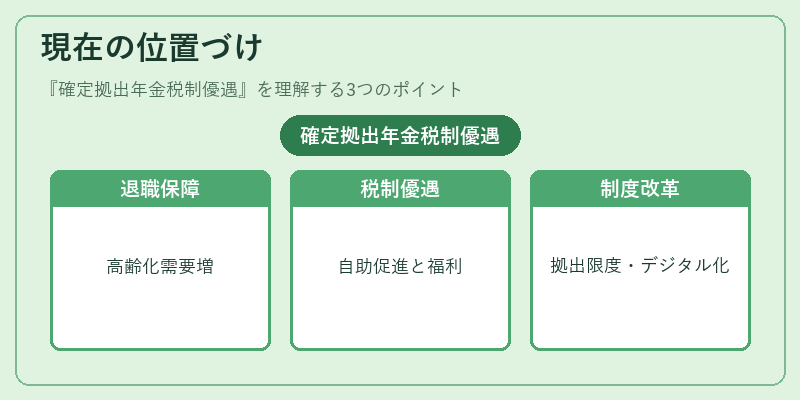
近年は高齢化社会に伴い、退職後の所得保障需要が増大している。その中で確定拠出年金税制優遇は、個人の自助努力を促進する手段として重要視されている。企業側も福利厚生コストの抑制と人材確保を両立させるために導入率が高まっており、税制改正による拠出限度額の見直しや運用益課税ルールの変更が議論されている。さらに、相続税対策としても活用例が増えており、確定拠出年金を遺産分割に組み込むケースが報告されることがある。今後はデジタル化による運用管理の効率化や、投資商品多様化への対応が求められる見通しである。
続きを読むには確認が必要です