期間リスクとは、投資信託やETFなどの金融商品において、保有期間中に発生する価値変動の不確実性を指す。
具体的には、金利変動、為替レート、経済環境の変化が時間とともにポートフォリオ価値へ与える影響であり、投資家は自身の資産配分や目標期間に応じてこのリスクを管理する必要がある。
概要
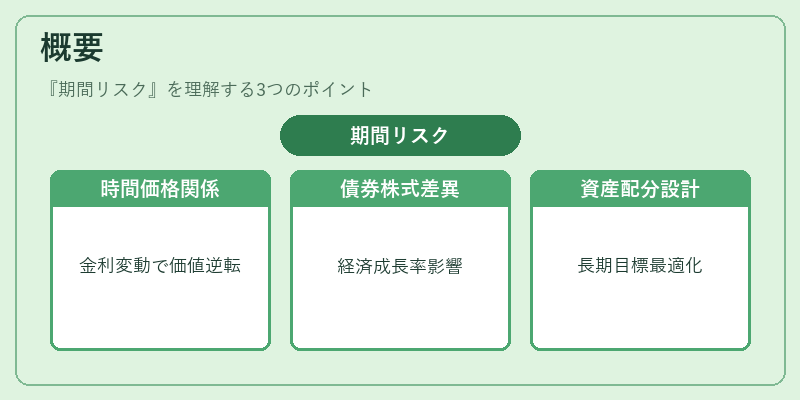
期間リスクは、金融市場における「時間」と「価格」の関係性から生まれる。
金利環境が変動すると債券型ファンドの価値は逆方向に動きやすく、株式型ファンドでは経済成長率や企業業績の周期的変化が影響を与える。また、投資信託の基準価額は日々決算されるため、保有期間中に発生するリターン差異は「期間リスク」として認識される。
この概念は、特に長期的な資産形成(iDeCoやつみたてNISA)やファンドオブファンズ構成時の資産配分設計で重要視される。投資家が目標とする期間を設定し、その期間内で最適なリターン・リスクバランスを追求するために、期間リスクは不可欠な指標となっている。
役割と機能
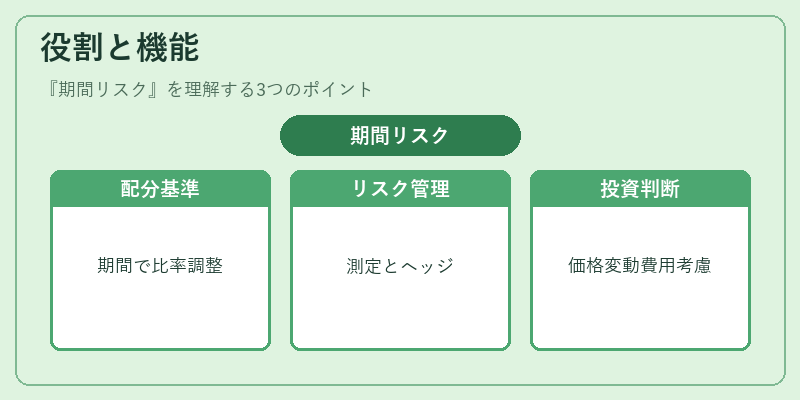
- 資産配分の基準 – 投資家は自身の投資期間に応じて、債券型ファンドと株式型ファンドの比率を決定する。
- リスク管理ツール – ファンドマネージャーはポートフォリオ全体の期間リスクを測定し、ヘッジや資産再配分で調整する。
- 投資判断の指標 – 期間リスクが高いファンドは、短期的に大きな価格変動を伴うため、解約手数料や信託報酬と合わせて評価される。
- パフォーマンス比較 – 同一資産クラス内で期間リスクの差異がある場合、トラッキングエラーやスマートベータ戦略の効果を測定する際に重要な要素となる。
特徴
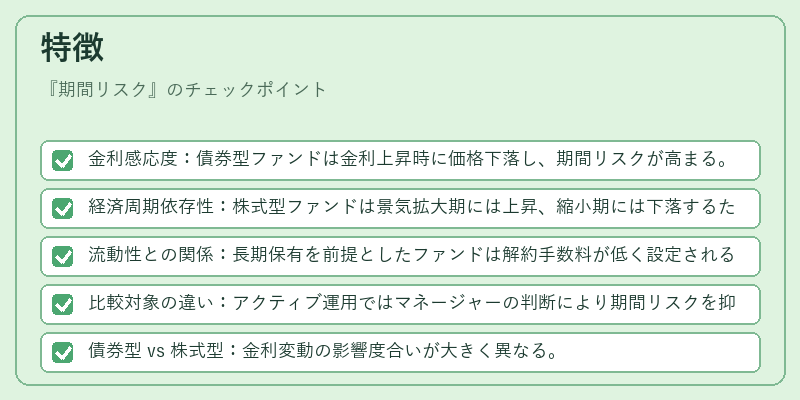
- 金利感応度:債券型ファンドは金利上昇時に価格下落し、期間リスクが高まる。
- 経済周期依存性:株式型ファンドは景気拡大期には上昇、縮小期には下落するため、期間リスクは経済サイクルと連動。
- 流動性との関係:長期保有を前提としたファンドは解約手数料が低く設定される一方で、期間リスクの影響を受けやすい。
- 比較対象の違い:アクティブ運用ではマネージャーの判断により期間リスクを抑制できるケースがあるが、パッシブインデックスファンドは指数と同じ期間リスクを持つ。
具体的な差異
- 債券型 vs 株式型:金利変動の影響度合いが大きく異なる。
- iDeCo対応投信:長期積立を前提に設計されているため、期間リスクは低めに設定されることが多い。
- スマートベータ:特定のファクター(ボラティリティ・モメンタム等)に依存するため、従来の期間リスクとは別に評価が必要。
現在の位置づけ
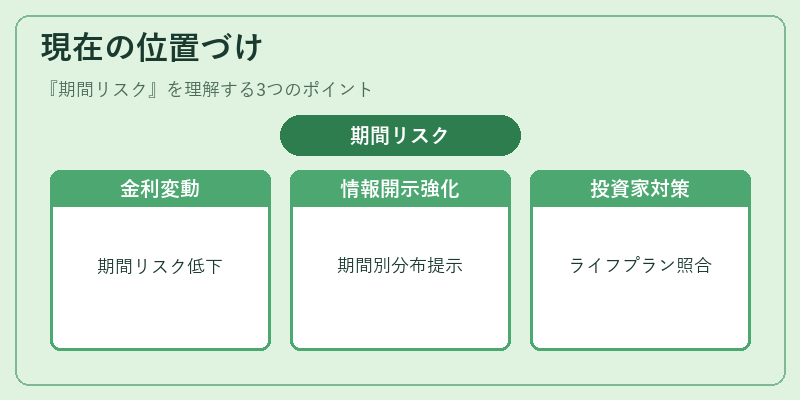
近年は低金利環境が続く中で、債券型ファンドの価格変動が緩やかになり、期間リスクの影響度合いが相対的に減少している。しかし、金利上昇局面では再び期間リスクが顕在化しやすいため、投資家はポートフォリオ全体の期間感応度を定期的に見直す必要がある。
規制当局はファンド運用報告書で「期間リスク」情報の開示を推奨しており、投資信託・ETFの説明資料やウェブサイトで期間別リターン分布を提示するケースが増えている。
また、スマートベータ戦略では、特定ファクターに対する期間リスクを測定し、ヘッジ比率を調整する手法が採用されることもある。
iDeCoやつみたてNISAなど長期積立制度の普及に伴い、投資家は「期間リスク」を自らのライフプランと照らし合わせて判断できるようになり、情報透明性が高まっている。
続きを読むには確認が必要です