株式オプション VaRとは、一定期間内における株式オプションのポートフォリオ価値がある信頼水準を下回る可能性のある最大損失額を測定する統計的手法である。
目次
概要
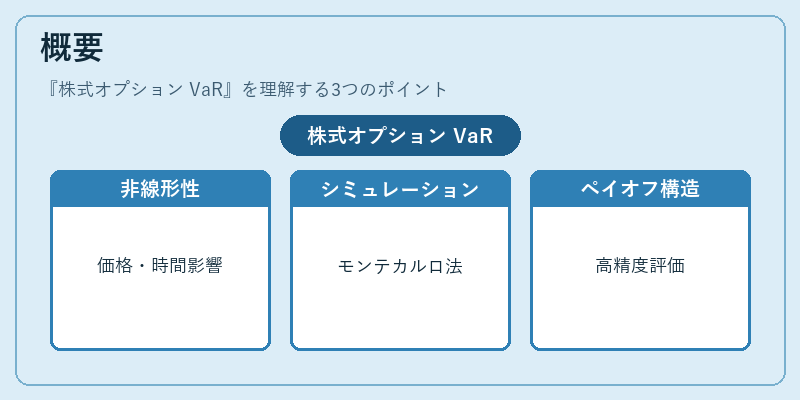
VaRは市場リスク管理の基本指標として、金融機関や投資家に広く採用されている。株式オプションの場合、基礎資産価格だけではなくボラティリティ・時間経過による非線形性を考慮する必要があるため、モンテカルロシミュレーションや数値解析手法を組み合わせて算出される。オプションの特有のペイオフ構造を反映したVaRは、従来の株式VaRよりもリスク評価に高い精度が求められる。
役割と機能
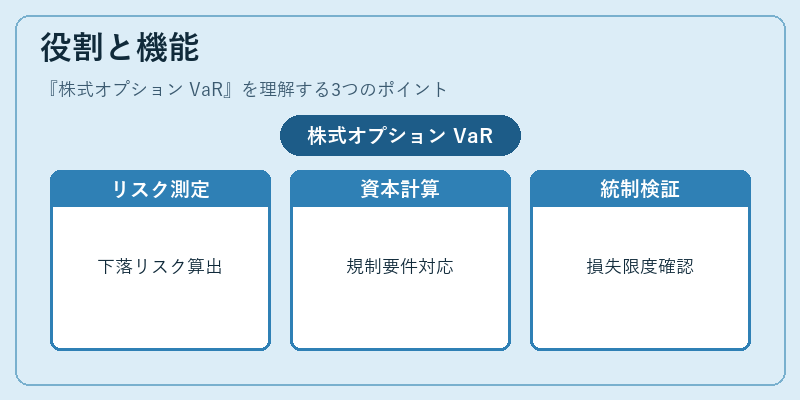
株式オプション VaRは、ポートフォリオ全体の下落リスクを定量化し、資本配分やヘッジ戦略の設計に活用される。規制要件(例:バシルIII)ではデリバティブ取引に対する市場リスク資本をVaRで算出することが義務付けられている。また、内部統制体制や投資方針決定の際に、損失限度を設定しリスク許容度と合致しているかを検証するために利用される。
特徴
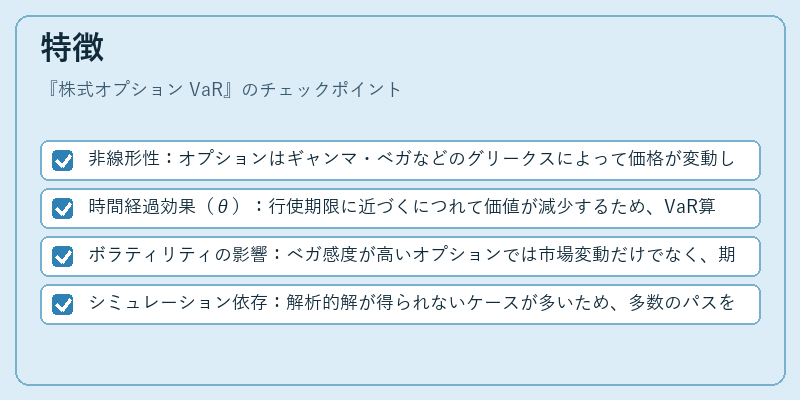
- 非線形性:オプションはギャンマ・ベガなどのグリークスによって価格が変動し、単純な相関モデルでは捉えきれない。
- 時間経過効果(θ):行使期限に近づくにつれて価値が減少するため、VaR算出時には時間的要因を組み込む必要がある。
- ボラティリティの影響:ベガ感度が高いオプションでは市場変動だけでなく、期待されるボラティリティの変化も損失に大きく寄与する。
- シミュレーション依存:解析的解が得られないケースが多いため、多数のパスを生成し統計分布を推定することが一般的である。
現在の位置づけ
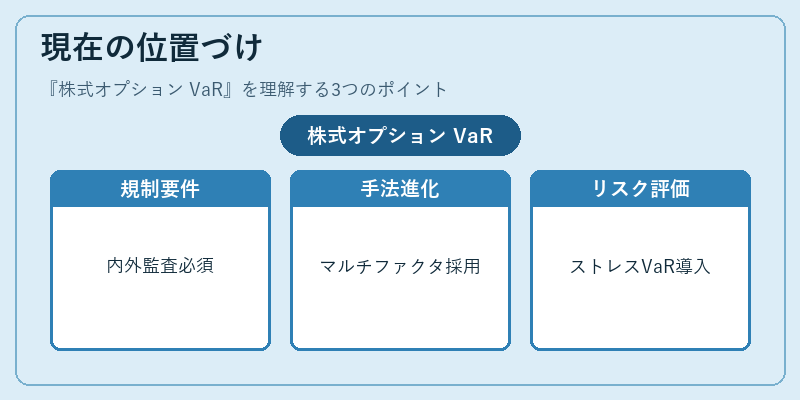
近年、金融市場の複雑化とデリバティブ取引量の増大に伴い、株式オプション VaRは規制・内部管理の両面で不可欠な指標となっている。マルチファクターモデルや極値理論を用いた高度なVaR手法が開発され、実務ではモンテカルロ+フィッティング手法が主流となっている。また、システム的リスク評価の一環として、ストレスシナリオと組み合わせた「ストレスVaR」や「バリアオプション VaR」の導入も進んでいる。
×
続きを読むには確認が必要です