ボラティリティ重みとは、資産配分やポートフォリオ構築において各銘柄の価格変動度(ボラティリティ)を基準にしてウェイトを決定する手法である。
概要
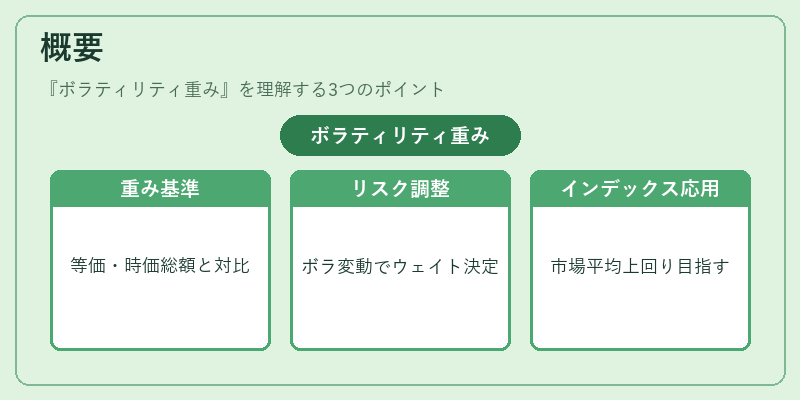
投資信託・ETF では伝統的に等価重みや時価総額重みが採用されることが多い。一方、マルコビッツの平均分散モデルから派生した「スマートベータ」戦略は、リスクをより正確に反映させるためにボラティリティ重みに注目している。ボラティリティ重みは、過去一定期間の価格変動率(標準偏差)を計算し、その値が大きいほどウェイトを小さく、逆に低いほどウェイトを大きく設定する点で特徴づけられる。この手法は、相対的なリスク調整後のパフォーマンスを追求するアクティブ運用や、トラッキングエラーを抑えつつ市場平均を上回ることを目的としたインデックスファンドにも応用されている。
役割と機能
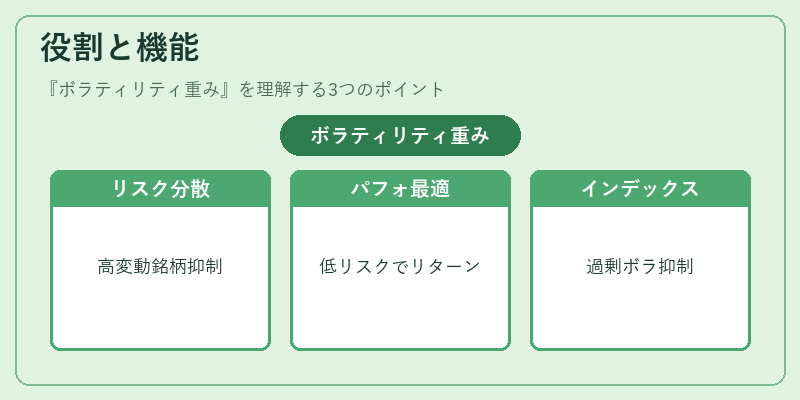
ボラティリティ重みは、ポートフォリオ全体のリスクプロファイルを安定化させるために利用される。具体的には以下のような場面で活用される。
- リスク分散:高変動銘柄の影響力を抑えることで、急激な市場変動時のポートフォリオ損失を緩和する。
- パフォーマンス最適化:ボラティリティが低い資産に重みを置くことで、同等の期待リターンを保ちながらリスクを削減できる。
- インデックス追跡:スマートベータ型ETFは、市場平均と比較して過剰なボラティリティを持つ銘柄を抑え、トラッキングエラーを低減するためにボラティリティ重みを採用する。
運用者は、定期的にボラティリティを再計算し、ウェイトの再調整(リバランス)を行うことで、変動環境に適応したポートフォリオ管理を実現する。
特徴
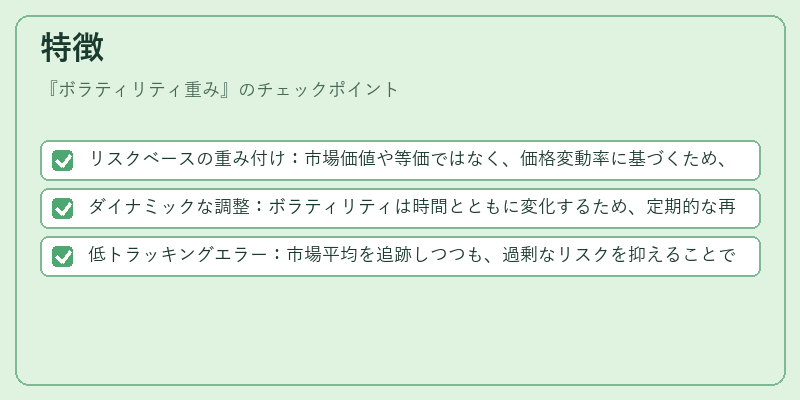
- リスクベースの重み付け:市場価値や等価ではなく、価格変動率に基づくため、リスク感度が高い。
- ダイナミックな調整:ボラティリティは時間とともに変化するため、定期的な再計算が必要である。
- 低トラッキングエラー:市場平均を追跡しつつも、過剰なリスクを抑えることでインデックスファンドのトラッキング誤差を減少させる効果が期待できる。
これらの特徴は、従来の時価総額重みと比較して「ボラティリティ=リスク」と仮定し、投資判断におけるリスク管理を中心に据える点で差別化されている。
現在の位置づけ
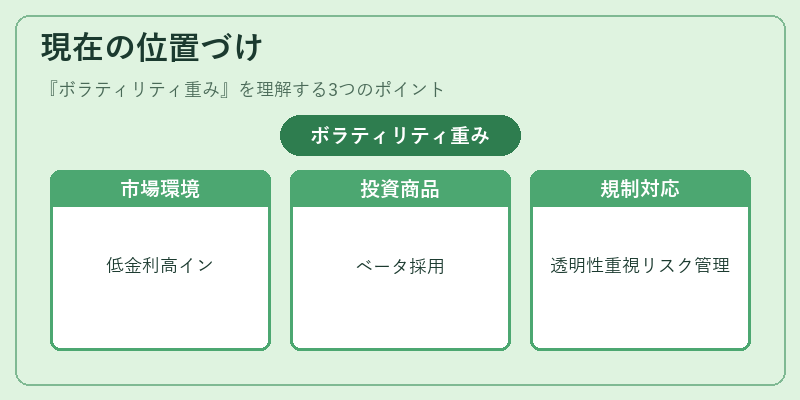
近年の市場環境では、低金利・高インフレーションといった不安定な要因が増加している。こうした中、ボラティリティ重みは投資信託やETF の運用戦略として注目を集めており、特にスマートベータ型ファンドの一部で採用されるケースが増えている。また、iDeCo 対応投信やつみたてNISA などの個人向け商品でも、リスク調整後のリターンを重視する投資家層に向けてボラティリティ重みを取り入れた商品が登場している。規制面では、ファンドオブファンズやヘッジファンドにおいても透明性と適正なリスク管理の観点から、この手法を採用するケースが増えている。
ボラティリティ重みは、投資家が市場変動に対してより柔軟かつ効率的に対応できるよう設計された戦略であり、現代金融商品設計の中核概念として位置づけられている。
続きを読むには確認が必要です