WACCと負債コスト率とは、企業が資金調達にかかる平均的な費用を示す指標である。WACCは株主資本と負債のコストを加重平均し、投資判断や評価モデルで使用される。一方、負債コスト率は借入金利やその他負債に対する実質的な費用を示す。
概要
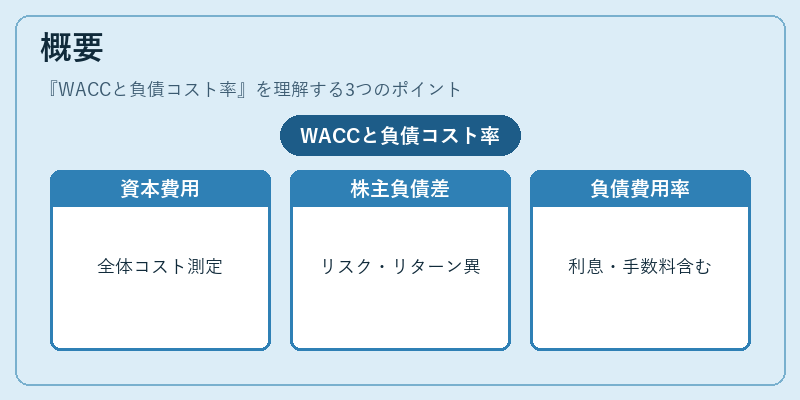
WACC(Weighted Average Cost of Capital)は、企業が事業活動を継続・拡大するために必要とする資本の総合的なコストを表す。株主資本と負債はそれぞれ異なるリスクプロファイルを持ち、投資家や貸し手から期待されるリターンが違うため、単一の金利で測定できない。WACC はそれらのコストを企業全体に対する比率で重み付けし、平均的な資本費用として算出する。負債コスト率はその中核となる要素であり、借入金や社債など負債手段が実際に発生させる利息支払いや手数料を含む。
役割と機能
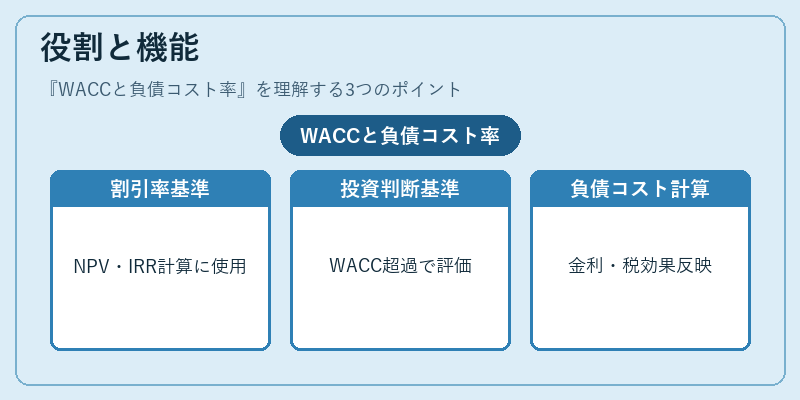
企業評価の場面では、WACC は資本コストとして割引率に用いられ、将来キャッシュフローの現在価値(NPV)や内部収益率(IRR)の計算基準となる。投資案件を比較する際には、各プロジェクトが WACC を上回るリターンを生むかどうかを判断材料とする。また、企業統合・買収時の評価では、買い手側が支払う価格と売り手側が期待するキャッシュフローを合わせて、WACC で割引くことで公正価値を算定する。負債コスト率は、資金調達戦略の策定において重要である。例えば、新規発行社債や長期借入時には、現在市場が提示する金利水準と税効果(法人税控除)を考慮し、実効負債コストを算出する。
特徴
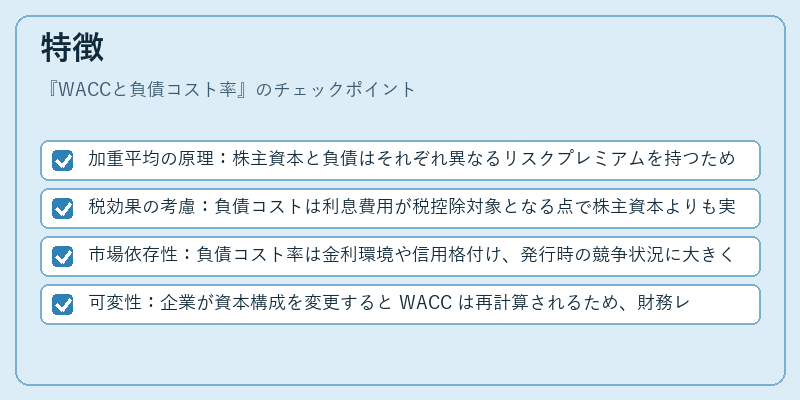
- 加重平均の原理:株主資本と負債はそれぞれ異なるリスクプレミアムを持つため、単純な平均ではなく、企業全体に対する比率で重み付ける。
- 税効果の考慮:負債コストは利息費用が税控除対象となる点で株主資本よりも実質的に低くなる場合が多い。
- 市場依存性:負債コスト率は金利環境や信用格付け、発行時の競争状況に大きく左右される。
- 可変性:企業が資本構成を変更すると WACC は再計算されるため、財務レバレッジの調整は直接的に企業価値へ影響する。
現在の位置づけ
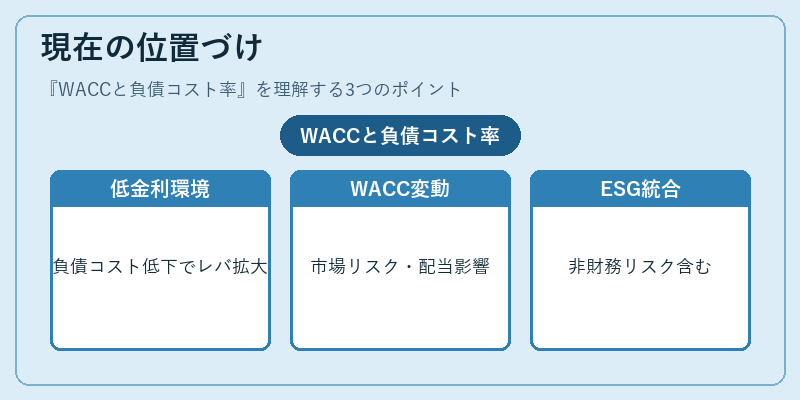
近年の低金利環境下では負債コスト率が大幅に低下し、多くの企業がレバレッジを拡張して資本効率を高める動きが見られる。これに伴い、WACC の構成要素である株主資本コストも市場リスクプレミアムや配当政策によって変動するため、投資家はより慎重な評価基準を設定している。また、ESG(環境・社会・ガバナンス)要因が企業価値に与える影響が注目される中で、WACC は非財務リスクも考慮した形へと進化している。金融規制の強化や国際会計基準(IFRS)の統一的適用により、負債コスト率の開示要件が拡充され、透明性が高まっている。
続きを読むには確認が必要です