遺言信託の信託証明書とは、被相続人が遺言で設立した信託に関する権利・義務を第三者に対して法的に裏付ける文書である。
目次
概要
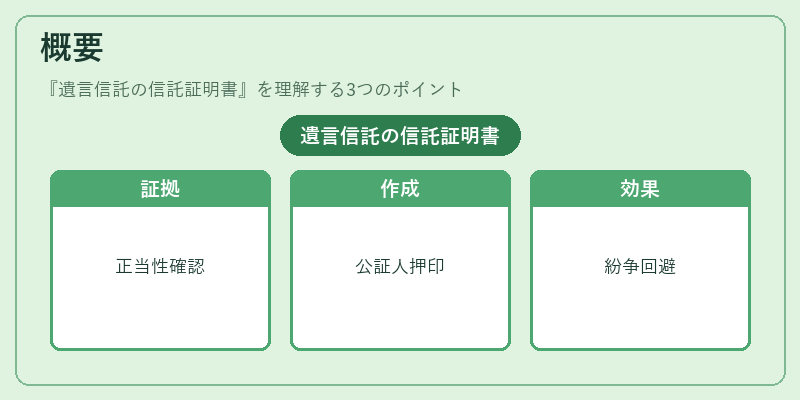
遺言信託は、遺言執行者(受託者)が被相続人の意思に従い、指定された財産を管理・運用し、遺留分や特定受益者へ配分する仕組みである。日本では民法第800条以降が基礎となり、遺言書と信託契約書の両方が必要とされるため、信託証明書はその正当性を第三者に示す重要な証拠資料として位置付けられる。
信託証明書は通常、公証人役場で作成され、遺言者・受託者・遺産管理関係者の署名と公証人の押印があることで法的効力を有する。これにより、銀行や税務署、相続人間で信託の存在を確定させることができ、紛争回避や手続き迅速化につながる。
役割と機能
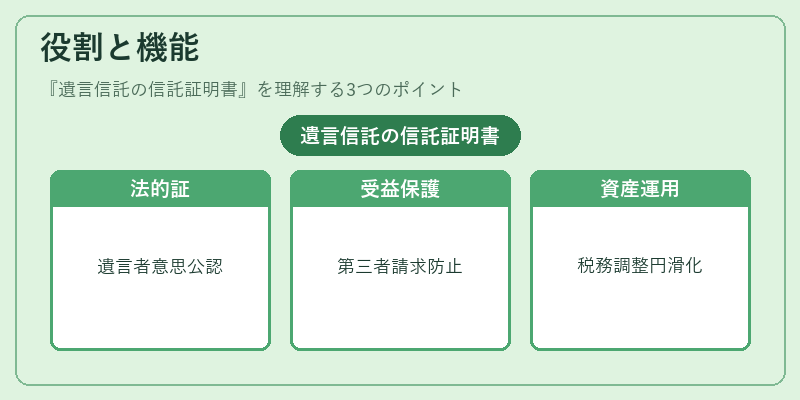
- 法的証明:遺言者の意思に基づく信託設立を公的に認められた形で示す。
- 受益者保護:受益権が正当かつ具体的に記載されているため、第三者(競売業者や債権者)からの不当な請求を防止できる。
- 資産管理指示の実行:銀行口座開設時に受託者が信託証明書を提示することで、資金移動・運用許可を得やすくなる。
- 税務処理の円滑化:相続税申告時に信託財産の評価と分配方法を示せるため、税務署との調整がスムーズになる。
- 紛争防止:遺言書や受託者の意思表示だけでは不十分な場合でも、証明書があることで第三者に対して信頼性を担保できる。
特徴
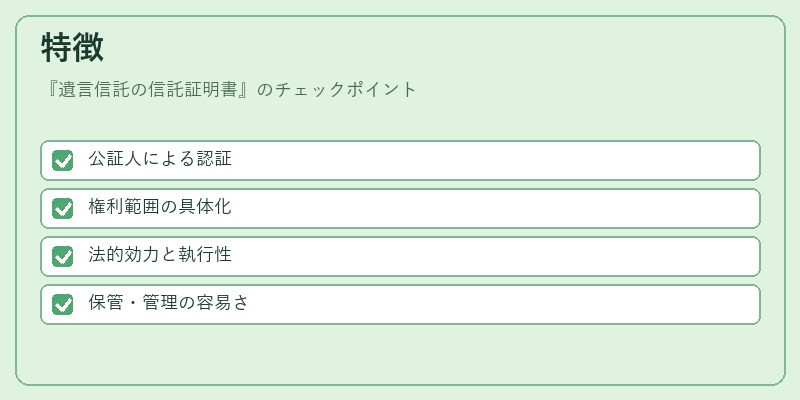
- 公証人による認証
信託証明書は公証人が遺言内容と受託者の同意を確認し、正式な押印・署名を行うため、他の民事文書よりも高い信頼性を持つ。 - 権利範囲の具体化
信託証明書には「受益者」「受託者」「管理対象財産」などが詳細に記載され、曖昧さを排除する。 - 法的効力と執行性
遺言信託の実務上は、信託証明書があることで受託者に対して第三者からの強制執行手続きが可能になる点が他の遺産分割文書とは異なる。 - 保管・管理の容易さ
証明書は紙媒体で保存されるほか、電子公証サービスを利用すればデジタル化も可能。これにより、紛失リスクや物理的損傷から資産情報を守れる。
現在の位置づけ
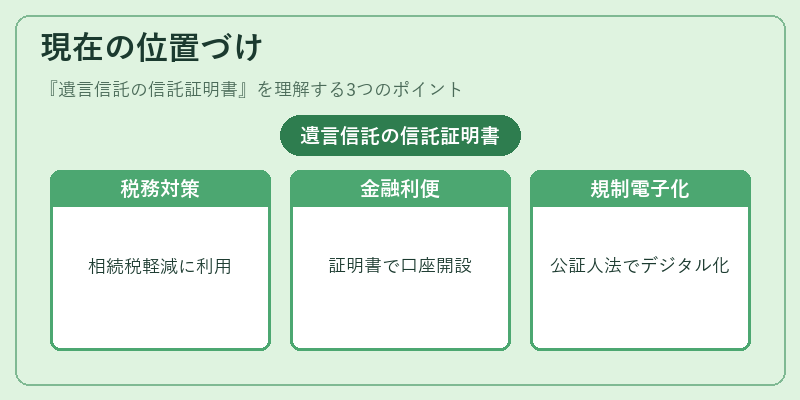
近年、遺言信託は相続税対策としてだけでなく、事業承継や教育資金贈与など多様な場面で活用されている。金融機関では、受託者が証明書を提示することで口座開設・運用許可の手続きを迅速化し、顧客満足度向上に寄与している。税務署側も、信託財産の評価や分配方法を明確に示す文書として重視しており、相続税申告時の調整が円滑になる傾向にある。
規制面では、公証人法・民法に基づく公正な作成手続きを維持しつつ、電子公証サービスの導入で利便性を高める動きが進行中。また、国際的な相続案件では、多国籍資産の管理において信託証明書が重要な役割を果たすケースも増えている。
×
続きを読むには確認が必要です