譲渡所得の減額特例の適用除外の対象の範囲の条件とは、一定の資産や取引に対して譲渡所得から減額特例を受けることができないケースを定めた税法上の規定である。
目次
概要
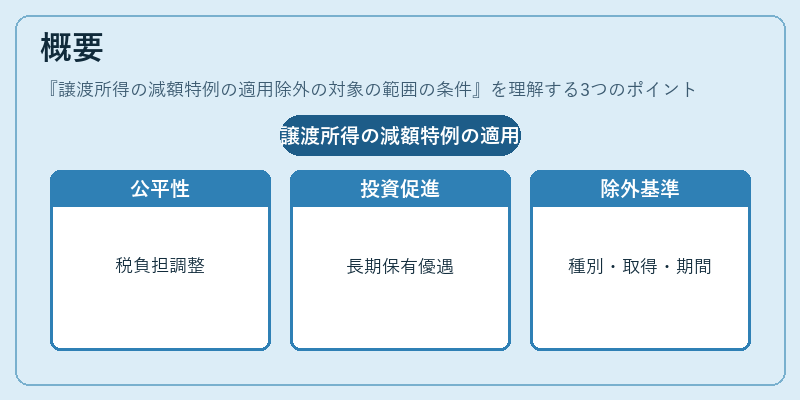
この規定は、譲渡所得に対する税負担の公平性を確保しつつ、投資や事業活動を促進するために設けられた。減額特例は一般的に長期保有による利益に適用されるが、除外対象となる条件は、資産の種類・取得経路・保有期間など多岐にわたり、税法上の明確な基準として位置づけられている。
役割と機能
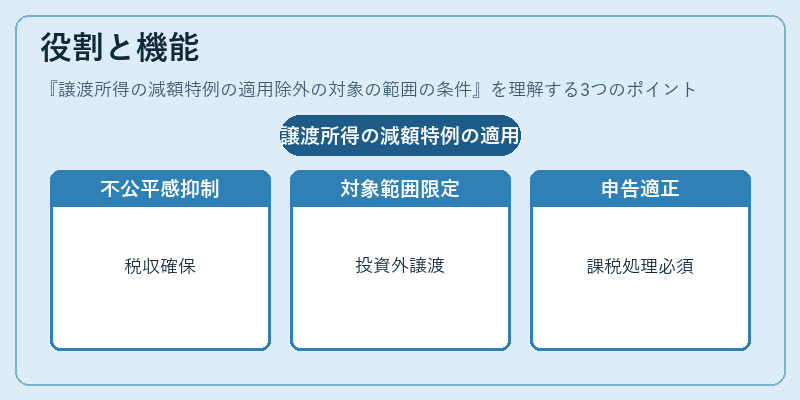
減額特例の適用除外は、税制設計上「不公平感」を抑える役割を果たす。具体的には、投資目的でない譲渡や短期取引、特定の公募株式・不動産等に対して減額が認められないことで、税収確保と市場秩序維持を両立させる。申告者は、対象外となる条件を確認し、適切な課税処理を行う必要がある。
特徴
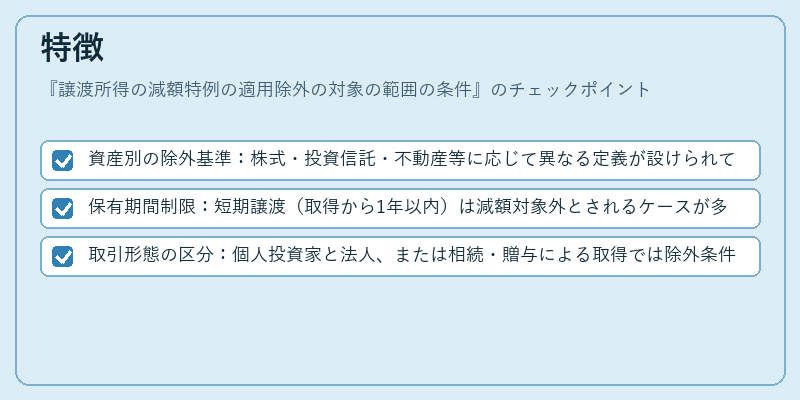
- 資産別の除外基準:株式・投資信託・不動産等に応じて異なる定義が設けられている。
- 保有期間制限:短期譲渡(取得から1年以内)は減額対象外とされるケースが多い。
- 取引形態の区分:個人投資家と法人、または相続・贈与による取得では除外条件が変わる。
これらの特徴により、同一税率でも実際の課税額は大きく異なる。
現在の位置づけ
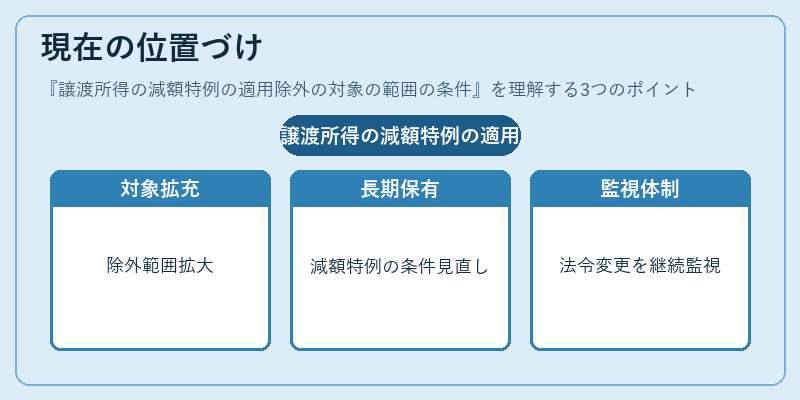
近年の資産運用環境では、不動産投資信託(REIT)やETFなど新興金融商品が増加し、それに伴い除外対象の範囲も拡充されている。また、税制改正時には「長期保有」促進を目的とした減額特例の適用条件が見直されることが多く、専門家は最新の法令変更を継続的に監視する必要がある。
×
続きを読むには確認が必要です