譲渡所得の課税標準の算定方法とは、資産を売却した際に得られる利益から取得費用や必要経費等を差し引き、残った金額を課税対象とする計算手続きである。
目次
概要
譲渡所得は株式、不動産、有価証券などの資産売却によって発生する利益を指す。日本では所得税法に基づき、取得費用・譲渡代金・必要経費等を整理し、課税標準を算出して確定申告で報告する仕組みが整備されている。この手続きは資産の流動化を促進するとともに、公平な課税基盤を維持するために不可欠である。
役割と機能
確定申告時に、譲渡所得の課税標準を算定し、分離課税(株式や公社債等)か総合課税(給与所得との損益通算対象)かを決定する。NISAやiDeCoで得た利益は非課税扱いとなるが、通常の売却ではこの算定方法に従って課税される。譲渡損失は翌年以降の譲渡所得と相殺できるため、資産運用戦略に影響を与える重要な要素である。
特徴
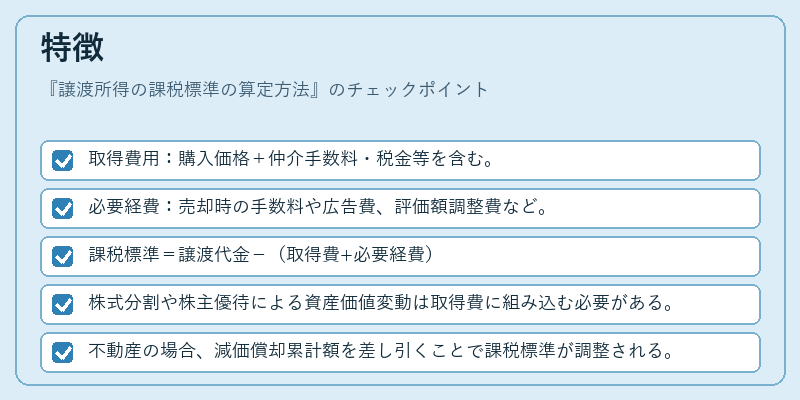
- 取得費用:購入価格+仲介手数料・税金等を含む。
- 必要経費:売却時の手数料や広告費、評価額調整費など。
- 課税標準=譲渡代金-(取得費+必要経費)
- 株式分割や株主優待による資産価値変動は取得費に組み込む必要がある。
- 不動産の場合、減価償却累計額を差し引くことで課税標準が調整される。
現在の位置づけ
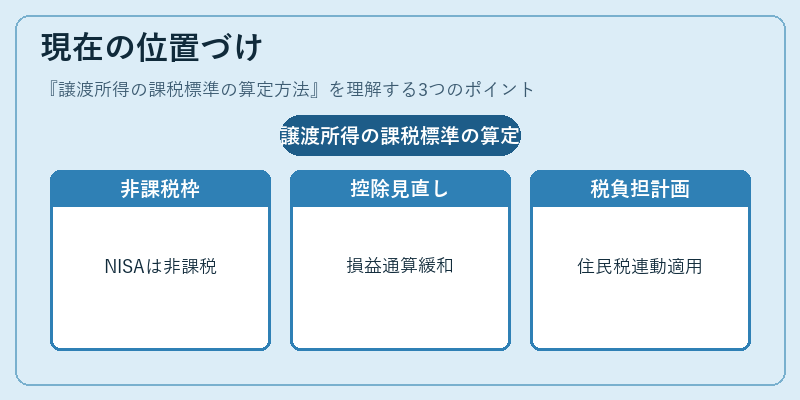
近年、NISA枠内での売買は非課税となる一方、一般口座や特定口座での取引では本算定方法に従い課税される。税制改正では譲渡所得控除額の見直しや損益通算規定の緩和が議論されており、投資家は最新の法令を把握する必要がある。また、住民税との連動で課税標準に応じた税率が適用されるため、総合的な税負担計画が重要視されている。
×
続きを読むには確認が必要です