サブリース収益算定方法とは、賃貸物件を第三者に再賃貸し、その賃料から得られる経済的利益を計測する手法である。
目次
概要
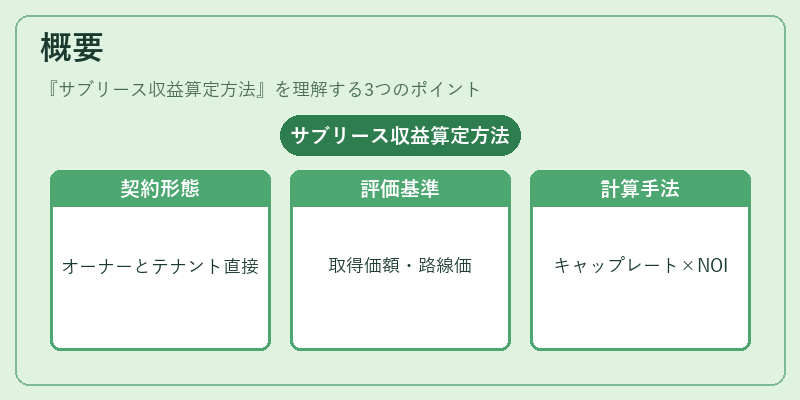
サブリースは、オーナーがテナント(再賃貸先)と直接契約し、一定期間内の賃料や管理費等を受け取る形態である。収益算定方法は、物件の取得価額・路線価・公示地価・実勢価格を基にしたキャップレート(資本化率)とNOI(経常利益)の関係から導出される。日本では私募REITやJ-REITインデックスに組み込まれる際、サブリース収益の算定が重要視される。
役割と機能
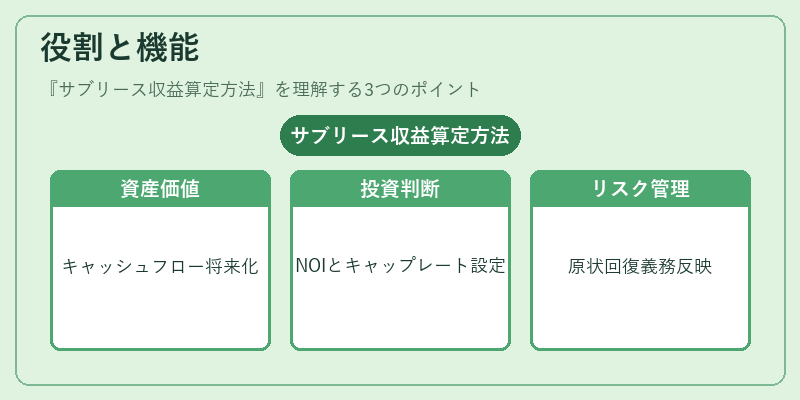
- 資産価値評価 – サブリース契約期間中のキャッシュフローを将来価値化し、物件の時価を推計。
- 投資判断支援 – NOIに対する適正なキャップレートを設定し、投資家へ収益性指標を提供。
- リスク管理 – 原状回復義務や媒介契約の条件を反映した収益減少要因を数値化。
特徴
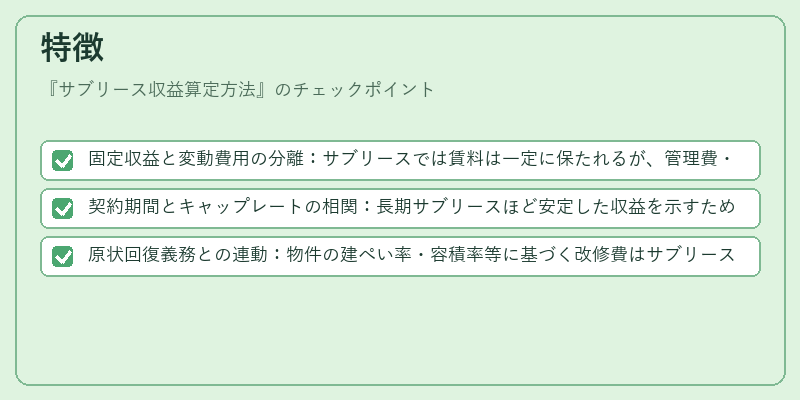
- 固定収益と変動費用の分離:サブリースでは賃料は一定に保たれるが、管理費・修繕費等の可変費用はテナント負担かオーナー負担かで差異が生じる。
- 契約期間とキャップレートの相関:長期サブリースほど安定した収益を示すため、低いキャップレートが適用される傾向にある。
- 原状回復義務との連動:物件の建ぺい率・容積率等に基づく改修費はサブリース収益から差し引かれる点で、純粋なNOIとは別途計算が必要。
現在の位置づけ
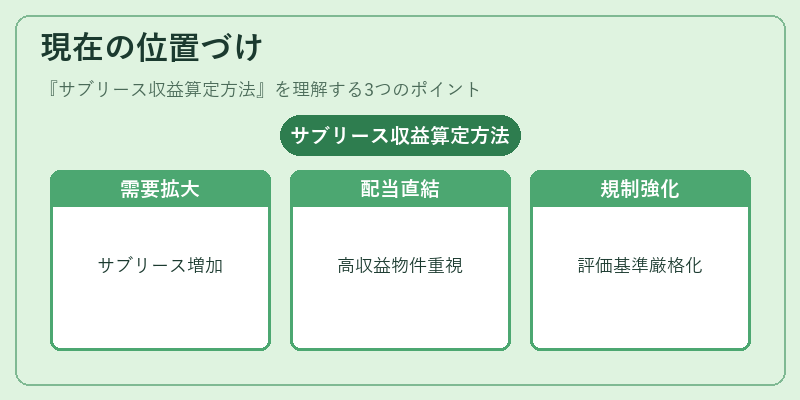
近年の不動産市場では、オフィスや物流施設の需要拡大に伴いサブリース契約は増加傾向にある。J-REITインデックスでは、サブリース収益が高い物件を重視し、投資家への配当水準に直結している。また、宅地建物取引業法や公示地価の改定により、評価基準が厳格化されており、サブリース収益算定方法は規制遵守と市場透明性を両立する重要手段となっている。
×
続きを読むには確認が必要です