通常資本とは、金融機関が業務遂行に必要な安定的かつ長期的に利用可能な自己資本を指す。
目次
概要
金融システムの健全性を確保するために、国際的規制枠組み(バーゼル合意)や国内法(金融庁・FSB等)が定める自己資本比率は、通常資本を主要な構成要素と位置付けている。 その起源は、2008年の世界金融危機において多くの銀行が流動性不足や損失吸収力不足で破綻したことから、より堅牢な自己資本基盤を求める必要性が浮き彫りになった点にある。 その結果、通常資本は「高い信用格付け」「長期的に安定した利益源泉」を持つ株式・留保利益等の構成要素として明確化された。
役割と機能
金融機関が日常的に直面する信用リスク、マーケットリスク、オペレーショナルリスクなどを吸収し、資本不足時に業務継続を可能にする。 具体的には以下のような場面で機能する。
- 損失吸収:貸倒れや市場変動による損失が発生した際、通常資本は最初に吸収され、株主や債権者への支払義務を守る。
- 規制適合性:自己資本比率(Tier 1等)の基準を満たすため、金融庁・FSBが定める最低限度を確保する。
- 市場信頼の維持:投資家や取引相手に対して安定的な財務構造を示し、信用格付け機関からの評価向上につながる。
特徴
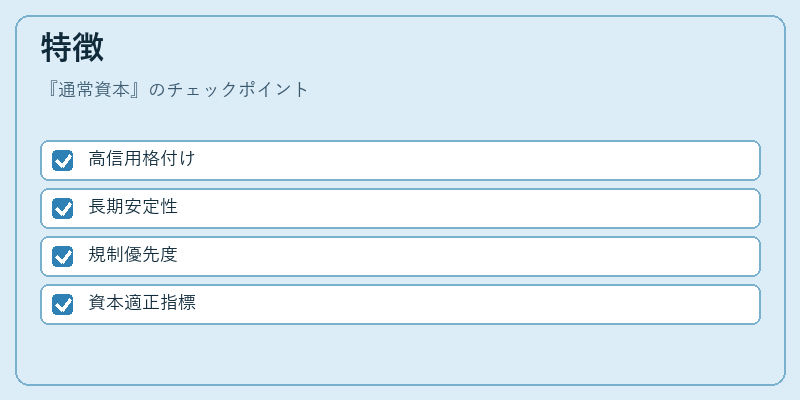
| 項目 | 内容 | 説明 |
|---|---|---|
| 高い信用格付け | 株式・留保利益等 | 信用リスクを低減し、資本調達コストが抑えられる。 |
| 長期的安定性 | 企業価値に基づく構成要素 | 短期負債の変動に左右されず、業務継続に寄与。 |
| 規制優先度 | バーゼル合意 Tier 1 | 他の資本種別(優先株・準備金)よりも高い規制上の重みを持つ。 |
通常資本は「自己資本比率」や「資本適正性指標」の中で最も重要な位置を占める。 例えば、バーゼルIIIでは「Common Equity Tier 1 (CET1)」が主要指標として設定されており、その水準が金融機関の安定性評価に直結する。
現在の位置づけ
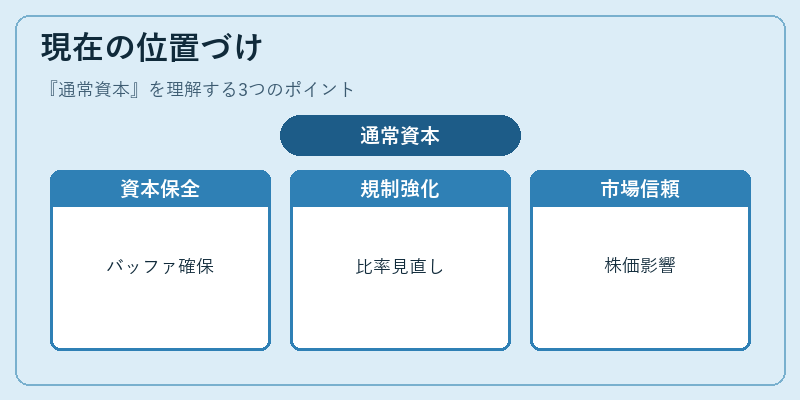
近年の金融環境は低金利・高流動性、デジタル化の進展といった特性を有している。 その中で通常資本は以下のような重要性を保持している。
- 資本保全バッファ:バーゼルIIIにより設定された「Capital Conservation Buffer(CCB)」は、CET1比率が一定水準以上であることを求める。 これにより金融機関は景気後退時にも余裕を持って損失吸収できるようになった。
- 規制の厳格化:金融庁は国内外のベンチマークを踏まえ、自己資本比率やCET1比率に関する指標を継続的に見直している。 これにより、通常資本の質と量が市場で高い評価を受けるようになった。
- 市場期待との連動:投資家は常に「資本構成の健全性」を重視するため、通常資本比率が低下すると株価や信用格付けに直接影響を与える。 したがって、金融機関は規制遵守だけでなく、市場信頼を維持する観点からも通常資本の充足を図る必要がある。
以上より、通常資本は金融機関の安定性確保に不可欠な要素として、国際的・国内的規制枠組みと市場期待の両面でその重要性を増している。
×
続きを読むには確認が必要です