遺言信託の信託財産評価方法(市場価値)とは、遺言により設立された信託財産を、公正な取引価格で算定する手法である。
目次
概要
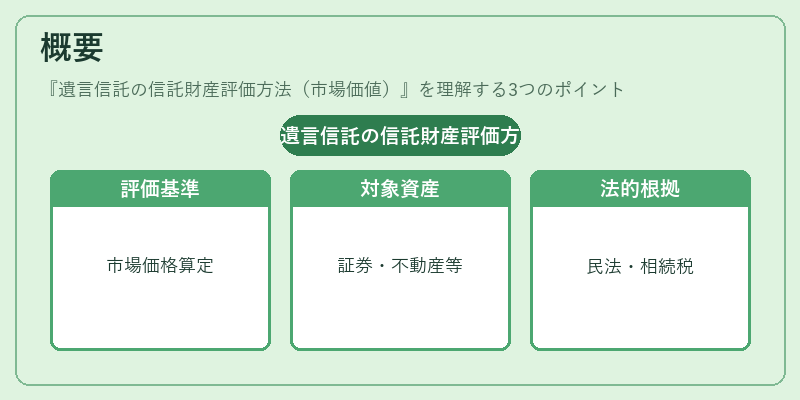
遺言信託は、被相続人が生前に遺言書で指定した受益者のために資産を管理・運用させる制度である。信託財産の評価は、信託契約上の分配割合や税務申告に不可欠な要素となる。市場価値評価法は、証券、不動産、事業権など多様な資産を「市場で取引される価格」に基づき算定することで、客観性と公正性を担保する目的から採用されている。
民法上の信託に関する規定や相続税法における評価基準は、資産が市場で取引可能か否かを重視し、市場価値を主たる指標とした。
役割と機能
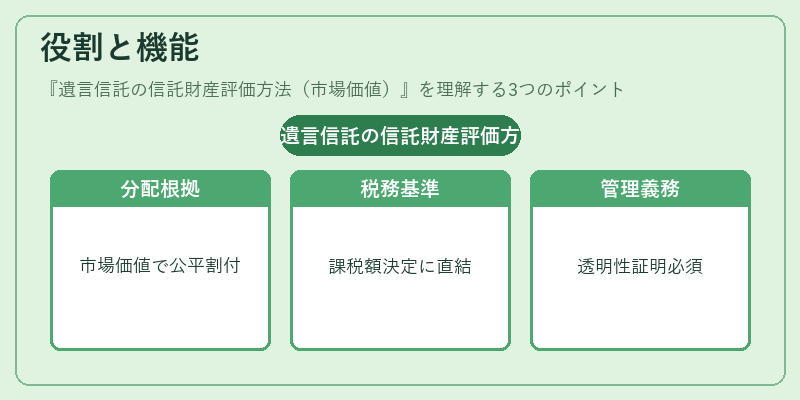
- 分配計算の根拠:信託財産を受益者間で公平に分配するため、各資産の市場価値を合算して総額を算出し、契約上の割合に応じて分配金額を決定する。
- 税務処理への適用:相続税・贈与税の課税基準として、市場価値が評価対象となるため、正確な算定は税負担額の確定に直結する。
- 信託管理者の義務遂行:受益者保護の観点から、透明性と妥当性を示す市場価値評価は、トラスト・ディレクターや受託銀行が法的責任を果たすために必須である。
- 資産売却時の指標:信託財産を売却する場合、市場価値は取引価格設定や買手への提示情報として機能し、流動性確保に寄与する。
特徴
| 特色 | 説明 |
|---|---|
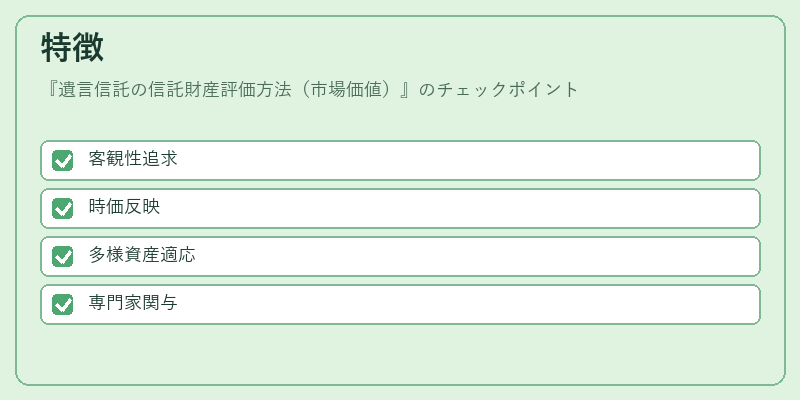
| 客観性の追求 | 市場で実際に成立した取引価格を基準とするため、評価者主導の主観的判断が排除される。 |
| 時価反映 | 評価日現在の市場状況を即座に取り込み、資産価値変動への迅速な対応が可能である。 |
| 多様性への適応 | 株式・債券といった流通市場に存在する資産は当然評価しやすいが、不動産・事業権等の非公開取引対象には、類似物件比較法やDCF(割引キャッシュフロー)手法を併用して算定される。 |
| 専門性要求 | 市場価値を正確に把握するため、鑑定士・不動産評価士・財務アナリストなどの専門家が関与し、評価プロセスは高度化している。 |
市場価値は「売買可能な状態で取引される価格」と定義されるため、実際に売却可能かどうかを前提とする。したがって、市場流動性の低い資産については、評価方法そのものが複雑化し、時価の確定には一定の不確実性が伴う。
現在の位置づけ
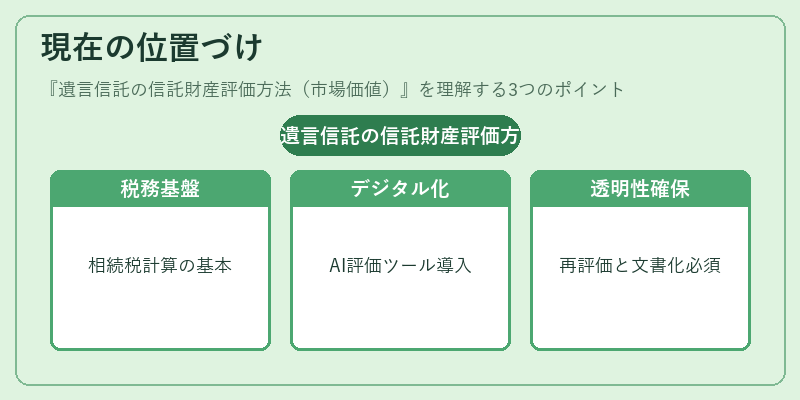
市場価値評価法は、日本において相続税・贈与税計算の基本手段として広く採用されている。特に遺言信託を利用した資産分配では、受益者間の公平性確保と税務リスク回避のため不可欠な要素である。
近年はデジタル化が進展し、オンライン評価プラットフォームやAIベースの市場分析ツールが導入されるケースも増加している。しかし、法的枠組みは依然として「公正証書」「鑑定報告書」等の紙媒体に基づく手続きを重視しており、専門家による検証プロセスは不可欠である。
また、市場価値評価が税務署や裁判所で争点となるケースも多いため、信託管理者は定期的な再評価と文書化を徹底し、評価根拠の透明性を確保することが求められる。
市場価値評価法は、遺言信託における資産管理・分配の基盤として、引き続き重要な役割を担い続けている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事