信託報酬の支払方法とは、投資信託等における運用管理費を基金持株者から徴収する手段である。
目次
概要
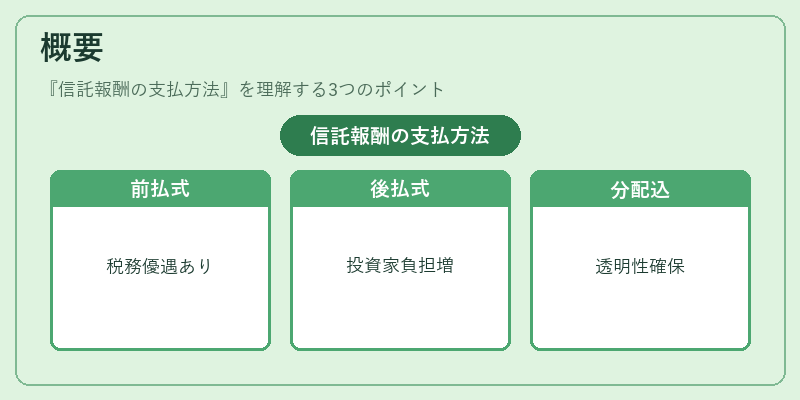
信託報酬はファンド運営会社が提供するサービス対価として課される費用であり、その支払方法は税務上の扱いや投資家への負担感に影響を与える。金融庁等の規制では、透明性と公正性を確保するために「前払式」「後払式」「分配金込み」など複数形態が認められている。
役割と機能
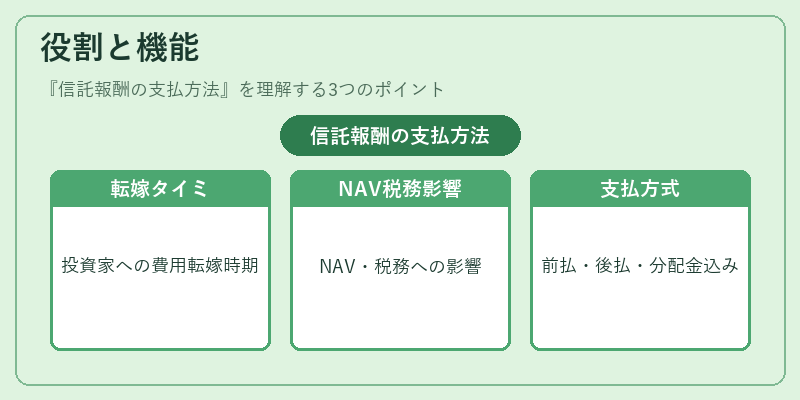
支払方法は運用コストを投資家へどのタイミングで転嫁するかを決定し、基準価額(NAV)への影響や税務処理に直結する。前払式では購入時点で費用が差し引かれ、後払式は一定期間ごとに自動的に口座から減算される。分配金込み方式は配当等の分配金額に報酬を上乗せして支払う。
特徴
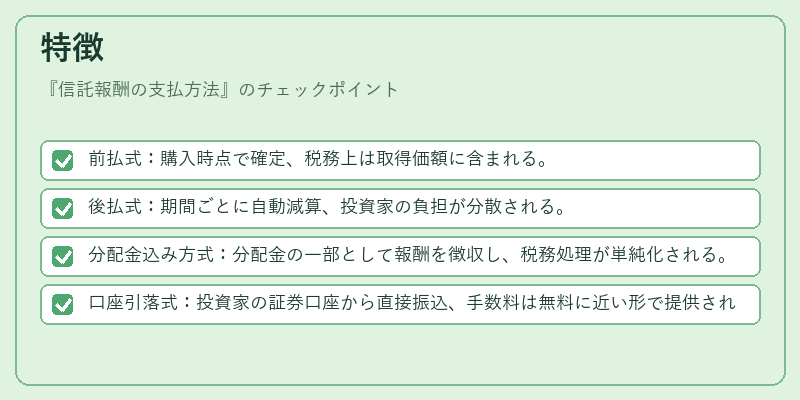
- 前払式:購入時点で確定、税務上は取得価額に含まれる。
- 後払式:期間ごとに自動減算、投資家の負担が分散される。
- 分配金込み方式:分配金の一部として報酬を徴収し、税務処理が単純化される。
- 口座引落式:投資家の証券口座から直接振込、手数料は無料に近い形で提供されることもある。
現在の位置づけ
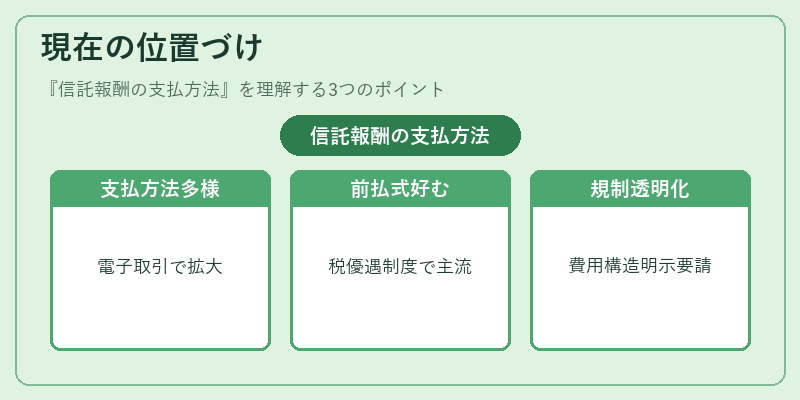
近年、電子取引の普及と投資家教育の進展に伴い、支払方法の選択肢が拡大している。特にiDeCoやつみたてNISA等の税優遇制度では「前払式」が好まれる傾向がある一方で、ETFやパッシブファンドでは後払式が主流となっている。また、規制当局は報酬体系の透明性を高めるために、支払方法ごとの費用構造を明示することを求めている。
×
続きを読むには確認が必要です