バスケットオプションの価格付けフレームワークとは、複数資産から構成される「バスケット」を対象としたデリバティブに対し、その公正価値を算出するための理論的・計算的手法群である。
目次
概要
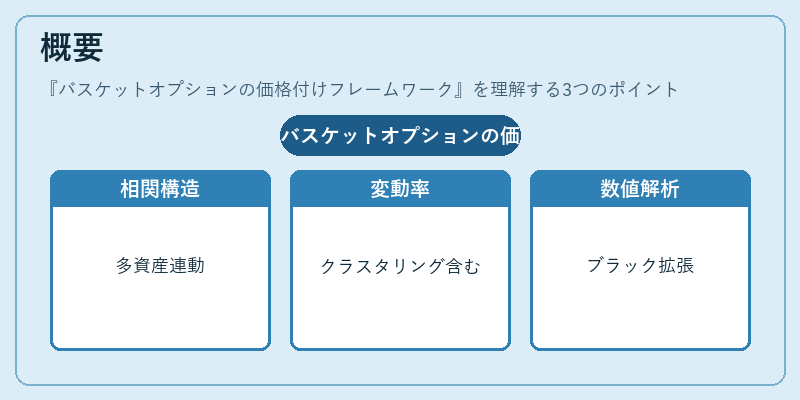
金融市場では単一資産オプションだけでなく、複数資産の組み合わせによってリスク分散やヘッジ効率を高める商品が増加している。バスケットオプションはその代表例であり、基礎となる資産群(株式指数、通貨ペア、金利スワップなど)の価格変動の相関構造を考慮した上で行使条件を設定する。
価格付けフレームワークは、こうした多次元的リスク要因を統合し、市場データやモデル仮定に基づいて理論値を導出する枠組みである。従来のブラック–ショールズ公式を拡張し、相関行列やボラティリティ・クラスタリングを取り入れた数値解析手法が中心となる。
役割と機能
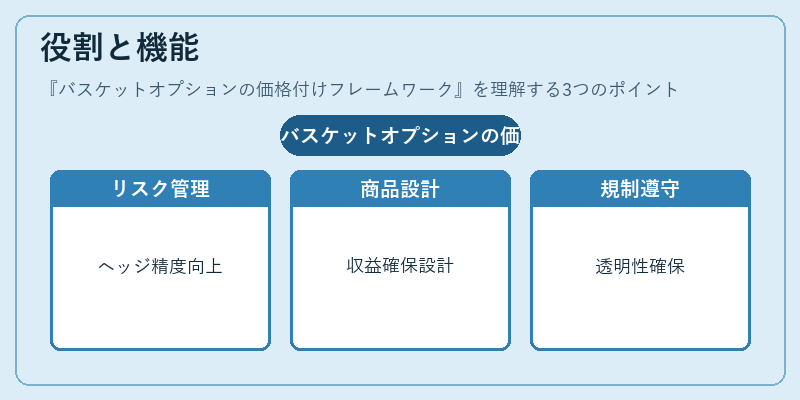
- リスク管理 – 投資家はバスケットオプションを利用して、特定のポートフォリオ全体に対する上昇・下降リスクをヘッジできる。価格付けフレームワークが正確であるほど、ヘッジコストや残存リスクの評価精度が向上する。
- 商品設計 – 金融機関は顧客ニーズに合わせたカスタムバスケットを構築し、その価格設定にフレームワークを適用して収益性を確保する。
- 規制遵守 – バリュエーションが透明かつ再現可能であることは、監督当局からの評価基準(VaRやストレステスト)への対応に不可欠となる。
特徴
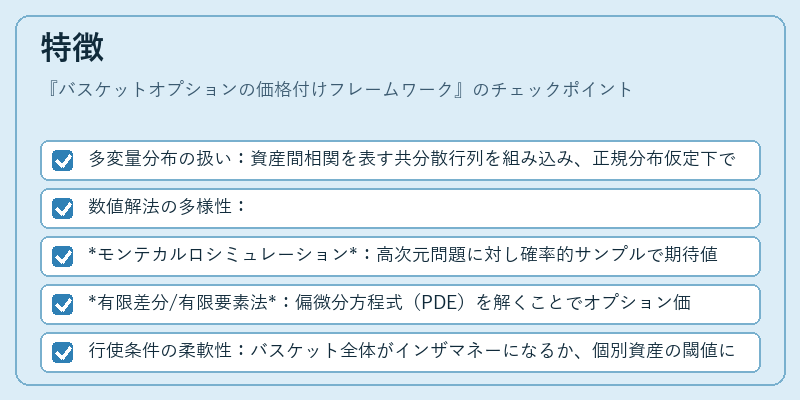
- 多変量分布の扱い:資産間相関を表す共分散行列を組み込み、正規分布仮定下での解析が可能。
- 数値解法の多様性:
- モンテカルロシミュレーション:高次元問題に対し確率的サンプルで期待値を推定。
- 有限差分/有限要素法:偏微分方程式(PDE)を解くことでオプション価値を直接計算。
- 行使条件の柔軟性:バスケット全体がインザマネーになるか、個別資産の閾値に基づく「クラスター」型行使など、多様な契約形態に対応。
- リスク指標への統合:ガンマ・ベガといった二次感応度を多変量で算出し、ヘッジ戦略の最適化に活用。
現在の位置づけ
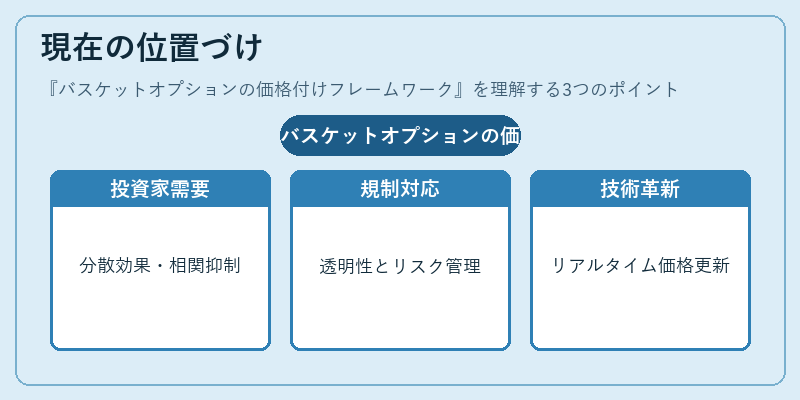
近年、グローバル資産価格のボラティリティが増大する中、投資家は分散効果と同時に相関変動を抑える手段としてバスケットオプションへの注目が高まっている。金融機関は、デリバティブ取引部門での収益源としてだけでなく、ヘッジファンドや資産運用会社向けの商品設計においてもフレームワークを活用している。
規制面では、金融危機以降の監督強化策に伴い、デリバティブ取引の透明性と公正価値評価の確実性が求められている。結果として、多変量モデルや数値手法を組み合わせた高度な価格付けフレームワークは、内部統制やリスク管理プロセスに不可欠な要素となっている。
さらに、データ解析技術の進展(機械学習による相関推定・ボラティリティ予測)と計算資源の拡充により、リアルタイムでの価格更新や即時ヘッジ決定が実現可能となり、バスケットオプション市場全体の流動性向上にも寄与している。
×
続きを読むには確認が必要です