期初投入資本とは、会計期間の開始時点における企業が投資した総資本(自己資本+長期負債)である。
概要
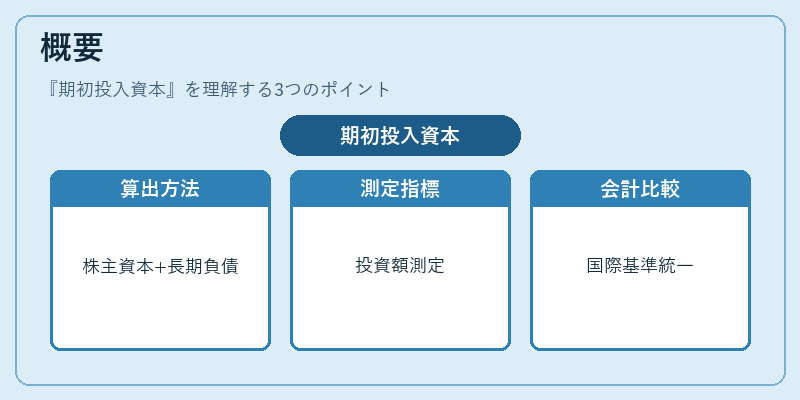
期初投入資本は、貸借対照表上の「株主資本」と「長期負債」を合算して算出される。期間開始時点における投資額を示すため、当期中の資金調達や投資活動がどれだけ既存資本を拡大または縮小したかを測定する基準となる。企業価値評価では、事業への投入資本量を把握し、将来キャッシュフローと結びつけることで、経営効率や投資リターンの指標化に活用される。IFRS もしくは米国 GAAP においては、期初時点での帳簿価額を基準にするため、統一的な評価が可能となり、異なる企業間比較が容易になる。
役割と機能
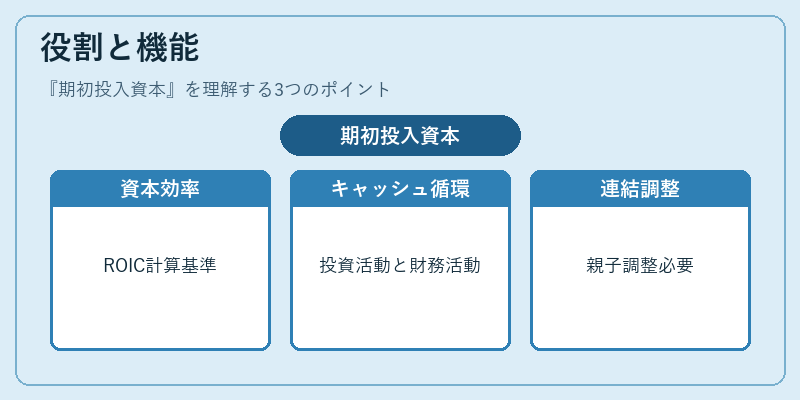
期初投入資本は、ROIC(Return on Invested Capital)やWACC(Weighted Average Cost of Capital)の計算根拠として頻繁に使用される。これらの指標は投資判断や株主還元策立案に不可欠であり、企業がどれだけ効率的に資本を活用しているかを定量化する。さらに、期初投入資本を基準にしたキャッシュフロー計算書の「投資活動によるキャッシュフロー」や「財務活動によるキャッシュフロー」と連動させることで、企業の資金循環構造を把握できる。また、連結会計においては、親会社と子会社間で調整が必要なため、期初投入資本の正確な算定が統一的な財務諸表作成に寄与する。
特徴
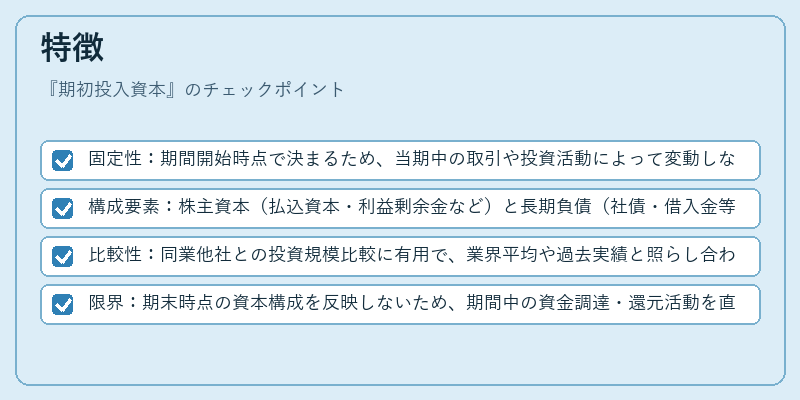
- 固定性:期間開始時点で決まるため、当期中の取引や投資活動によって変動しない。
- 構成要素:株主資本(払込資本・利益剰余金など)と長期負債(社債・借入金等)の合計である。
- 比較性:同業他社との投資規模比較に有用で、業界平均や過去実績と照らし合わせて評価できる。
- 限界:期末時点の資本構成を反映しないため、期間中の資金調達・還元活動を直接測定するには不十分。代替指標として「平均投入資本」や「期末投入資本」が併用されることが多い。
現在の位置づけ
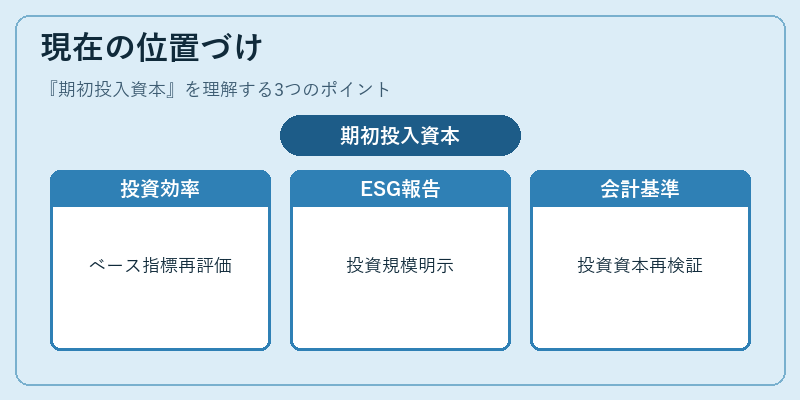
近年の企業価値評価では、投資効率重視の経営手法が主流となり、期初投入資本は重要なベース指標として再認識されている。特にESG(環境・社会・ガバナンス)報告やサステナビリティ評価においても、投資規模の透明性が求められるため、期初投入資本を明示する企業が増加している。さらに、IFRS 17 等新会計基準導入による保険業界の財務構造変化や、デジタル資産の評価方法改定に伴い、投資資本の算定方法は継続的に見直されている。結果として、期初投入資本は企業内部統制や外部報告の信頼性向上に寄与し、投資家・規制当局からの関心が高まっている。
続きを読むには確認が必要です