ベンチマーク調整手法とは、投資信託やETFが設定したパフォーマンス指標(ベンチマーク)に対して実際のリターンを調整し、トラッキングエラーを最小化するための運用戦略である。
目次
概要
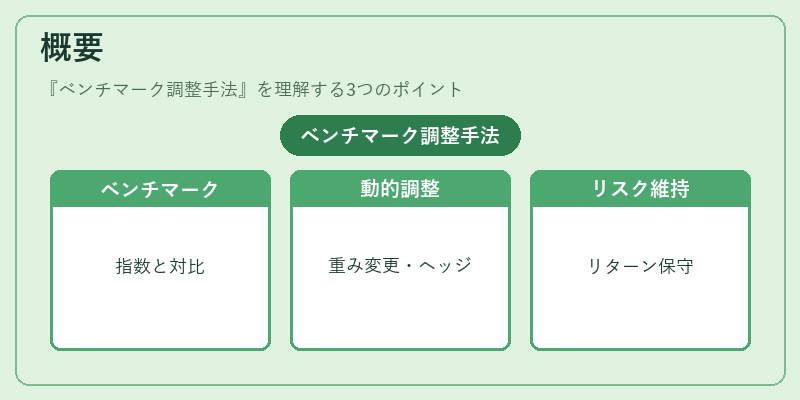
ベンチマーク調整手法は、投資家がファンドのパフォーマンスを基準となる指数と比較できるように設計された。20世紀後半からインデックスファンドが普及するにつれ、アクティブ運用者は「ベンチマークとの乖離」を測定し、その差異を縮小するための手法を模索した。調整手法は、単なるパッシブ追従ではなく、リスク・リターンプロファイルを維持しつつ、投資戦略に柔軟性を持たせることが目的である。具体的には、ポートフォリオの重み付けを動的に変更したり、ヘッジ手段(デリバティブや金利スワップ)を組み合わせてベンチマークとの整合性を図る。
役割と機能
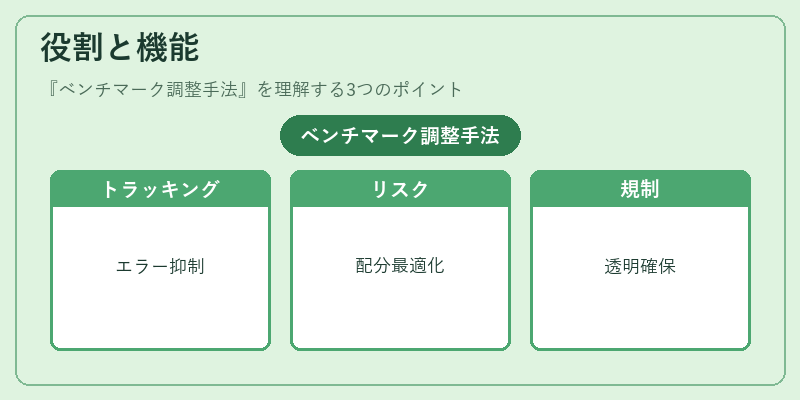
- トラッキングエラーの抑制:ポートフォリオがベンチマークに対して過度に偏らないよう、定期的な再調整を行う。
- リスク管理:市場変動やセクター別のシステムリスクを考慮し、資産配分を最適化することで、ベンチマークと同等かつ安定したリスクプロファイルを維持。
- アルファ創出の抑制:過度なアクティブポジショニングによる無駄なコストや税負担を削減し、純粋にベンチマークに沿った運用を実現。
- 規制遵守と透明性確保:投資家への説明責任として、調整プロセスや使用手段(例:ETFのレバレッジ利用)を開示する必要がある。
特徴
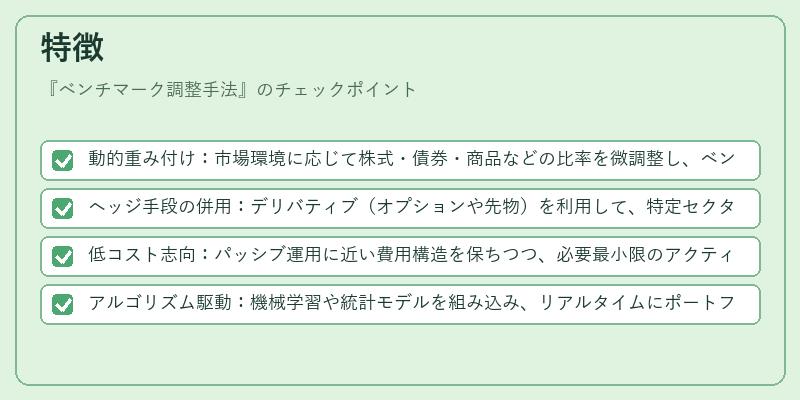
- 動的重み付け:市場環境に応じて株式・債券・商品などの比率を微調整し、ベンチマークとの乖離を最小化。
- ヘッジ手段の併用:デリバティブ(オプションや先物)を利用して、特定セクターや通貨リスクを除去または軽減。
- 低コスト志向:パッシブ運用に近い費用構造を保ちつつ、必要最小限のアクティビティでベンチマーク調整を実施。
- アルゴリズム駆動:機械学習や統計モデルを組み込み、リアルタイムにポートフォリオ構成を最適化するケースが増加。
現在の位置づけ
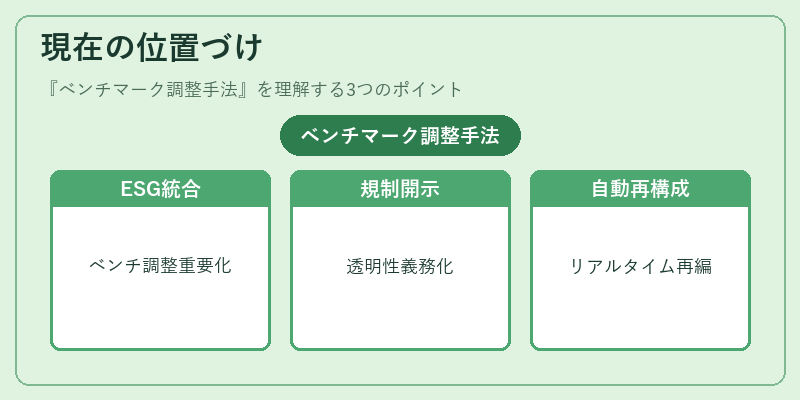
近年、ESG(環境・社会・ガバナンス)要因をベンチマークに統合したファンドや、スマートベータ戦略が注目される中で、ベンチマーク調整手法は重要性を増している。投資信託のiDeCo対応商品やつみたてNISAでは、低コストかつ透明性の高い運用が求められ、調整手法の活用が広がっている。また、規制当局はファンドのベンチマーク設定と実績報告に対して厳格な開示を義務付けており、投資家保護の観点からも標準化された調整プロセスが求められている。デジタル技術の進展により、リアルタイムでベンチマークとの乖離をモニタリングし、自動的にポートフォリオを再構成するシステム投資も登場しており、今後はさらに高度化が期待される。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事