資産クラス別リスクプレミアムとは、各資産クラスがリスクフリー資産(国債等)に対して要求される追加リターンである。
概要
資産クラス別リスクプレミアムは、投資家が異なる資産に対して期待するリスク調整後のリターンを定量化する指標である。個人ファイナンスでは、投資ポートフォリオの構築や資産配分を検討する際に、株式・債券・不動産・現金等の各クラスが持つリスクとリターンのバランスを把握するために不可欠である。歴史的に、株式市場の平均リターンと国債リターンとの差が株式リスクプレミアムとして測定され、債券市場ではクレジットリスクや金利リスクに起因するプレミアムが検討されてきた。個人投資家は、資産クラス別リスクプレミアムを理解することで、将来のライフプラン(教育費、住宅購入、退職金等)に対する資産配分を合理的に設計できる。
役割と機能
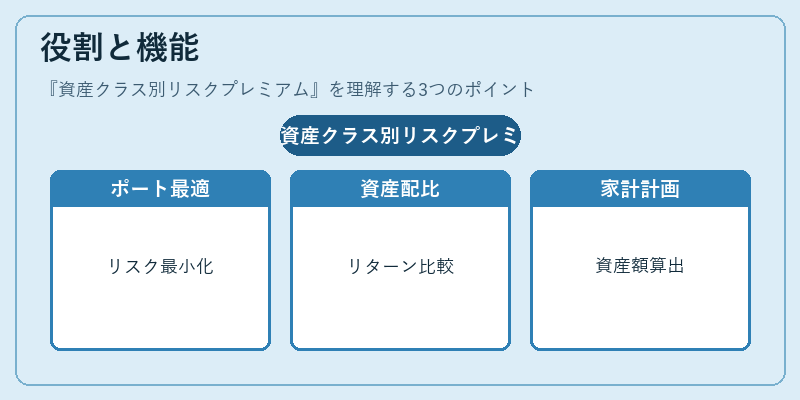
資産クラス別リスクプレミアムは、投資判断におけるリスク・リターンの尺度として機能する。具体的には以下の場面で活用される。
- ポートフォリオ最適化:リスクプレミアムを基に、効率的フロンティア上の資産配分を決定し、目標リターンに対する最小リスクを実現。
- 資産配分戦略の評価:長期的な投資戦略(ドルコスト平均法、自動積立)において、各資産クラスの期待リターンを比較し、リスク許容度に合った比率を設定。
- 家計シミュレーション:将来の教育費や住宅ローン返済計画に対し、資産クラス別リスクプレミアムを入力して、必要資産額を算出。
- 金融商品選択:カードローンやリボ払いなどの消費金融商品と比較し、長期投資の方がリスクプレミアムを享受できるかを判断。
特徴
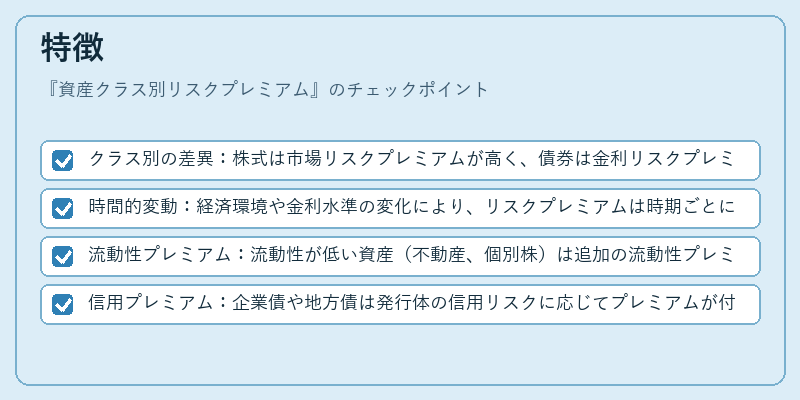
- クラス別の差異:株式は市場リスクプレミアムが高く、債券は金利リスクプレミアムが主である。現金はリスクプレミアムがほぼゼロ。
- 時間的変動:経済環境や金利水準の変化により、リスクプレミアムは時期ごとに変動。
- 流動性プレミアム:流動性が低い資産(不動産、個別株)は追加の流動性プレミアムを要求。
- 信用プレミアム:企業債や地方債は発行体の信用リスクに応じてプレミアムが付加。
資産クラス別リスクプレミアムは、投資家が「どれだけリスクを取ればどれだけリターンが得られるか」を定量化する枠組みであり、個人ファイナンスにおける資産配分の科学的根拠となる。
現在の位置づけ
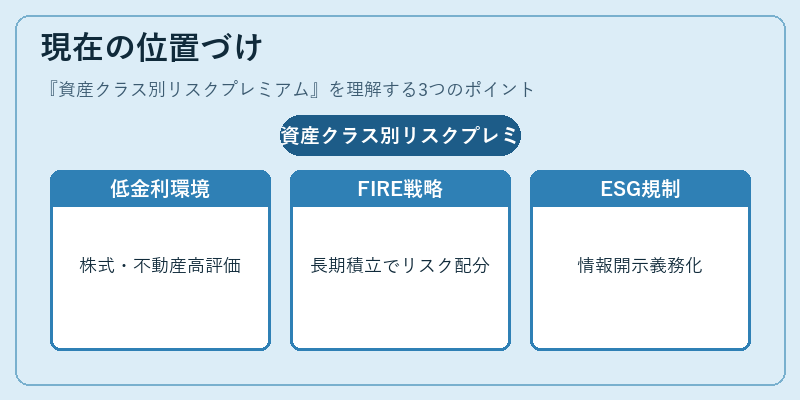
近年、低金利環境が続く中で、株式や不動産のリスクプレミアムが相対的に高く評価される傾向にある。個人投資家は、FIRE(Financial Independence, Retire Early)を目指す際に、リスクプレミアムを考慮した長期的な積立戦略を採用するケースが増えている。さらに、ESG投資の台頭により、環境・社会・ガバナンス要因がリスクプレミアムに影響を与えるようになり、投資判断の一要素として注目されている。規制面では、金融庁が投資家保護の観点から、投資信託の情報開示基準にリスクプレミアムに関する説明を義務付ける動きが進行中。これにより、個人投資家はより透明性の高い情報を基に資産配分を決定できるようになっている。
続きを読むには確認が必要です