利益相反訴訟リスクとは、金融機関等が顧客や取引先との間に生じる利益相反の状態が原因で、訴訟を提起される可能性を指す。
概要
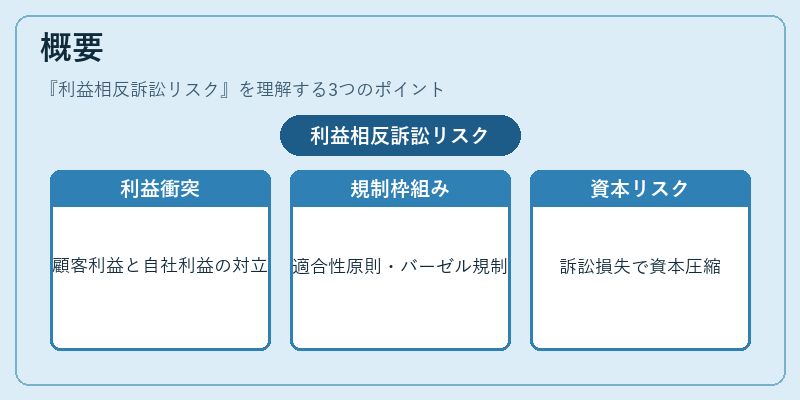
利益相反訴訟リスクは、金融サービス提供者が自身の利益と顧客の利益が衝突する状況において生じる法的責任の一形態である。
この概念は、投資アドバイザーが手数料や報酬を最大化するために不適切な商品を勧めたり、貸出審査時に内部利益を優先したりすると発生しやすい。日本では金融庁の「適合性原則」や第二種金融商品取引業者への規制が設けられ、顧客保護と市場の公正性確保を目的としている。
また、バーゼル合意に基づく自己資本比率規制は、訴訟損失が発生した際に資本圧縮リスクを評価するため、利益相反による訴訟リスクの重要性を高めている。国際的にはFATCAやSOX法などの監査要件も、情報開示と内部統制の強化を通じてリスク軽減に寄与している。
役割と機能
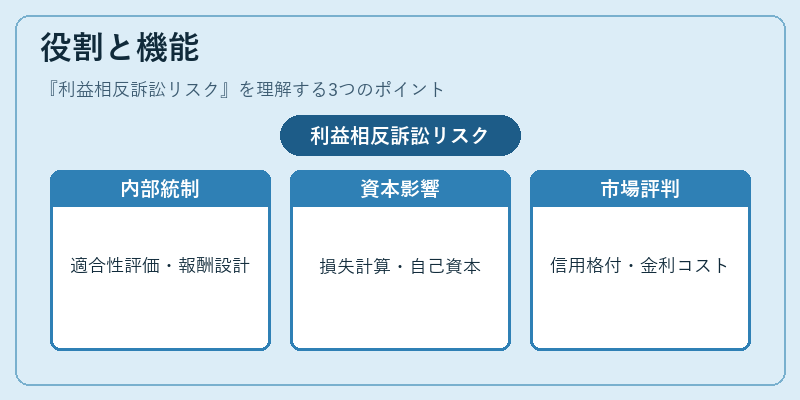
利益相反訴訟リスクは、金融機関のコンプライアンス・ガバナンス体制内で以下のような機能を果たす。
1. 内部統制の指標:顧客に対する適合性評価や報酬構造の設計が、リスク管理プロセスの中心となる。
2. 監査・検証対象:SOX法に基づく内部統制報告書では、利益相反の把握と開示が必須項目である。
3. 資本配分の決定要因:訴訟リスクは潜在的損失として自己資本比率計算に組み込まれ、バランスシートの健全性を左右する。
4. 市場評判管理:訴訟が発生すると信用格付けや投資家信頼に直結し、結果的に金利コストや資金調達条件へ影響を与える。
特徴
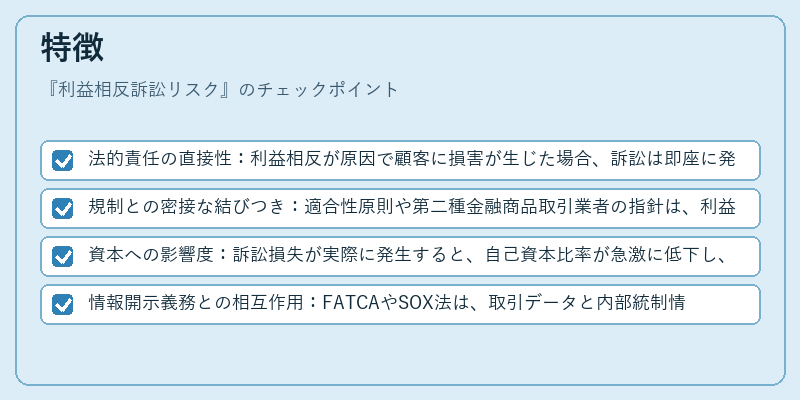
- 法的責任の直接性:利益相反が原因で顧客に損害が生じた場合、訴訟は即座に発生し得る。
- 規制との密接な結びつき:適合性原則や第二種金融商品取引業者の指針は、利益相反リスクを事前に抑制するために設計されている。
- 資本への影響度:訴訟損失が実際に発生すると、自己資本比率が急激に低下し、規制当局からの追加資本要件を招く。
- 情報開示義務との相互作用:FATCAやSOX法は、取引データと内部統制情報の透明性を高めることで、リスク検出と報告を容易にしている。
現在の位置づけ
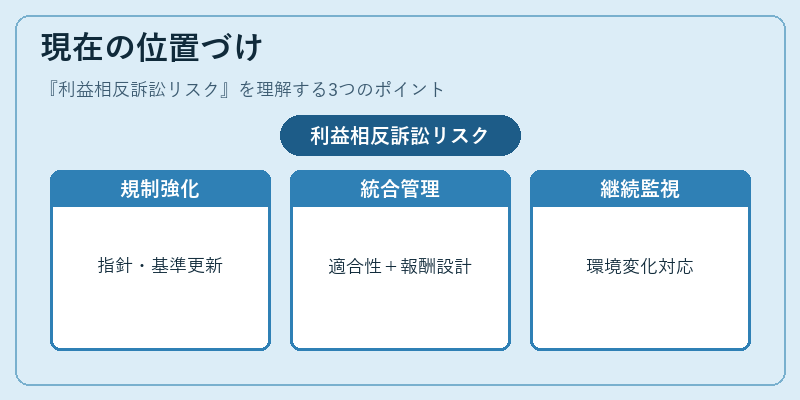
近年、金融庁は「利益相反防止指針」を強化し、顧客保護意識の向上に注力している。
また、バーゼル合意の改訂版では、訴訟リスクを含む信用リスクの測定方法が見直され、金融機関はより精緻な損失予測モデルを導入する必要がある。
国際的にはFATCAに伴う報告義務とSOX法による内部統制検証が、利益相反リスクの早期発見・軽減に寄与している。
結果として、信託銀行やネット銀行、地方銀行、信用金庫など多様な金融機関は、顧客適合性評価と報酬設計を統合した包括的リスク管理フレームワークを構築しつつある。これにより、利益相反訴訟リスクの発生確率は低減傾向にありながらも、規制・市場環境の変化に応じた継続的な監視と対策が不可欠である。
続きを読むには確認が必要です
関連記事