分配金非課税とは、投資信託や株式の配当等に対して一定条件を満たした場合に所得税・住民税が課税されない制度である。
目次
概要
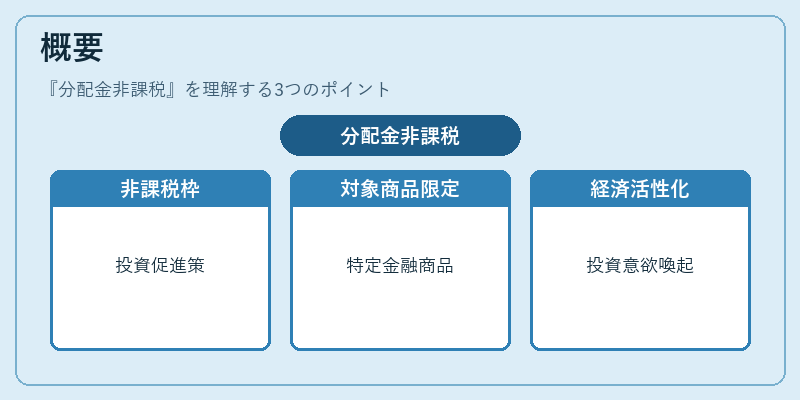
分配金非課税は、個人投資家の資産形成を促進するために設けられた税制優遇措置である。かつては配当所得全般に対して課税が行われていたが、投資意欲を喚起し経済活性化を図る目的から、特定の金融商品や口座形態に限定した非課税枠が導入された。
役割と機能
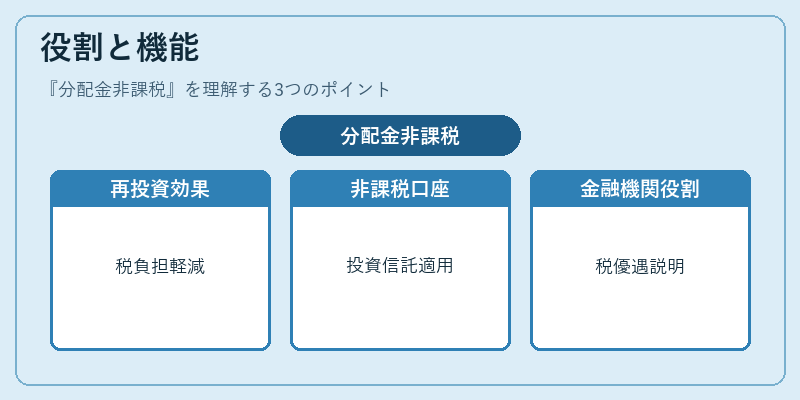
投資家は分配金非課税枠内で得た配当をそのまま再投資することで、税負担を軽減しつつ複利効果を最大化できる。具体的には、株式の分配金や投資信託の分配金が該当し、非課税口座(NISA・iDeCo等)に保有することでその恩恵を受けられる。金融機関はこの枠組みを活用した商品設計を行い、顧客への税優遇説明を重要なサービスの一部とする。
特徴
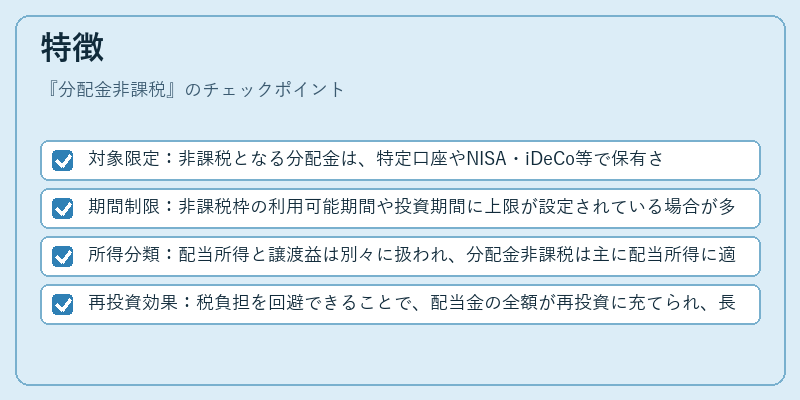
- 対象限定:非課税となる分配金は、特定口座やNISA・iDeCo等で保有されている資産からのみ発生する。
- 期間制限:非課税枠の利用可能期間や投資期間に上限が設定されている場合が多い。
- 所得分類:配当所得と譲渡益は別々に扱われ、分配金非課税は主に配当所得に適用される。
- 再投資効果:税負担を回避できることで、配当金の全額が再投資に充てられ、長期的な資産増加に寄与する。
現在の位置づけ
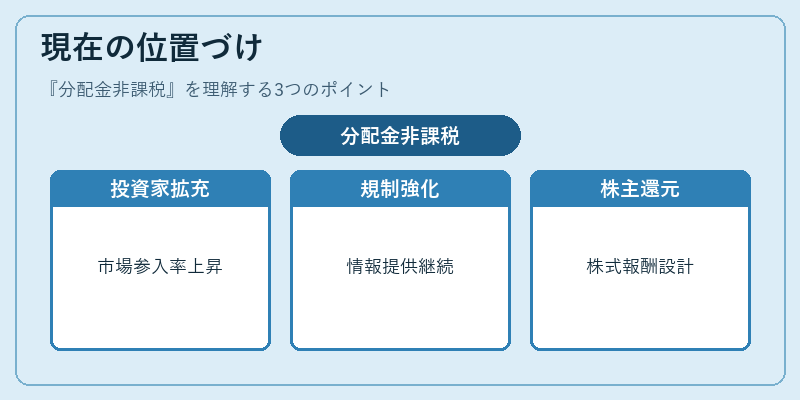
近年は個人投資家の市場参入率向上と税制改革の進展に伴い、分配金非課税枠を活用した商品が拡充されている。金融庁や国税庁は、適正な利用を確保するために規制強化と情報提供を継続しており、投資家教育の一環として「分配金非課税」の理解促進が重要視されている。また、企業側も株主還元策として分配金を重視しつつ、非課税枠を活用した株式報酬制度の設計に取り組むケースが増えている。
×
続きを読むには確認が必要です