コールオプションのアジャストメントフロートとは、行使価格が事前に設定された固定値ではなく、一定期間ごとに浮動指標やベンチマークに応じて再計算されるタイプのコール・オプションである。
概要
アジャストメントフロートは、金利や為替レートなどが時間とともに大きく変動する市場環境で設計された。従来の固定行使価格では、期間中にベンチマークが上昇した場合にオプション保有者が不利益を被るリスクが高まるため、行使価格を定期的に見直す仕組みが導入された。
この構造は、金利スワップや通貨スワップのようなベンチマークベースのデリバティブでよく採用され、オプションの価値とベンチマークの変動を同期させることで、ヘッジ効率を向上させることが目的である。
役割と機能
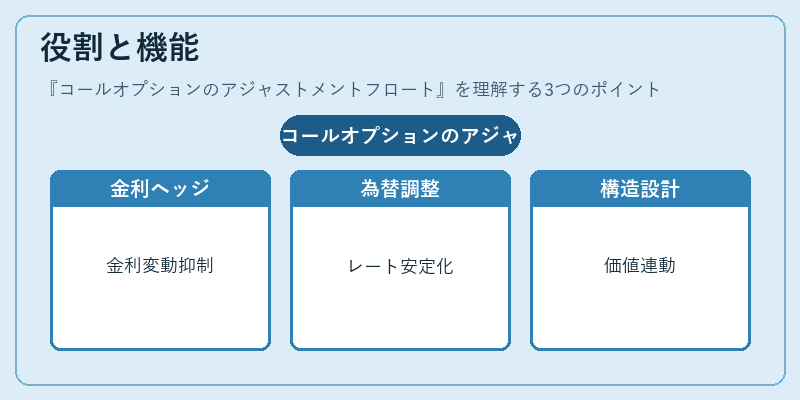
アジャストメントフロートは主に以下の場面で活用される。
- 金利ヘッジ – 金融機関が保有する金利エクスポージャーを、浮動行使価格オプションでカバーし、金利変動リスクを低減させる。
- 為替リスク管理 – 為替レートの急激な変動に対して、行使価格を定期的に調整することで、為替ヘッジの精度を維持する。
- 構造化商品 – 投資家向けの商品設計で、オプションの価値がベンチマークと連動しやすいように設定される。
これらの機能は、オプション保有者に対して「インザマネー」状態を維持しつつ、市場変動への柔軟な対応を可能にする。
特徴
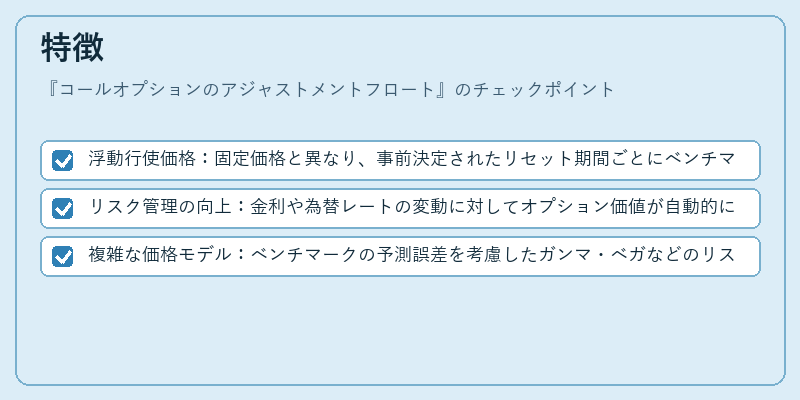
- 浮動行使価格:固定価格と異なり、事前決定されたリセット期間ごとにベンチマークの値で再計算される。
- リスク管理の向上:金利や為替レートの変動に対してオプション価値が自動的に調整されるため、ヘッジ効率が高まる。
- 複雑な価格モデル:ベンチマークの予測誤差を考慮したガンマ・ベガなどのリスクパラメータを含む高度な評価手法が必要となる。
これらは、従来の固定行使価格オプションと比較して、より市場動向に適応できる柔軟性を提供する一方で、計算・管理コストの増大というデメリットも伴う。
現在の位置づけ
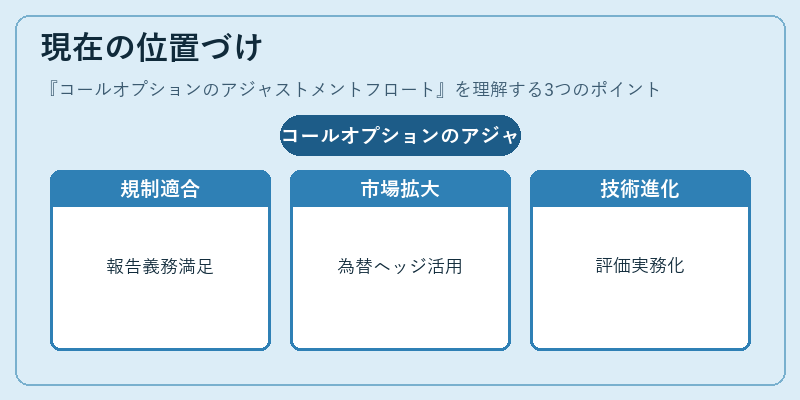
近年、金融規制(例えばバスケットオプションやガンマ・ベガリスクの開示要件)により、ヘッジ手段としてのアジャストメントフロートが注目されている。
- 規制対応:金融機関は、金利変動リスクを適切に測定し報告する義務があるため、浮動行使価格オプションはその一助となる。
- 市場拡大:特に為替ヘッジ市場では、クロスバンク取引や国際投資ポートフォリオの構築において、このタイプのオプションが活用されている。
- 技術進化:モンテカルロ法や数値解析手法の発展により、複雑なベンチマーク連動構造を持つアジャストメントフロートの評価が実務的になってきた。
したがって、コールオプションのアジャストメントフロートは、金利・為替市場でのリスクヘッジに不可欠なツールとして位置付けられ、今後も規制対応や投資戦略の一部として重要性を増すと見込まれる。
続きを読むには確認が必要です