コールオプションのインプライドボラティリティサーフェスとは、異なる行使価格と満期に対する市場で観測されるインプライドボラティリティを三次元的に表現したものである。
概要
インプライドボラティリティサーフェスは、ブラック–ショールズモデルの仮定に基づき、実際のオプション価格から逆算されたボラティリティ値を行使価格と満期の二変数で配置したものです。市場が提示するオプション価格を正確に再現し、非線形性やスキュー(偏り)・スマイル(曲率)の存在を可視化します。この表面は、単一ボラティリティパラメータでは説明できない市場特有のリスクプレミアムを捉えるために必要とされます。
役割と機能
サーフェスは、デリバティブ取引における価格設定・ヘッジ戦略策定の基盤となります。具体的には、次のような場面で利用されます。
- モデル校正:ブラック–ショールズやハイパーモデルのパラメータを市場データに合わせて調整する際の参照値として機能します。
- ヘッジ比率算出:ギャップリスクやガンマ・ベガなど、オプションの感応度を正確に評価し、ポートフォリオ管理に活用されます。
- リスク測定:VaR計算やストレステストで、ボラティリティが変動した場合の価格影響をシミュレーションするために使用します。
特徴
- 多次元性:行使価格と満期という二軸で表現されるため、単一のスキューやスマイルでは捉えられない複合的な市場動向を可視化できる。
- 非対称性の反映:市場が示す上方・下方のリスクプレミアム差(ベータ)を、行使価格と満期に応じて詳細に表現する。
- パラメトリック/ノンパラメトリック手法両可:スプライン補間や機械学習アルゴリズムによって滑らかなサーフェスを構築できる点が特徴。
現在の位置づけ
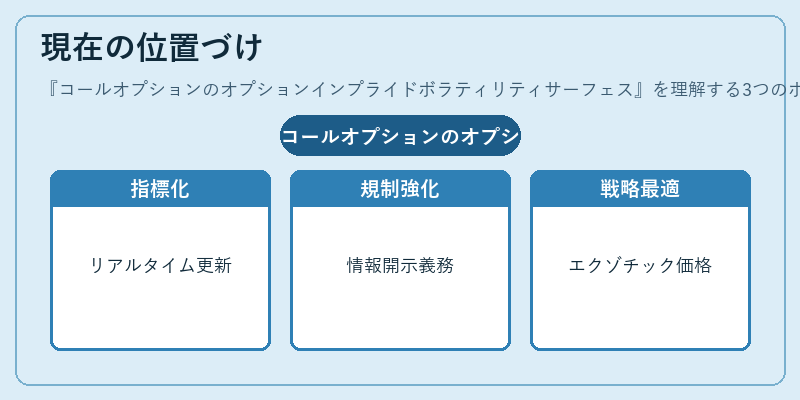
近年、データ量と計算資源の増大により、インプライドボラティリティサーフェスは単なる価格補正ツールから、機械学習や高頻度取引アルゴリズムでリアルタイムに更新される重要な指標へと進化しています。規制当局は市場の透明性確保のため、主要金融商品に対してサーフェス情報の開示を義務付けつつあり、投資家や機関間でのリスク共有が促進されています。また、エクゾチックオプションの価格設定やデリバティブ取引戦略の最適化に不可欠なインプライドボラティリティサーフェスは、金融工学分野での研究対象としても継続的に注目されている。
続きを読むには確認が必要です